વૈશ્વિક અસ્થિરતાના યુગમાં નાણાકીય સ્થિરતા
#જીએસ-3 #અર્થતંત્ર #બેંકિંગ #રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) #નાણાકીય સ્થિરતા #વર્તમાન બાબતો #રાષ્ટ્રીય #નાણાકીય નીતિ #રાજકોષીય નીતિ
મુખ્ય મુદ્દા
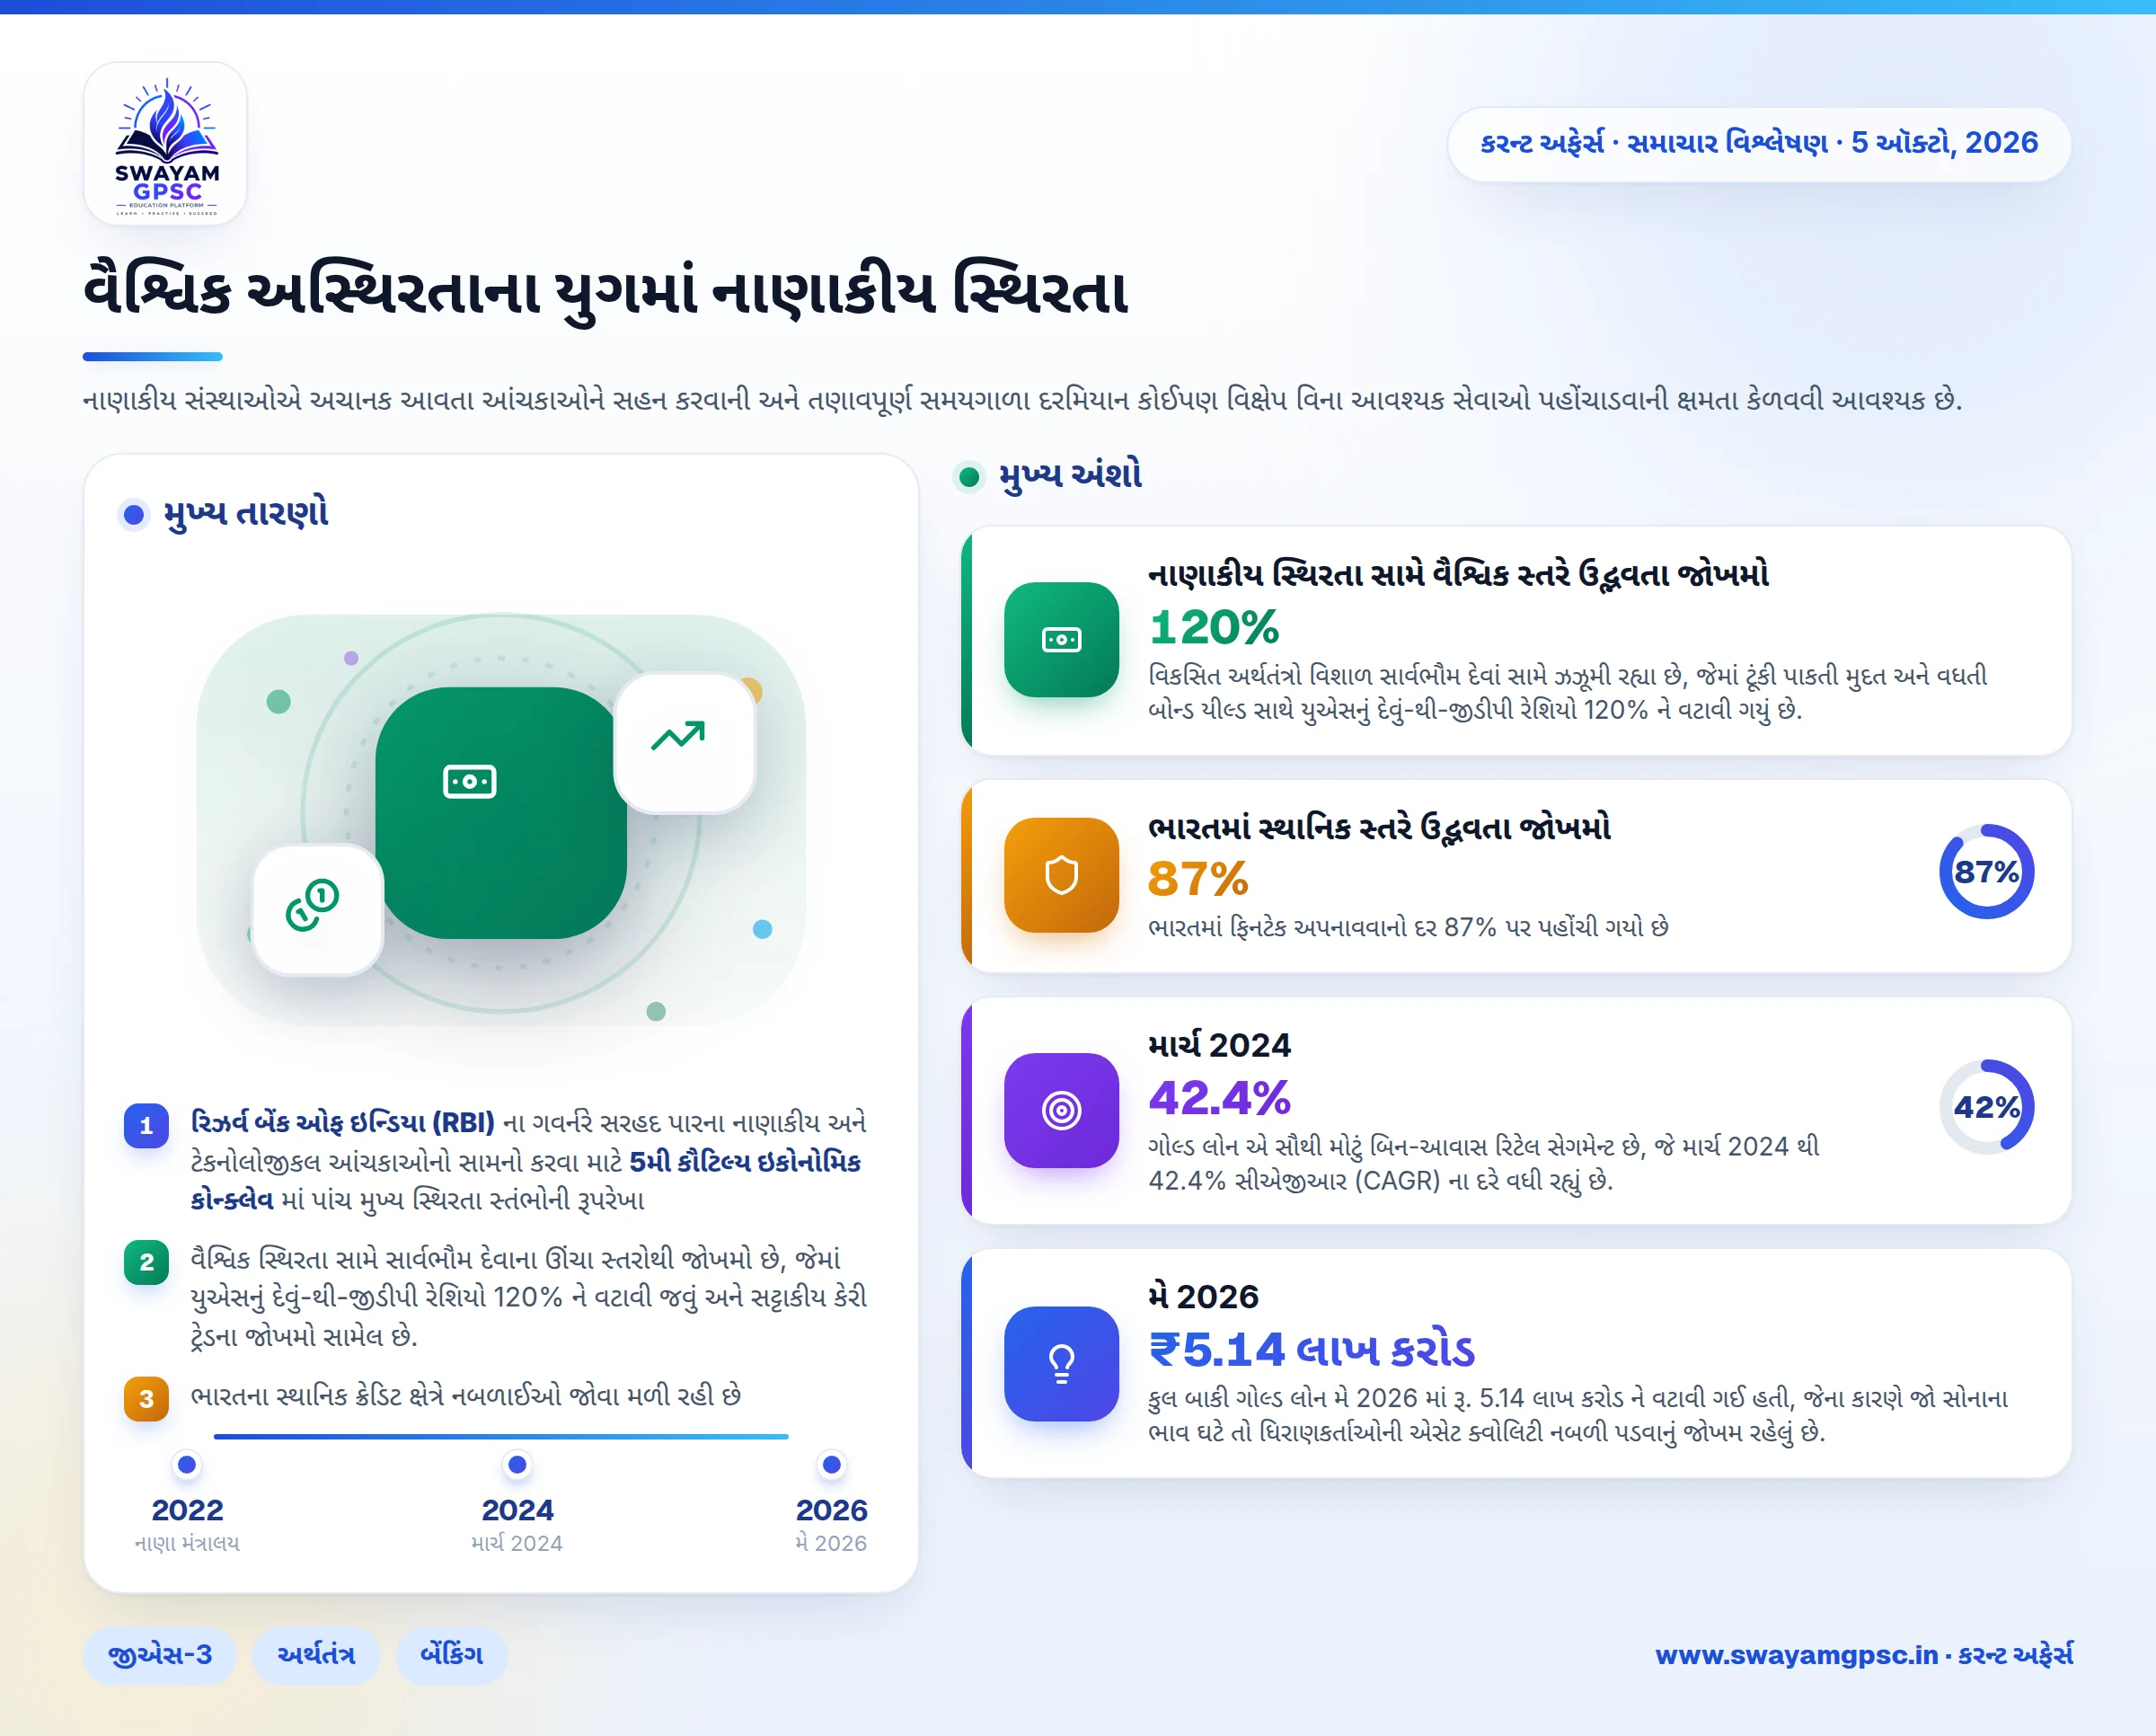
- રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) ના ગવર્નરે સરહદ પારના નાણાકીય અને ટેકનોલોજીકલ આંચકાઓનો સામનો કરવા માટે 5મી કૌટિલ્ય ઇકોનોમિક કોન્ક્લેવ માં પાંચ મુખ્ય સ્થિરતા સ્તંભોની રૂપરેખા આપી હતી.
- વૈશ્વિક સ્થિરતા સામે સાર્વભૌમ દેવાના ઊંચા સ્તરોથી જોખમો છે, જેમાં યુએસનું દેવું-થી-જીડીપી રેશિયો 120% ને વટાવી જવું અને સટ્ટાકીય કેરી ટ્રેડના જોખમો સામેલ છે.
- ભારતના સ્થાનિક ક્રેડિટ ક્ષેત્રે નબળાઈઓ જોવા મળી રહી છે, કારણ કે રિટેલ ગોલ્ડ લોન માર્ચ 2024 થી 42.4% સીએજીઆર (CAGR) ના દરે વધીને મે 2026 સુધીમાં રૂ. 5.14 લાખ કરોડ ને વટાવી ગઈ છે.
- ભારતમાં ફિનટેક સ્વીકૃતિ દર 87% પર પહોંચી ગયો છે, જેનાથી સાયબર છેતરપિંડી રોકવા માટે રિઝર્વ બેંક ઇનોવેશન હબ (RBIH) ના પ્લેટફોર્મ MuleHunter.ai જેવા રક્ષણાત્મક સાધનોનો ઝડપી અમલ જરૂરી બન્યો છે.
શા માટે ચર્ચામાં છે?
- રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) ના ગવર્નરે વૈશ્વિક અનિશ્ચિતતાઓ વચ્ચે નાણાકીય સ્થિરતાનું રક્ષણ કરવા માટે પાંચ મુખ્ય પ્રાથમિકતાઓ દર્શાવી હતી.
- તેમણે નવી દિલ્હીમાં 'રેઝિલિયન્સ ઇન એન એજ ઓફ ફ્લક્સ' વિષય હેઠળ આયોજિત 5મી કૌટિલ્ય ઇકોનોમિક કોન્ક્લેવમાં આ વિચારો રજૂ કર્યા હતા.
ભાષણનો સારાંશ
- રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) એ પાંચ મુખ્ય પ્રાથમિકતાઓ રજૂ કરી હતી જે પ્રણાલીગત મજબૂતી (સિસ્ટમિક રેઝિલિયન્સ), નવા જોખમો, વિગતવાર ડેટા, વ્યાપક મજબૂતી અને સંસ્થાગત વિશ્વાસ જાળવવા પર કેન્દ્રિત છે.
- ભારત બિનસુરક્ષિત રિટેલ લોન, સટ્ટાકીય ડેરિવેટિવ્ઝ ટ્રેડિંગ, ફિનટેક નબળાઈઓ, બેંકોના ઊંચા ફંડિંગ ખર્ચ, ગોલ્ડ લોન અને વૈશ્વિક સ્પિલઓવર અસરોથી ઊભા થતા સ્થાનિક જોખમોનો સામનો કરી રહ્યું છે.
RBI દ્વારા દર્શાવવામાં આવેલી પાંચ પ્રાથમિકતાઓ
- નાણાકીય સંસ્થાઓએ અચાનક આવતા આંચકાઓને સહન કરવાની અને તણાવપૂર્ણ સમયગાળા દરમિયાન કોઈપણ વિક્ષેપ વિના આવશ્યક સેવાઓ પહોંચાડવાની ક્ષમતા કેળવવી આવશ્યક છે.
- નિયમનકારોએ સરહદ પારથી ઉદ્ભવતા અને વૈશ્વિક સ્તરે ઊંડાણપૂર્વક જોડાયેલા માધ્યમો દ્વારા ફેલાતા આધુનિક પ્રણાલીગત જોખમોને સમજવા જોઈએ.
- ભવિષ્યની નાણાકીય કટોકટી સામાન્ય બેંક ધિરાણ કરતાં ભૂ-રાજકીય તણાવો, સાયબર યુદ્ધ અથવા ટેકનોલોજીકલ વિક્ષેપોમાંથી ઉદ્ભવવાની શક્યતા ઘણી વધારે છે.
- વધુ સારા જોખમ મૂલ્યાંકન માટે નોન-બેંક નાણાકીય મધ્યસ્થીઓ, ડિજિટલ લિંકેજ અને સામાન્ય તકનીકી નિર્ભરતાઓને આવરી લેતો અખંડિત અને વિગતવાર ડેટા જરૂરી છે.
- પ્રણાલીગત મજબૂતી પરંપરાગત વ્યાપારી ધિરાણકર્તાઓથી આગળ વધીને શેડો બેંકો, ડિજિટલ પેમેન્ટ નેટવર્ક્સ, ટેક સિસ્ટમ્સ અને બાહ્ય ટેકનોલોજી વેન્ડર્સ સુધી વિસ્તરવી જોઈએ.
- ગવર્નરે ચેતવણી આપી હતી કે વિશ્વના કોઈપણ ખૂણામાં નાણાકીય અસ્થિરતા ઝડપથી દરેક માટે ગંભીર ખતરો બની જાય છે.
- આર્ટિફિશિયલ ઇન્ટેલિજન્સ (AI) અને એસેટ ટોકનાઇઝેશન જેવી નાણાકીય નવીનતાઓ વ્યવસાયિક ગતિ વધારી શકે છે, પરંતુ તે પાયાના સંસ્થાગત વિશ્વાસ, સેટલમેન્ટની નિશ્ચિતતા અથવા બજારની અખંડિતતા સાથે ક્યારેય સમાધાન ન કરી શકે.
કૌટિલ્ય ઇકોનોમિક કોન્ક્લેવની પૃષ્ઠભૂમિ
- ઇન્સ્ટિટ્યૂટ ઓફ ઇકોનોમિક ગ્રોથ (IEG) એ નાણા મંત્રાલય સાથેની ગાઢ ભાગીદારીમાં સૌપ્રથમ 2022 માં કૌટિલ્ય ઇકોનોમિક કોન્ક્લેવ (KEC) ની શરૂઆત કરી હતી.
- આ કાર્યક્રમ આર્થિક વિસ્તરણ, નાણાકીય સ્થિરતા, ટેકનોલોજી એકીકરણ અને વૈશ્વિક રોકાણ પ્રવાહો સંબંધિત મહત્વપૂર્ણ પ્રશ્નોની ચર્ચા કરવા માટે સ્થાનિક અને વૈશ્વિક નિષ્ણાતોને એકસાથે લાવે છે.
નાણાકીય સ્થિરતા સામે વૈશ્વિક સ્તરે ઉદ્ભવતા જોખમો
- વિકસિત અર્થતંત્રો વિશાળ સાર્વભૌમ દેવાં સામે ઝઝૂમી રહ્યા છે, જેમાં ટૂંકી પાકતી મુદત અને વધતી બોન્ડ યીલ્ડ સાથે યુએસનું દેવું-થી-જીડીપી રેશિયો 120% ને વટાવી ગયું છે.
- જ્યારે પણ વૈશ્વિક રોકાણકારો સટ્ટાકીય કેરી ટ્રેડ્સ ઝડપથી સમેટી લે છે, ત્યારે આ વલણ ભારત, બ્રાઝિલ અને ઇન્ડોનેશિયા જેવા વિકાસશીલ અર્થતંત્રો માટે ખતરનાક મૂડી પલાયન (કેપિટલ ફ્લાઇટ) ના જોખમો ઊભા કરે છે.
- વૈશ્વિક શેરબજારો આર્ટિફિશિયલ ઇન્ટેલિજન્સ ક્ષેત્રના ઝડપી વિસ્તરણ સાથે જોડાયેલા ઊંચા ટેક વેલ્યુએશન પર ભારે આધાર રાખે છે.
- ટેક મૂડી ખર્ચ અથવા કમાણીમાં અચાનક ઘટાડો ઝડપી માર્કેટ સેલ-ઓફ તરફ દોરી શકે છે, જે તાઇવાન અને દક્ષિણ કોરિયા જેવા ચિપ-આધારિત અર્થતંત્રોને નુકસાન પહોંચાડી શકે છે.
- હેજ ફંડ્સ અને પ્રાઇવેટ ઇક્વિટી ફર્મ્સ જેવી નોન-બેંક નાણાકીય મધ્યસ્થીઓ બોન્ડ અને ઇક્વિટી માર્કેટમાં નોંધપાત્ર છુપાયેલું લિવરેજ ધરાવે છે.
- શેડો બેંકિંગ ક્ષેત્રમાં તણાવ નિયમિત બેંકિંગમાં ફેલાઈ શકે છે, જે 2022 માં યુકેની લાયબિલિટી-ડ્રિવન ઇન્વેસ્ટમેન્ટ પેન્શન કટોકટી જેવી સ્થિતિ ઊભી કરી શકે છે.
- ઝડપથી વિકસતું પ્રાઇવેટ ક્રેડિટ માર્કેટ નબળાઈના સ્પષ્ટ સંકેતો દર્શાવે છે, જે વધતા ડિફોલ્ટ્સ અને જોખમી પેમેન્ટ-ઇન-કાઇન્ડ માળખાના વિસ્તૃત ઉપયોગથી સાબિત થાય છે.
- પશ્ચિમ એશિયામાં વધતો ભૂ-રાજકીય તણાવ અને લાલ સમુદ્ર તથા સુએઝ નહેર ના વેપાર માર્ગોમાં વિક્ષેપ, અત્યાધુનિક સાયબર હુમલાઓ સાથે મળીને સરહદ પારની નાણાકીય વ્યવસ્થાઓ માટે ખતરો ઊભો કરે છે.
ભારતમાં સ્થાનિક સ્તરે ઉદ્ભવતા જોખમો
- ડિજિટલ એપ્સ અને બાય-નાઉ-પે-લેટર સુવિધાઓ દ્વારા બિનસુરક્ષિત વ્યક્તિગત ધિરાણ ઝડપથી વિસ્તરી રહ્યું છે, ભલે કોર્પોરેટ બેલેન્સ શીટ્સ પ્રમાણમાં મજબૂત દેખાય છે.
- 25 વર્ષથી ઓછી ઉંમરના રિટેલ લોનધારકોમાં નવા ડિફોલ્ટ દર નોંધપાત્ર રીતે વધી રહ્યા છે, જો અર્થતંત્ર ધીમું પડે તો આ ગંભીર ક્રેડિટ જોખમો ઊભા કરી શકે છે.
- ફ્યુચર્સ એન્ડ ઓપ્શન્સ (F&O) માં વધુ પડતો રિટેલ સટ્ટો અને મિડ-કેપ તથા સ્મોલ-કેપ શેરોના ઊંચા મૂલ્યાંકન અચાનક બજાર સુધારણા દરમિયાન ઘરગથ્થુ બચતને જોખમમાં મૂકે છે.
- ભારતમાં ફિનટેક અપનાવવાનો દર 87% પર પહોંચી ગયો છે, જેનાથી બાહ્ય ડિજિટલ વેન્ડર્સ પર વ્યાપારી બેંકોની નિર્ભરતા વધી રહી છે અને ગંભીર સાયબર સુરક્ષા તથા API નબળાઈઓ સર્જાઈ રહી છે.
- ગ્રાહકો ટર્મ ડિપોઝિટ તરફ વળતા વ્યાપારી બેંકો ઘટી રહેલી ઓછી કિંમતની CASA થાપણો અને ઊંચા ફંડિંગ ખર્ચનો સામનો કરી રહી છે.
- નેટ ઇન્ટરેસ્ટ માર્જિનનું રક્ષણ કરવા માટે, બેંકો વધુ જોખમી, ઊંચી ઉપજ આપતા ક્રેડિટ સેગમેન્ટમાં ધિરાણ આપીને બેલેન્સ-શીટ પર ઊંચા જોખમો લઈ રહી છે.
- ગોલ્ડ લોન એ સૌથી મોટું બિન-આવાસ રિટેલ સેગમેન્ટ છે, જે માર્ચ 2024 થી 42.4% સીએજીઆર (CAGR) ના દરે વધી રહ્યું છે.
- કુલ બાકી ગોલ્ડ લોન મે 2026 માં રૂ. 5.14 લાખ કરોડ ને વટાવી ગઈ હતી, જેના કારણે જો સોનાના ભાવ ઘટે તો ધિરાણકર્તાઓની એસેટ ક્વોલિટી નબળી પડવાનું જોખમ રહેલું છે.
આગળનો માર્ગ
- બેફામ ક્રેડિટ વૃદ્ધિને રોકવા માટે સેન્ટ્રલ બેંકે કાઉન્ટરસાઇકલિકલ મેક્રોપ્રુડેન્શિયલ ટૂલ્સ લાગુ કરવા જોઈએ, જેમ કે બિનસુરક્ષિત રિટેલ લોન અને શેડો બેંકિંગ એક્સપોઝર પર ઊંચા રિસ્ક વેટ્સ.
- રિટેલ બચતને ભારે નુકસાનથી બચાવવા માટે સેબી જેવા નિયમનકારોએ રિટેલ ડેરિવેટિવ્ઝ પર પાન-સ્તરની કડક મર્યાદાઓ લાદવી જોઈએ અને ખતરનાક ઝીરો-ડે ઓપ્શન્સને પ્રતિબંધિત કરવા જોઈએ.
- બેંકોએ તેમના ઓછા ખર્ચવાળા CASA ડિપોઝિટ બેઝને સક્રિયપણે વધારવો જોઈએ, અસ્થિર ટૂંકા ગાળાના જથ્થાબંધ ભંડોળ પર નિર્ભરતા ઘટાડવી જોઈએ અને લિક્વિડિટી કવરેજ રેશિયો (LCR) નું કડક પાલન જાળવવું જોઈએ.
- ડિજિટલ કૌભાંડો સામે લડવા માટે નાણાકીય સંસ્થાઓએ રિઝર્વ બેંક ઇનોવેશન હબ (RBIH) દ્વારા વિકસિત MuleHunter.ai જેવી AI-સંચાલિત છેતરપિંડી-વિરોધી સિસ્ટમો તૈનાત કરવી જોઈએ.
- વિકાસશીલ દેશોએ સ્થાનિક સંસાધનોની ગતિશીલતામાં સુધારો કરીને, જોખમ-વહેંચણી પદ્ધતિઓનો વિસ્તાર કરીને અને વ્યવસ્થિત દેવાની પતાવટ માટે G20 કોમન ફ્રેમવર્ક નો ઉપયોગ કરીને વિશ્વ બેંકના થ્રી-પિલર અભિગમને અપનાવવો જોઈએ.
- અચાનક વૈશ્વિક મૂડીના પ્રવાહ સામે રૂપિયાનું રક્ષણ કરવા માટે ભારતે મજબૂત વિદેશી હૂંડિયામણ અનામત જાળવી રાખવું જોઈએ અને સાથે સાથે સરહદ પારના વેપારમાં સ્થાનિક ચલણથી પતાવટને પ્રોત્સાહિત કરવી જોઈએ.
નિષ્કર્ષ
- ભારતના નિયમનકારી માળખાએ માત્ર કટોકટી નિવારણથી આગળ વધીને તમામ બજાર સંસ્થાઓમાં મજબૂત આંચકા-શોષક ક્ષમતા વિકસાવવાની દિશામાં આગળ વધવું જોઈએ.
- શિસ્તબદ્ધ મેક્રોપ્રુડેન્શિયલ નિયમો લાગુ કરીને અને સાયબર સંરક્ષણને અપગ્રેડ કરીને, ભારત નાણાકીય સ્થિરતાને ટકાઉ વૃદ્ધિ માટેના મજબૂત પાયામાં પરિવર્તિત કરી શકે છે.