ઓબીસી ક્રીમી લેયર નક્કી કરવાના માપદંડ અંગે સુપ્રીમ કોર્ટનો મહત્વપૂર્ણ ચુકાદો
#જીએસ-2 #ભારતીય રાજવ્યવસ્થા અને બંધારણ #બંધારણ #સુશાસન અને સામાજિક ન્યાય #સાંપ્રત બનાવો #રાષ્ટ્રીય #ચુકાદાઓ અને કેસો #અન્ય પછાત વર્ગો #ક્રીમી લેયર #અનુચ્છેદ 15 #અનુચ્છેદ 16
મુખ્ય મુદ્દા
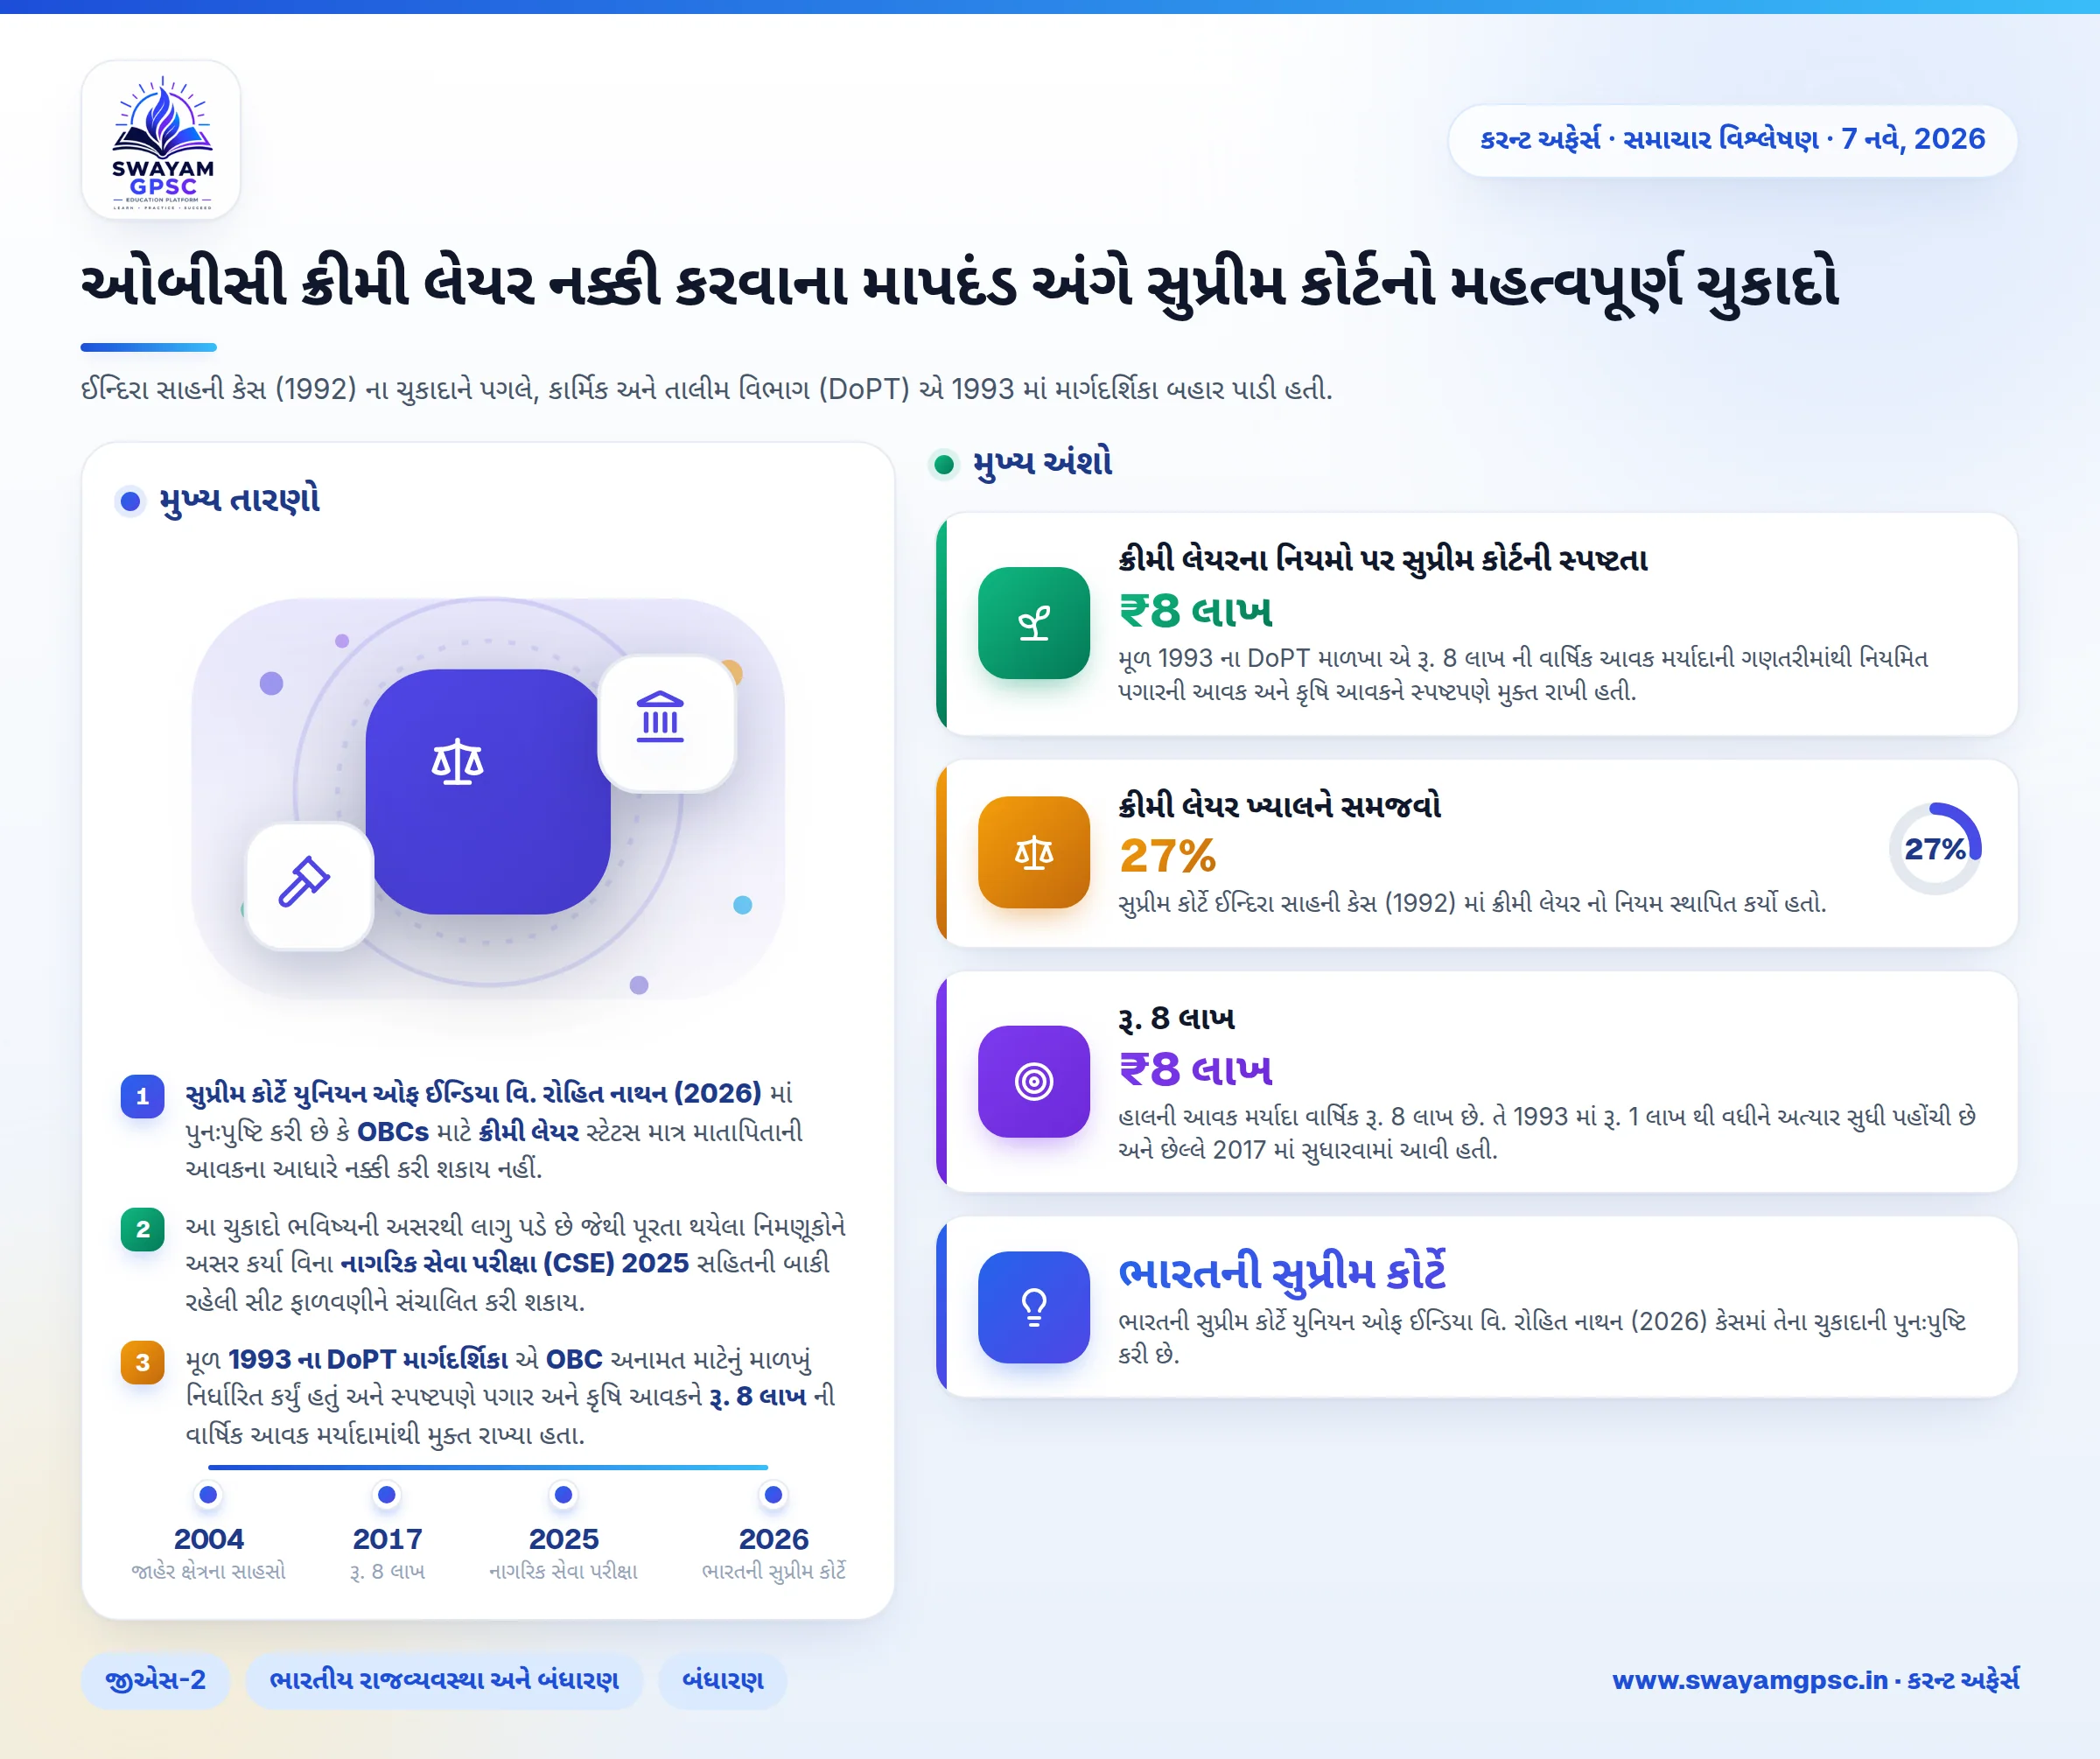
- સુપ્રીમ કોર્ટે યુનિયન ઓફ ઈન્ડિયા વિ. રોહિત નાથન (2026) માં પુનઃપુષ્ટિ કરી છે કે OBCs માટે ક્રીમી લેયર સ્ટેટસ માત્ર માતાપિતાની આવકના આધારે નક્કી કરી શકાય નહીં.
- આ ચુકાદો ભવિષ્યની અસરથી લાગુ પડે છે જેથી પૂરતા થયેલા નિમણૂકોને અસર કર્યા વિના નાગરિક સેવા પરીક્ષા (CSE) 2025 સહિતની બાકી રહેલી સીટ ફાળવણીને સંચાલિત કરી શકાય.
- મૂળ 1993 ના DoPT માર્ગદર્શિકા એ OBC અનામત માટેનું માળખું નિર્ધારિત કર્યું હતું અને સ્પષ્ટપણે પગાર અને કૃષિ આવકને રૂ. 8 લાખ ની વાર્ષિક આવક મર્યાદામાંથી મુક્ત રાખ્યા હતા.
- સતત ત્રણ વર્ષ માટે વાર્ષિક રૂ. 8 લાખ ની વર્તમાન આવક મર્યાદા 2017 થી સુધારવામાં આવી નથી, જેના કારણે વધતી મોંઘવારી વચ્ચે પડકારો ઊભા થયા છે.
શા માટે ચર્ચામાં છે?
- ભારતની સુપ્રીમ કોર્ટે યુનિયન ઓફ ઈન્ડિયા વિ. રોહિત નાથન (2026) કેસમાં તેના ચુકાદાની પુનઃપુષ્ટિ કરી છે. કોર્ટે નક્કી કર્યું છે કે અન્ય પછાત વર્ગો (OBCs) માટે ક્રીમી લેયર સ્ટેટસની ગણતરી માત્ર માતાપિતાની આવકના આધારે કરી શકાય નહીં.
- સુપ્રીમ કોર્ટે સ્પષ્ટ કર્યું છે કે આ નિર્ણય માત્ર ભવિષ્યની પ્રક્રિયાઓ (આગામી સમય) માટે જ લાગુ થશે. તે જૂની નોકરીની નિમણૂકો કે સિનિયોરિટી યાદીમાં કોઈ ફેરફાર કરશે નહીં, પરંતુ તે નાગરિક સેવા પરીક્ષા (CSE) 2025 સહિત તમામ બાકી રહેલી સીટ ફાળવણીને લાગુ પડશે.
અદાલતના તારણોનો સારાંશ
- સુપ્રીમ કોર્ટે ભારપૂર્વક જણાવ્યું હતું કે માત્ર માતાપિતાની આવક જ ક્રીમી લેયર સ્ટેટસ નક્કી કરી શકતી નથી. સત્તાવાળાઓએ મૂળ 1993 ના DoPT માર્ગદર્શિકા માં દર્શાવેલ વ્યવસાયિક સ્થિતિનું ચુસ્તપણે પાલન કરવું જોઈએ.
- આ ચુકાદો CSE 2025 જેવી બાકી રહેલી ફાળવણીઓ પર ભવિષ્યની અસરથી લાગુ થાય છે. તે સરકાર દ્વારા પૂર્ણ થયેલી તમામ નિમણૂકો અને સ્થાપિત સિનિયોરિટી યાદીઓને પુનઃરૂપરેખાંકિત થવાથી રક્ષણ આપે છે.
ક્રીમી લેયરના નિયમો પર સુપ્રીમ કોર્ટની સ્પષ્ટતા
- ઈન્દિરા સાહની કેસ (1992) ના ચુકાદાને પગલે, કાર્મિક અને તાલીમ વિભાગ (DoPT) એ 1993 માં માર્ગદર્શિકા બહાર પાડી હતી. આ માર્ગદર્શિકાએ ક્રીમી લેયર ની ઓળખ કરવા માટે વ્યવસાયિક દરજ્જાના ક્રમ (શ્રેણી I થી V) અને અવશેષ આવક પરીક્ષણ (શ્રેણી VI) ની રચના કરી હતી.
- મૂળ 1993 ના DoPT માળખા એ રૂ. 8 લાખ ની વાર્ષિક આવક મર્યાદાની ગણતરીમાંથી નિયમિત પગારની આવક અને કૃષિ આવકને સ્પષ્ટપણે મુક્ત રાખી હતી.
- 2004 માં, એક સરકારી પત્રમાં નિર્દેશ આપવામાં આવ્યો હતો કે જાહેર ક્ષેત્રના સાહસો (PSUs) અને સરકારી હોદ્દાઓ સાથે સ્થાપિત સમકક્ષતા ન ધરાવતી ખાનગી કંપનીઓના કર્મચારીઓએ ક્રીમી લેયર સ્ટેટસ નક્કી કરવા માટે તેમની વાસ્તવિક પગારની આવક ઉમેરવી પડશે.
- સુપ્રીમ કોર્ટે યુનિયન ઓફ ઈન્ડિયા વિ. રોહિત નાથન (2026) માં આ 2004 ના પત્રને રદ કર્યો હતો. કોર્ટે ચુકાદો આપ્યો હતો કે માત્ર પગારના સ્લેબ ઉમેરીને ક્રીમી લેયર સ્ટેટસ નક્કી કરવાથી મધ્યમ વર્ગના પગારદાર પરિવારો સામે અયોગ્ય ભેદભાવ થાય છે.
- વહીવટી અરાજકતા ટાળવા માટે કોર્ટે સ્પષ્ટ કર્યું કે આ ચુકાદો ભવિષ્યની બાબતો માટે જ લાગુ થશે. પૂર્ણ થયેલી પસંદગીઓ અને સિનિયોરિટી યાદીઓ અસ્પૃશ્ય રહેશે, પરંતુ તમામ બાકી રહેલી સીટ ફાળવણીએ સુધારેલા માપદંડોનું પાલન કરવું પડશે.
ક્રીમી લેયર ખ્યાલને સમજવો
- સુપ્રીમ કોર્ટે ઈન્દિરા સાહની કેસ (1992) માં ક્રીમી લેયર નો નિયમ સ્થાપિત કર્યો હતો. ઓબીસી માટે 27% અનામત ને બહાલ રાખતી વખતે, કોર્ટે અદ્યતન/સમૃદ્ધ સભ્યોને બાકાત રાખવાની આવશ્યકતા રજૂ કરી હતી જેથી અનામતનો લાભ જેમને સૌથી વધુ જરૂર છે તેમના સુધી પહોંચી શકે.
- આ સિદ્ધાંત સાપેક્ષ સમાનતા પર આધારિત છે. એક જ જ્ઞાતિની અંદર સમૃદ્ધ અને ગરીબ વ્યક્તિને એકસરખા ગણવા એ ભારતના બંધારણ હેઠળના મૂળભૂત સમાનતાના અધિકારોનું ઉલ્લંઘન કરે છે.
- સરકારે ચોક્કસ સામાજિક-આર્થિક માપદંડો વ્યાખ્યાયિત કરવા માટે રામ નંદન પ્રસાદ સમિતિ (1993) ની રચના કરી હતી, જેણે સત્તાવાર 1993 ના DoPT જ્ઞાપન નો માર્ગ મોકળો કર્યો હતો.
- બંધારણીય હોદ્દા ધરાવતા લોકો, ન્યાયાધીશો, ગ્રુપ A અને ગ્રુપ B ના અધિકારીઓ અને સૈન્યના કર્નલોના બાળકો તેમના માતાપિતાના સત્તાવાર દરજ્જાના આધારે આપમેળે ક્રીમી લેયર હેઠળ આવે છે.
- હાલની આવક મર્યાદા વાર્ષિક રૂ. 8 લાખ છે. તે 1993 માં રૂ. 1 લાખ થી વધીને અત્યાર સુધી પહોંચી છે અને છેલ્લે 2017 માં સુધારવામાં આવી હતી.
- કોઈ ઉમેદવાર ક્રીમી લેયર માં પ્રવેશે છે જો તેમના માતાપિતા સતત ત્રણ વર્ષ માટે વાર્ષિક રૂ. 8 લાખ કે તેથી વધુ કમાણી કરતા હોય. જો કે, પગાર અને કૃષિ આવકને આ પ્રમાણભૂત મર્યાદાની ગણતરીમાંથી બાકાત રાખવામાં આવ્યા છે.
ક્રીમી લેયર નિયમના અમલીકરણમાં પડકારો
- સરકાર 1993 થી PSUs, બેંકો, ખાનગી કંપનીઓ અને સત્તાવાર ગ્રુપ A અથવા ગ્રુપ B સરકારી હોદ્દાઓ વચ્ચે સ્પષ્ટ પદ-સમકક્ષતા સ્થાપિત કરવામાં નિષ્ફળ રહી છે.
- રૂ. 8 લાખ ની આવક મર્યાદા 2017 થી અપરિવર્તિત રહી છે. મોંઘવારી અને માથાદીઠ આવકમાં વધારા અનુસાર આ મર્યાદાને ગોઠવવામાં નિષ્ફળ જવાથી સાચા અર્થમાં પાત્ર ઉમેદવારો અનામતથી વંચિત રહે છે.
- સમગ્ર OBC કેટેગરીને એક જ જૂથ તરીકે ગણવાથી કેટલીક પ્રભાવશાળી જ્ઞાતિઓ મોટાભાગના અનામતના લાભો મેળવી લે છે. જસ્ટિસ જી. રોહિણી કમિશન (2017) એ નોંધ્યું હતું કે અતિ પછાત વર્ગો (MBCs) ઘણીવાર વંચિત રહી જાય છે.
- વિવિધ રાજ્યોમાં જમીન સીમાના અલગ-અલગ કાયદાઓ અને સિંચાઈવાળી જમીનની વિવિધ વ્યાખ્યાઓ છે. આ OBC પ્રમાણપત્રો માટે કૃષિ જમીન પરીક્ષણ લાગુ કરતી વખતે મૂંઝવણ અને અસમાન ધોરણો બનાવે છે.
- કાયદાકીય નિષ્ણાતો SC/ST શ્રેણીઓમાં ક્રીમી લેયર નિયમને લંબાવવા અંગે ચર્ચા કરે છે. SCs અને STs માટેનું અનામત સરળ આર્થિક સ્થિતિને બદલે ઊંડા સામાજિક બહિષ્કાર અને ઐતિહાસિક અસ્પૃશ્યતાને દૂર કરવા માટે છે.
આગળનો રાહ
- સરકારે દર ત્રણ વર્ષે આવક મર્યાદાની સમીક્ષા કરવા માટે એક સ્વચાલિત પ્રણાલી બનાવવી જોઈએ. આ મર્યાદાને ગ્રાહક ભાવોના સૂચકાંક (CPI) સાથે સાંકળવાથી ઓછી આવક ધરાવતા ઉમેદવારોને ફુગાવા સામે રક્ષણ મળશે.
- સત્તાવાળાઓએ સરકારી વિભાગો, PSUs અને ખાનગી ક્ષેત્રની નોકરીઓમાં રેન્કની સમકક્ષતાનું મૂલ્યાંકન કરવા માટે સ્પષ્ટ અને સમાન માપદંડો સ્થાપિત કરવા જ જોઈએ.
- નીતિ નિર્માણ એ ભારતના બંધારણ ના અનુચ્છેદ 15(4) અને અનુચ્છેદ 16(4) નું પાલન કરતું હોવું જોઈએ. પગાર જેવા આર્થિક ઉપાયોએ ઐતિહાસિક સામાજિક પછાતપણાને સુધારવાના મુખ્ય ધ્યેયને અસ્પષ્ટ કરવો જોઈએ નહીં.
- નેશનલ કેરિયર સર્વિસ સેન્ટર્સ (NCSCs) જેવી સંસ્થાઓએ OBC-NCL ઉમેદવારો માટે લક્ષ્યાંકિત તાલીમ કાર્યક્રમો પૂરા પાડવા જોઈએ. સંચાર અને ઇન્ટરવ્યુ કૌશલ્ય કેળવવાથી ઉમેદવારોને ઉચ્ચ-સ્તરીય પસંદગી પ્રક્રિયાઓમાં સફળ થવામાં મદદ મળે છે.