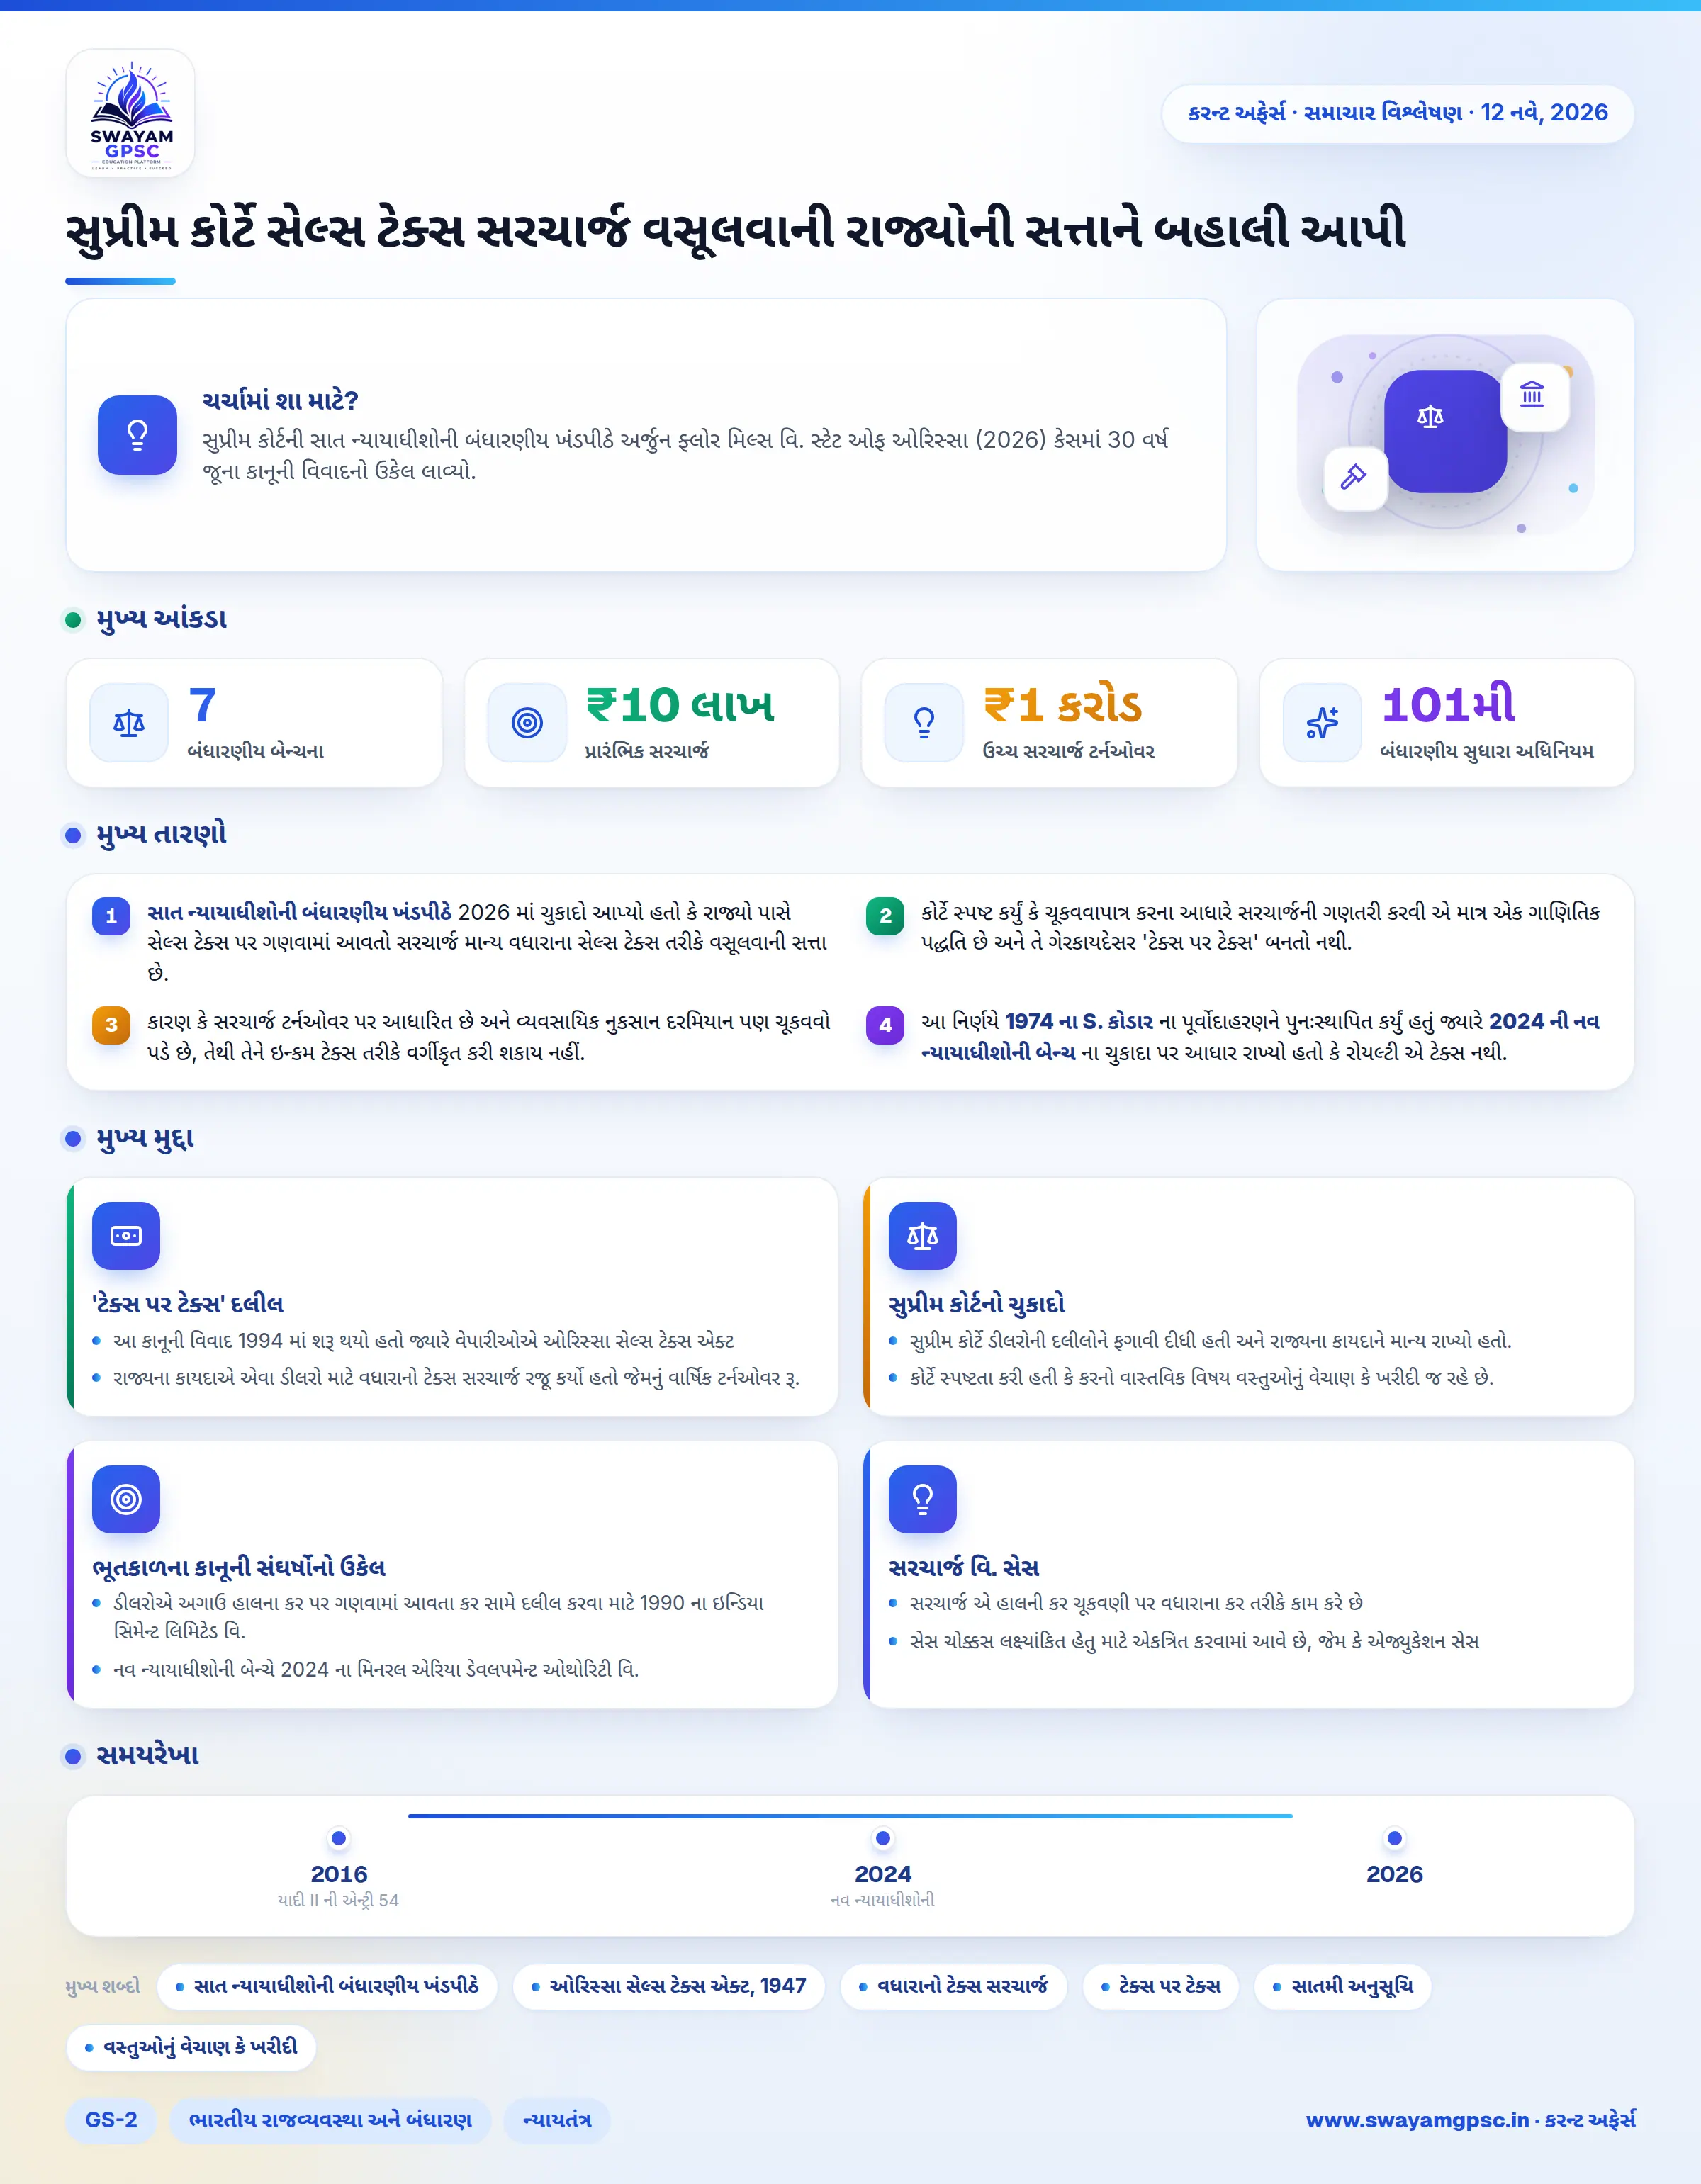
સુપ્રીમ કોર્ટે સેલ્સ ટેક્સ સરચાર્જ વસૂલવાની રાજ્યોની સત્તાને બહાલી આપી
#GS-2 #ભારતીય રાજવ્યવસ્થા અને બંધારણ #ન્યાયતંત્ર #બંધારણ #રેપિડ ફાયર CA #પ્રિલિમ્સ માટે ક્વિક ફેક્ટ્સ #ચુકાદાઓ અને કેસો
મુખ્ય મુદ્દા
- સાત ન્યાયાધીશોની બંધારણીય ખંડપીઠે 2026 માં ચુકાદો આપ્યો હતો કે રાજ્યો પાસે સેલ્સ ટેક્સ પર ગણવામાં આવતો સરચાર્જ માન્ય વધારાના સેલ્સ ટેક્સ તરીકે વસૂલવાની સત્તા છે.
- કોર્ટે સ્પષ્ટ કર્યું કે ચૂકવવાપાત્ર કરના આધારે સરચાર્જની ગણતરી કરવી એ માત્ર એક ગાણિતિક પદ્ધતિ છે અને તે ગેરકાયદેસર 'ટેક્સ પર ટેક્સ' બનતો નથી.
- કારણ કે સરચાર્જ ટર્નઓવર પર આધારિત છે અને વ્યવસાયિક નુકસાન દરમિયાન પણ ચૂકવવો પડે છે, તેથી તેને ઇન્કમ ટેક્સ તરીકે વર્ગીકૃત કરી શકાય નહીં.
- આ નિર્ણયે 1974 ના S. કોડાર ના પૂર્વોદાહરણને પુનઃસ્થાપિત કર્યું હતું જ્યારે 2024 ની નવ ન્યાયાધીશોની બેન્ચ ના ચુકાદા પર આધાર રાખ્યો હતો કે રોયલ્ટી એ ટેક્સ નથી.
- 101મા બંધારણીય સુધારા અધિનિયમ, 2016 હેઠળ, યાદી II ની એન્ટ્રી 54 હેઠળ રાજ્યની સેલ્સ ટેક્સ સત્તાઓ પસંદગીની પ્રોડક્ટ્સ અને આલ્કોહોલિક દારૂ પૂરતી મર્યાદિત છે.
ચર્ચામાં શા માટે?
- સુપ્રીમ કોર્ટની સાત ન્યાયાધીશોની બંધારણીય ખંડપીઠે અર્જુન ફ્લોર મિલ્સ વિ. સ્ટેટ ઓફ ઓરિસ્સા (2026) કેસમાં 30 વર્ષ જૂના કાનૂની વિવાદનો ઉકેલ લાવ્યો.
- કોર્ટે ચુકાદો આપ્યો કે રાજ્યો પાસે વેચાણ વેરા (સેલ્સ ટેક્સ) પર ગણતરી કરાયેલ સરચાર્જ લાદવાની બંધારણીય સત્તા છે.
- ચુકાદામાં આ વસૂલાતને ગેરબંધારણીય 'ટેક્સ પર ટેક્સ' ને બદલે માન્ય વધારાના સેલ્સ ટેક્સ તરીકે જાહેર કરવામાં આવી.
'ટેક્સ પર ટેક્સ' દલીલ
- આ કાનૂની વિવાદ 1994 માં શરૂ થયો હતો જ્યારે વેપારીઓએ ઓરિસ્સા સેલ્સ ટેક્સ એક્ટ, 1947 માં કરાયેલા સુધારાને પડકાર્યો હતો.
- રાજ્યના કાયદાએ એવા ડીલરો માટે વધારાનો ટેક્સ સરચાર્જ રજૂ કર્યો હતો જેમનું વાર્ષિક ટર્નઓવર રૂ. 10 લાખ અને રૂ. 1 કરોડ ની મર્યાદા વટાવી ગયું હતું.
- ડીલરોએ દલીલ કરી હતી કે ચૂકવવાપાત્ર ટેક્સમાંથી સરચાર્જની ગણતરી કરવાથી અમાન્ય ટેક્સ પર ટેક્સ બને છે.
- તેમણે દાવો કર્યો હતો કે સરચાર્જ ઇન્કમ ટેક્સ જેવું કામ કરે છે, જે તેને સાતમી અનુસૂચિની યાદી II ની એન્ટ્રી 54 હેઠળ રાજ્યની સત્તાઓ બહાર મૂકે છે.
સુપ્રીમ કોર્ટનો ચુકાદો
- સુપ્રીમ કોર્ટે ડીલરોની દલીલોને ફગાવી દીધી હતી અને રાજ્યના કાયદાને માન્ય રાખ્યો હતો.
- કોર્ટે સ્પષ્ટતા કરી હતી કે કરનો વાસ્તવિક વિષય વસ્તુઓનું વેચાણ કે ખરીદી જ રહે છે.
- ચૂકવવાપાત્ર કરના ટકાવારીનો ઉપયોગ કરવો એ અંતિમ કરની રકમ નક્કી કરવાની માત્ર એક ગાણિતિક પદ્ધતિ છે.
- નાણાકીય નુકસાન વેઠતી વખતે પણ ડીલરોએ સરચાર્જ ચૂકવવો પડતો હોવાથી, તેને ઇન્કમ ટેક્સ તરીકે વર્ગીકૃત કરી શકાય નહીં.
ભૂતકાળના કાનૂની સંઘર્ષોનો ઉકેલ
- ડીલરોએ અગાઉ હાલના કર પર ગણવામાં આવતા કર સામે દલીલ કરવા માટે 1990 ના ઇન્ડિયા સિમેન્ટ લિમિટેડ વિ. સ્ટેટ ઓફ તમિલનાડુ ના ચુકાદા પર આધાર રાખ્યો હતો.
- નવ ન્યાયાધીશોની બેન્ચે 2024 ના મિનરલ એરિયા ડેવલપમેન્ટ ઓથોરિટી વિ. સાઇલ (SAIL) કેસમાં રોયલ્ટી એ ટેક્સ નથી તેવો ચુકાદો આપીને આ વિવાદનો ઉકેલ લાવ્યો હતો.
- સુપ્રીમ કોર્ટે S. કોડાર વિ. સ્ટેટ ઓફ કેરળ માં તેના 1974 ના ચુકાદાને પુનઃપુષ્ટિ આપી, ઉચ્ચ ટર્નઓવર ધરાવતા ડીલરો પર વધારાનો સેલ્સ ટેક્સ લાદવાની રાજ્યની સત્તાઓને માન્ય રાખી.
સરચાર્જ વિ. સેસ
- સરચાર્જ એ હાલની કર ચૂકવણી પર વધારાના કર તરીકે કામ કરે છે, અને તેની આવક સામાન્ય ખર્ચ માટે સંચિત નિધિ (Consolidated Fund) માં જાય છે.
- સેસ ચોક્કસ લક્ષ્યાંકિત હેતુ માટે એકત્રિત કરવામાં આવે છે, જેમ કે એજ્યુકેશન સેસ, અને તેને સમર્પિત ફંડમાં મુકવો જરૂરી છે.
જીએસટી પછીની કરવેરા સત્તાઓ
- 101મો બંધારણીય સુધારા અધિનિયમ, 2016 એ યાદી II ની એન્ટ્રી 54 હેઠળ રાજ્યની સત્તાઓને ક્રૂડ પેટ્રોલિયમ, હાઇ-સ્પીડ ડીઝલ, પેટ્રોલ, નેચરલ ગેસ, એવિએશન ટર્બાઇન ફ્યુઅલ અને માનવ વપરાશ માટેના આલ્કોહોલ સુધી મર્યાદિત કરી છે.
- અનુચ્છેદ 246A સંસદ અને રાજ્ય વિધાનસભાઓ બંનેને GST કાયદા પસાર કરવાની સત્તા આપે છે, જ્યારે અનુચ્છેદ 269A સંસદને આંતર-રાજ્ય વેપાર પર વિશિષ્ટ નિયંત્રણ આપે છે.