ભારતીય ઘરગથ્થુ દેવામાં વધારો અને તેના મેક્રોઇકોનોમિક જોખમો
#જીએસ-3 #અર્થતંત્ર #બેંકિંગ #વૃદ્ધિ #જીએસ-2 #શાસન અને સામાજિક ન્યાય #ગરીબી #વર્તમાન પ્રવાહો #રાષ્ટ્રીય #ઘરગથ્થુ દેવું #ગ્રાહક ધિરાણ #નાણાકીય બચત #રિઝર્વ બેંક ઓફ ઇન્ડિયા
મુખ્ય મુદ્દા
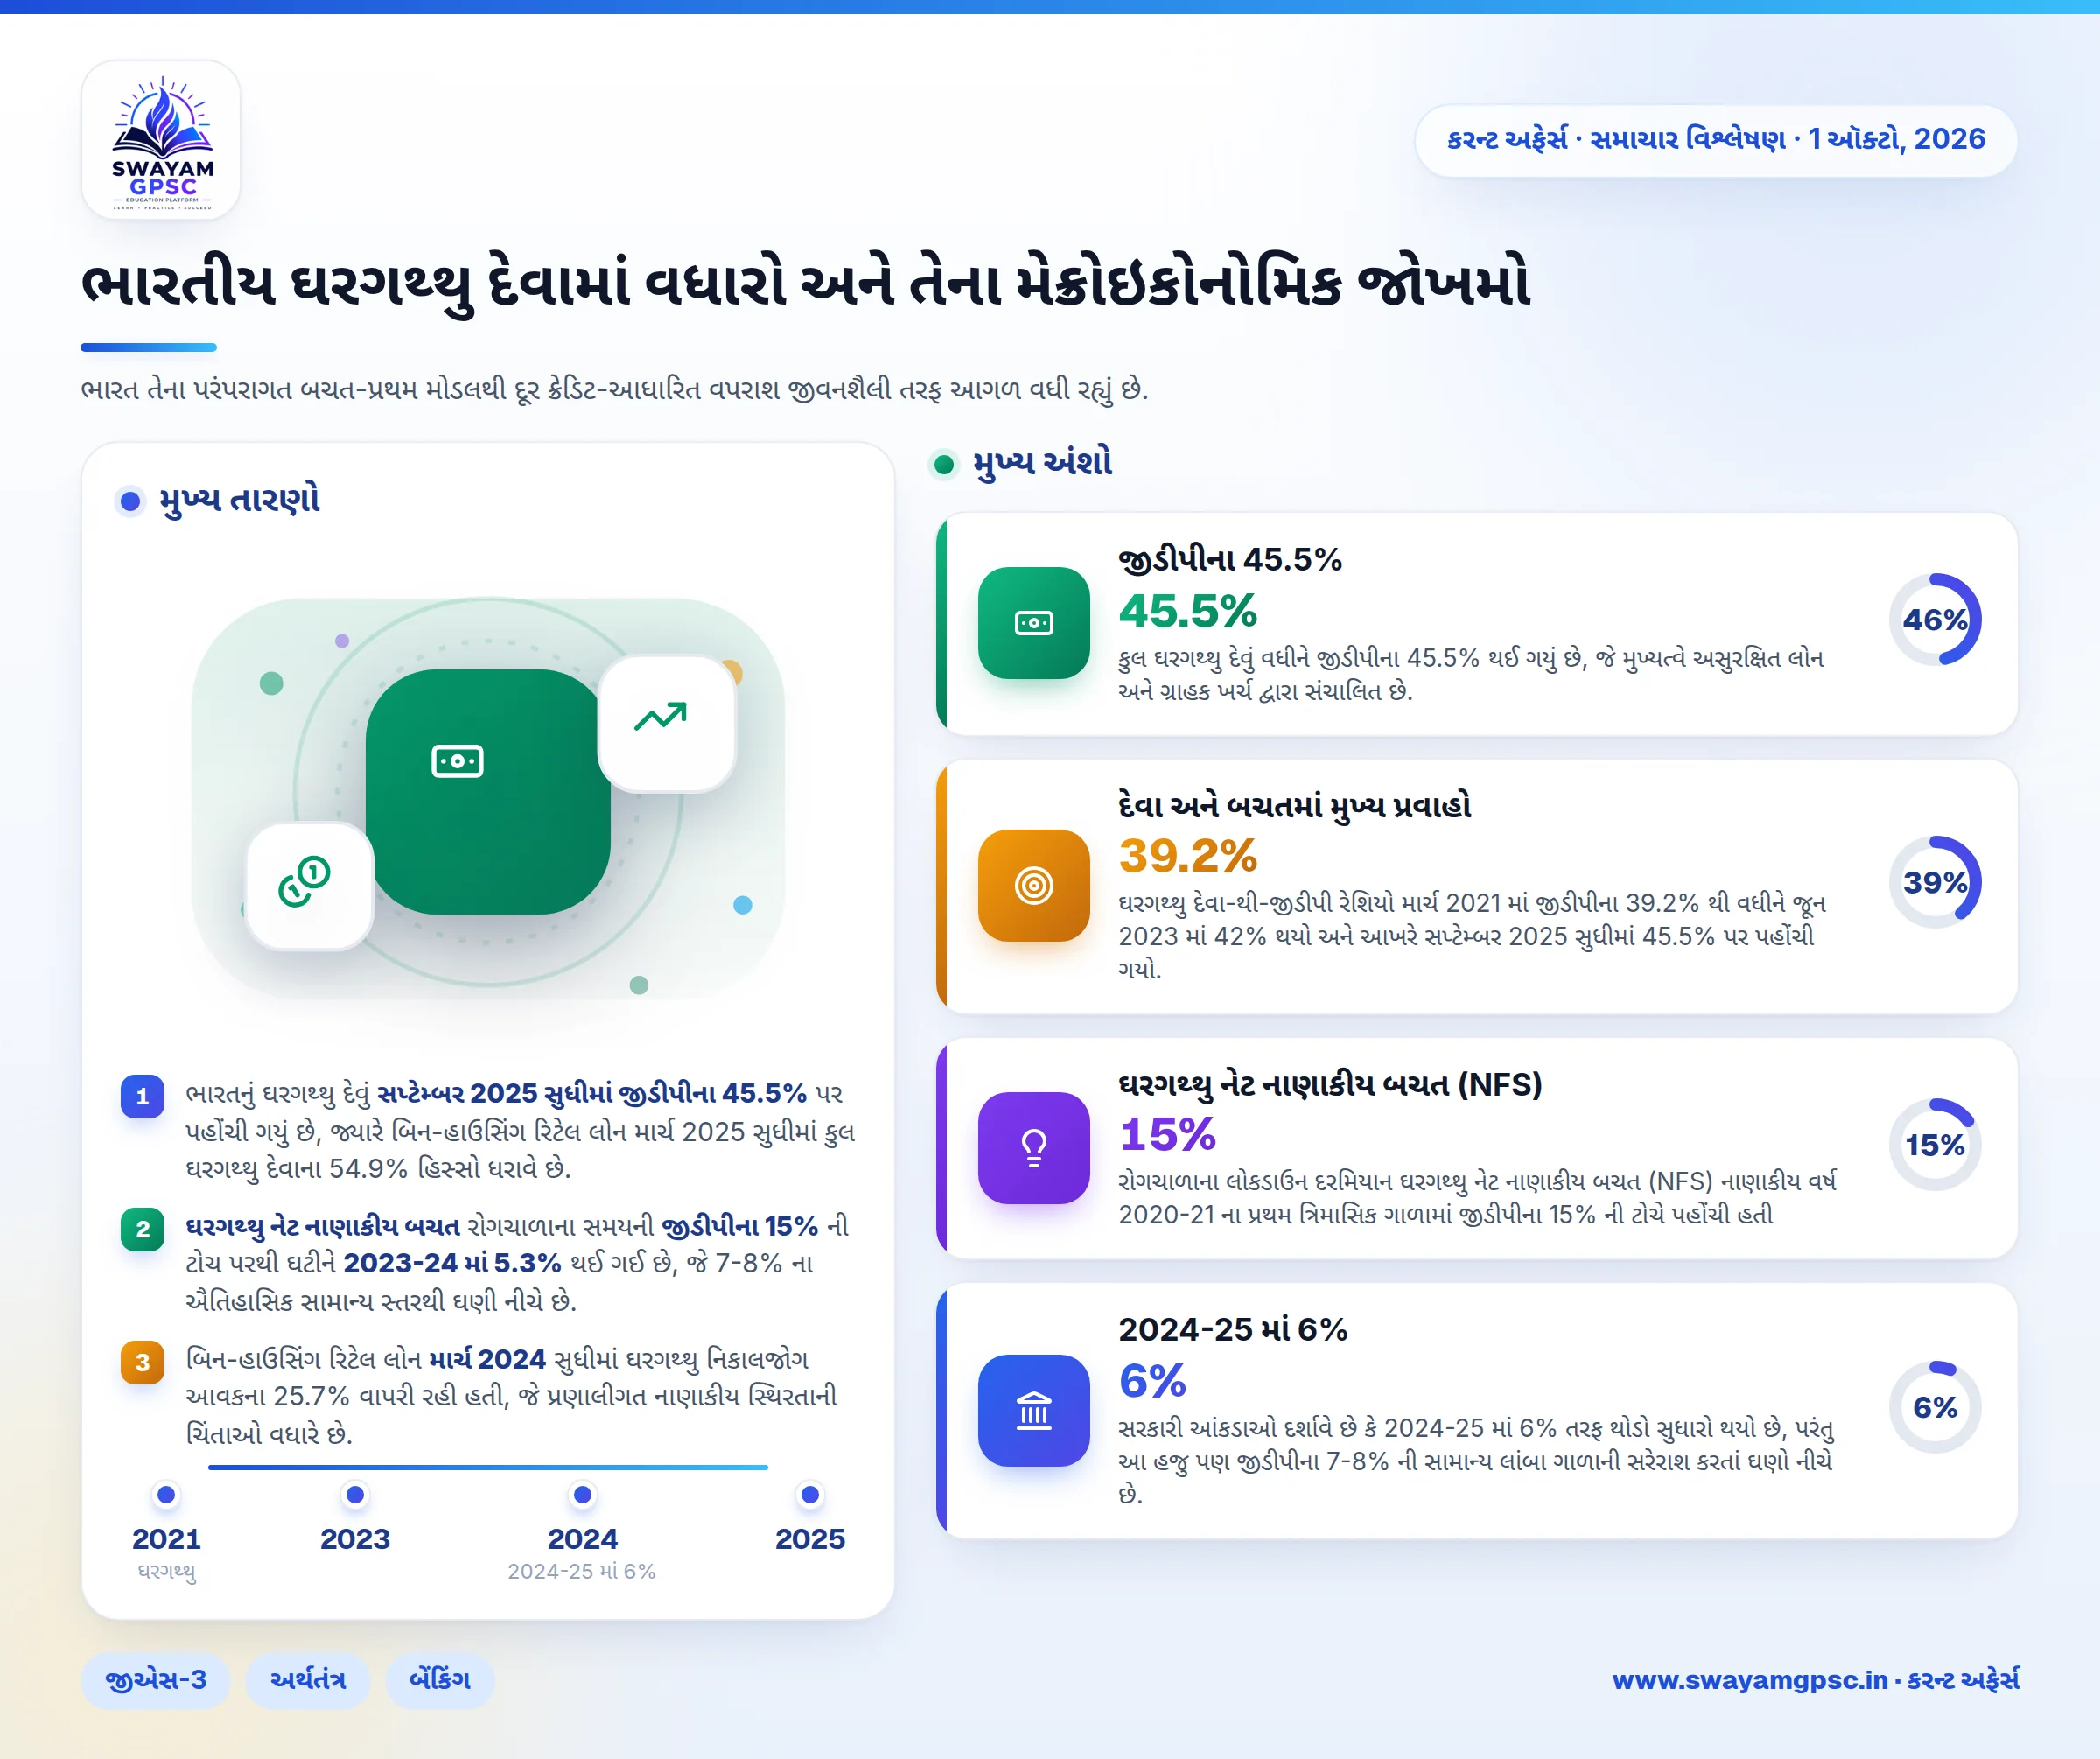
- ભારતનું ઘરગથ્થુ દેવું સપ્ટેમ્બર 2025 સુધીમાં જીડીપીના 45.5% પર પહોંચી ગયું છે, જ્યારે બિન-હાઉસિંગ રિટેલ લોન માર્ચ 2025 સુધીમાં કુલ ઘરગથ્થુ દેવાના 54.9% હિસ્સો ધરાવે છે.
- ઘરગથ્થુ નેટ નાણાકીય બચત રોગચાળાના સમયની જીડીપીના 15% ની ટોચ પરથી ઘટીને 2023-24 માં 5.3% થઈ ગઈ છે, જે 7-8% ના ઐતિહાસિક સામાન્ય સ્તરથી ઘણી નીચે છે.
- બિન-હાઉસિંગ રિટેલ લોન માર્ચ 2024 સુધીમાં ઘરગથ્થુ નિકાલજોગ આવકના 25.7% વાપરી રહી હતી, જે પ્રણાલીગત નાણાકીય સ્થિરતાની ચિંતાઓ વધારે છે.
- વધતા અસુરક્ષિત ડિજિટલ ધિરાણના પ્રતિભાવમાં, રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) એ અતિશય દેવાને રોકવા માટે નવેમ્બર 2023 માં ગ્રાહક ધિરાણ પર જોખમનું ભારણ વધાર્યું હતું.
શા માટે ચર્ચામાં છે?
- ભારતમાં દેશભરમાં ઘરગથ્થુ દેવામાં તીવ્ર વધારો નોંધાઈ રહ્યો છે.
- તે જ સમયે, ઘરગથ્થુ નેટ નાણાકીય બચત રોગચાળાના સમયની તેમની ટોચ પરથી ઝડપથી ઘટી ગઈ છે.
- આ બદલાવ એવા સમયે મોટા પ્રશ્નો ઉભા કરે છે કે પરિવારો ભવિષ્યની કમાણી સામે ભારે ઉધાર લે છે ત્યારે ક્રેડિટ-આધારિત ખર્ચ કેટલો સમય ટકી શકે છે.
ઝાંખી
- ભારત તેના પરંપરાગત બચત-પ્રથમ મોડલથી દૂર ક્રેડિટ-આધારિત વપરાશ જીવનશૈલી તરફ આગળ વધી રહ્યું છે.
- કુલ ઘરગથ્થુ દેવું વધીને જીડીપીના 45.5% થઈ ગયું છે, જે મુખ્યત્વે અસુરક્ષિત લોન અને ગ્રાહક ખર્ચ દ્વારા સંચાલિત છે.
- જ્યારે લોનની સુવિધા વૃદ્ધિમાં મદદ કરી શકે છે, ત્યારે અતિશય ઉધાર નાણાકીય સુરક્ષા કવચને નબળું પાડે છે, અસમાનતાને વધુ ઊંડી બનાવે છે અને વ્યાપક બેંકિંગ સ્થિરતાને જોખમમાં મૂકે છે.
- આને ઠીક કરવા માટે, દેશને વાસ્તવિક વેતન વૃદ્ધિ, સાવચેતીભર્યા ધિરાણ ધોરણો અને મજબૂત સામાજિક સુરક્ષા પ્રણાલીઓની જરૂર છે.
દેવા અને બચતમાં મુખ્ય પ્રવાહો
- ઘરગથ્થુ દેવા-થી-જીડીપી રેશિયો માર્ચ 2021 માં જીડીપીના 39.2% થી વધીને જૂન 2023 માં 42% થયો અને આખરે સપ્ટેમ્બર 2025 સુધીમાં 45.5% પર પહોંચી ગયો.
- રોગચાળાના લોકડાઉન દરમિયાન ઘરગથ્થુ નેટ નાણાકીય બચત (NFS) નાણાકીય વર્ષ 2020-21 ના પ્રથમ ત્રિમાસિક ગાળામાં જીડીપીના 15% ની ટોચે પહોંચી હતી, જે બાદમાં ઘટીને 2022-23 માં 5.1% અને 2023-24 માં 5.3% થઈ ગઈ હતી.
- સરકારી આંકડાઓ દર્શાવે છે કે 2024-25 માં 6% તરફ થોડો સુધારો થયો છે, પરંતુ આ હજુ પણ જીડીપીના 7-8% ની સામાન્ય લાંબા ગાળાની સરેરાશ કરતાં ઘણો નીચે છે.
- કુલ નાણાકીય જવાબદારીઓ 2020-21 માં જીડીપીના 3.9% થી વધીને 2023-24 માં 6.4% થઈ ગઈ છે, જે દેવું લેવાની વધતી ઈચ્છા દર્શાવે છે.
- ધિરાણ સંપત્તિ-નિર્માણ કરતી હાઉસિંગ લોનથી દૂર થઈને વપરાશ તરફ વળ્યું છે, જેમાં બિન-હાઉસિંગ લોન માર્ચ 2025 સુધીમાં કુલ ઘરગથ્થુ દેવાના 54.9% હિસ્સો ધરાવે છે.
- અસુરક્ષિત વ્યક્તિગત લોન, ક્રેડિટ કાર્ડ બેલેન્સ અને બાય-નાઉ-પે-લેટર (BNPL) યોજનાઓ પરંપરાગત હોમ અથવા બિઝનેસ ક્રેડિટ કરતાં ઘણી ઝડપથી વધી રહી છે.
- માર્ચ 2024 સુધીમાં, આ બિન-હાઉસિંગ લોનની ચુકવણીમાં કુલ ઘરગથ્થુ નિકાલજોગ આવકના 25.7% વપરાઈ ગયા હતા.
- મ્યુચ્યુઅલ ફંડ્સ (MFs) માં ઘરગથ્થુ ફાળવણી 2020-21 માં નાણાકીય પ્રવાહના 2.1% થી વધીને 2023-24 માં 7% થઈ ગઈ છે, જે ફિક્સ્ડ બેંક ડિપોઝિટમાંથી માર્કેટ-લિંક્ડ એસેટ્સ તરફનો બદલાવ દર્શાવે છે.
વધતા ઘરગથ્થુ દેવાના ચાલક બળો
- ફિનટેક એપ્સ અને ત્વરિત ક્રેડિટ વિકલ્પોએ ઉધાર લેવામાંથી અવરોધો દૂર કર્યા છે, જેનાથી વાસ્તવિક ખરીદ શક્તિ દેવાની મર્યાદાઓ સાથે મૂંઝવણમાં મુકાઈ ગઈ છે.
- અસંગઠિત અને અનૌપચારિક ક્ષેત્રોમાં સ્થિર વાસ્તવિક વેતન વૃદ્ધિ કામદારોને રોજિંદા જીવનના ખર્ચ માટે લોનનો ઉપયોગ કરવાની ફરજ પાડે છે.
- આરોગ્યસંભાળ, શિક્ષણ અને ઘરના ભાડા માટેના ખિસ્સા બહારના વધતા ખર્ચ પરિવારોને દેવા તરફ ધકેલે છે કારણ કે જાહેર સુરક્ષા કવચ નબળું છે.
- બદલાતી જીવનશૈલીના ધોરણો અને રોગચાળા પછીના મજબૂત આશાવાદે ઉધાર લીધેલા નાણાંથી વિવેકાધીન સુધારાઓ માટે ભંડોળ પૂરું પાડવાનું સામાન્ય બનાવ્યું છે.
પડકારો અને મેક્રોઇકોનોમિક જોખમો
- ઓછી ઘરગથ્થુ બચત કુલ મૂડી નિર્માણ માટે ઉપલબ્ધ સ્થાનિક મૂડીના ભંડોળને ઘટાડે છે, જે લાંબા ગાળાના ઔદ્યોગિક રોકાણને નુકસાન પહોંચાડે છે.
- વધતો દેવા-ચુકવણીનો બોજ ભવિષ્યના ખર્ચને અસર કરે છે, જૂના દેવાની ચૂકવણી કરવા માટે લેવામાં આવેલી નવી લોન દ્વારા 2023 અને 2025 વચ્ચે સરેરાશ લેણદારના દેવામાં 23% નો વધારો થયો છે.
- K-આકારનું વિભાજન વધુ વણસી રહ્યું છે કારણ કે ગરીબ પરિવારો મૂળભૂત અસ્તિત્વ માટે ઉધાર લે છે જ્યારે સમૃદ્ધ પરિવારો નાણાકીય બજારો દ્વારા સંપત્તિનું નિર્માણ કરે છે.
- અસુરક્ષિત ગ્રાહક ધિરાણમાં વધારો બેંકો અને ધિરાણ સંસ્થાઓ માટે અચાનક નોન-પર્ફોર્મિંગ એસેટ્સ (NPA) વધવાના જોખમને વધારે છે.
- સ્થાનિક બચતમાં ઘટાડો વિદેશી મૂડી પર વધુ નિર્ભરતા લાવે છે, જેનાથી ચાલુ ખાતાની ખાધ (CAD) ના જોખમો વધે છે, ખાસ કરીને વિદેશી રોકાણકારોએ 2025 માં ભારતમાંથી રેકોર્ડ રૂ. 1.66 લાખ કરોડ પાછા ખેંચ્યા પછી.
- આરબીઆઈ વાર્ષિક અહેવાલ 2024-25 નોંધે છે કે અનૌપચારિક કામદારો અસ્થિર કમાણીનો સામનો કરે છે, જે તેમના માટે અસુરક્ષિત દેવાની ચુકવણી કરવાનું જોખમી બનાવે છે.
- ક્રેડિટ એક્સેસ વધતી સમૃદ્ધિનો ભ્રમ આપે છે જ્યારે માત્ર આવકની સમસ્યાઓમાં વિલંબ કરે છે, જેના કારણે આરબીઆઈએ નવેમ્બર 2023 માં ગ્રાહક લોન પર જોખમનું ભારણ વધાર્યું હતું.
- ઉચ્ચ ઘરગથ્થુ દેવું ગ્રાહક ખર્ચને મધ્યસ્થ બેંક દ્વારા વ્યાજ દરમાં કરાતા વધારા પ્રત્યે અતિશય સંવેદનશીલ બનાવે છે.
- સોનાના ઊંચા ભાવો પરિવારોની વાસ્તવિક માસિક આવકમાં સુધારો કર્યા વિના દાગીના પર વધુ ઉધાર લેવાની મંજૂરી આપીને સંપત્તિનો ભ્રમ પેદા કરે છે.
આગળનો માર્ગ
- રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) એ કડક દેવા-થી-આવક મર્યાદા લાગુ કરવી જોઈએ અને ડિજિટલ પ્લેટફોર્મ પર આક્રમક અલ્ગોરિધમિક ધિરાણને પ્રતિબંધિત કરવું જોઈએ.
- નિયમોએ હાઉસિંગ અને શિક્ષણ જેવી સંપત્તિ-નિર્માણ કરતી લોનને પ્રોત્સાહન આપવું જોઈએ જ્યારે BNPL જેવા વપરાશ ધિરાણ પર ઉચ્ચ જોખમનું ભારણ રાખવું જોઈએ.
- નીતિ નિર્માતાઓએ વાસ્તવિક વેતનને વધારવા માટે પ્રોડક્શન લિંક્ડ ઇન્સેન્ટિવ (PLI) યોજનાઓ જેવી પહેલો દ્વારા સ્થિર ઉત્પાદન નોકરીઓને પ્રોત્સાહિત કરવી જોઈએ.
- રિટેલ રોકાણકારોને ઇક્વિટી-લિંક્ડ સેવિંગ્સ સ્કીમ્સ (ELSS) અને સિસ્ટમેટિક ઇન્વેસ્ટમેન્ટ પ્લાન્સ (SIPs) જેવા શિસ્તબદ્ધ સંપત્તિ-નિર્માણ સાધનો તરફ ઓછી કિંમતનું નાણાકીય માર્ગદર્શન મળવું જોઈએ.
- જાહેર આરોગ્યસંભાળ અને મૂળભૂત સામાજિક સુરક્ષાના વિસ્તરણથી પરિવારોને ઊંચી કિંમતની કટોકટીની લોન લેતા સીધા જ અટકાવી શકાશે.
નિષ્કર્ષ
- વધતું દેવું ત્યારે જોખમી બને છે જ્યારે લોન ઉત્પાદક, સંપત્તિ-ઉત્પાદક અસ્કયામતો બનાવવાને બદલે મૂળભૂત આવકનું સ્થાન લે છે.
- ભારતને નક્કર સામાજિક સુરક્ષા અને શિસ્તબદ્ધ ધિરાણ દ્વારા સમર્થિત આવક-આધારિત આર્થિક મોડલની જરૂર છે જેથી નાગરિકો સુરક્ષિત રીતે તેમના ભવિષ્યનું નિર્માણ કરી શકે.