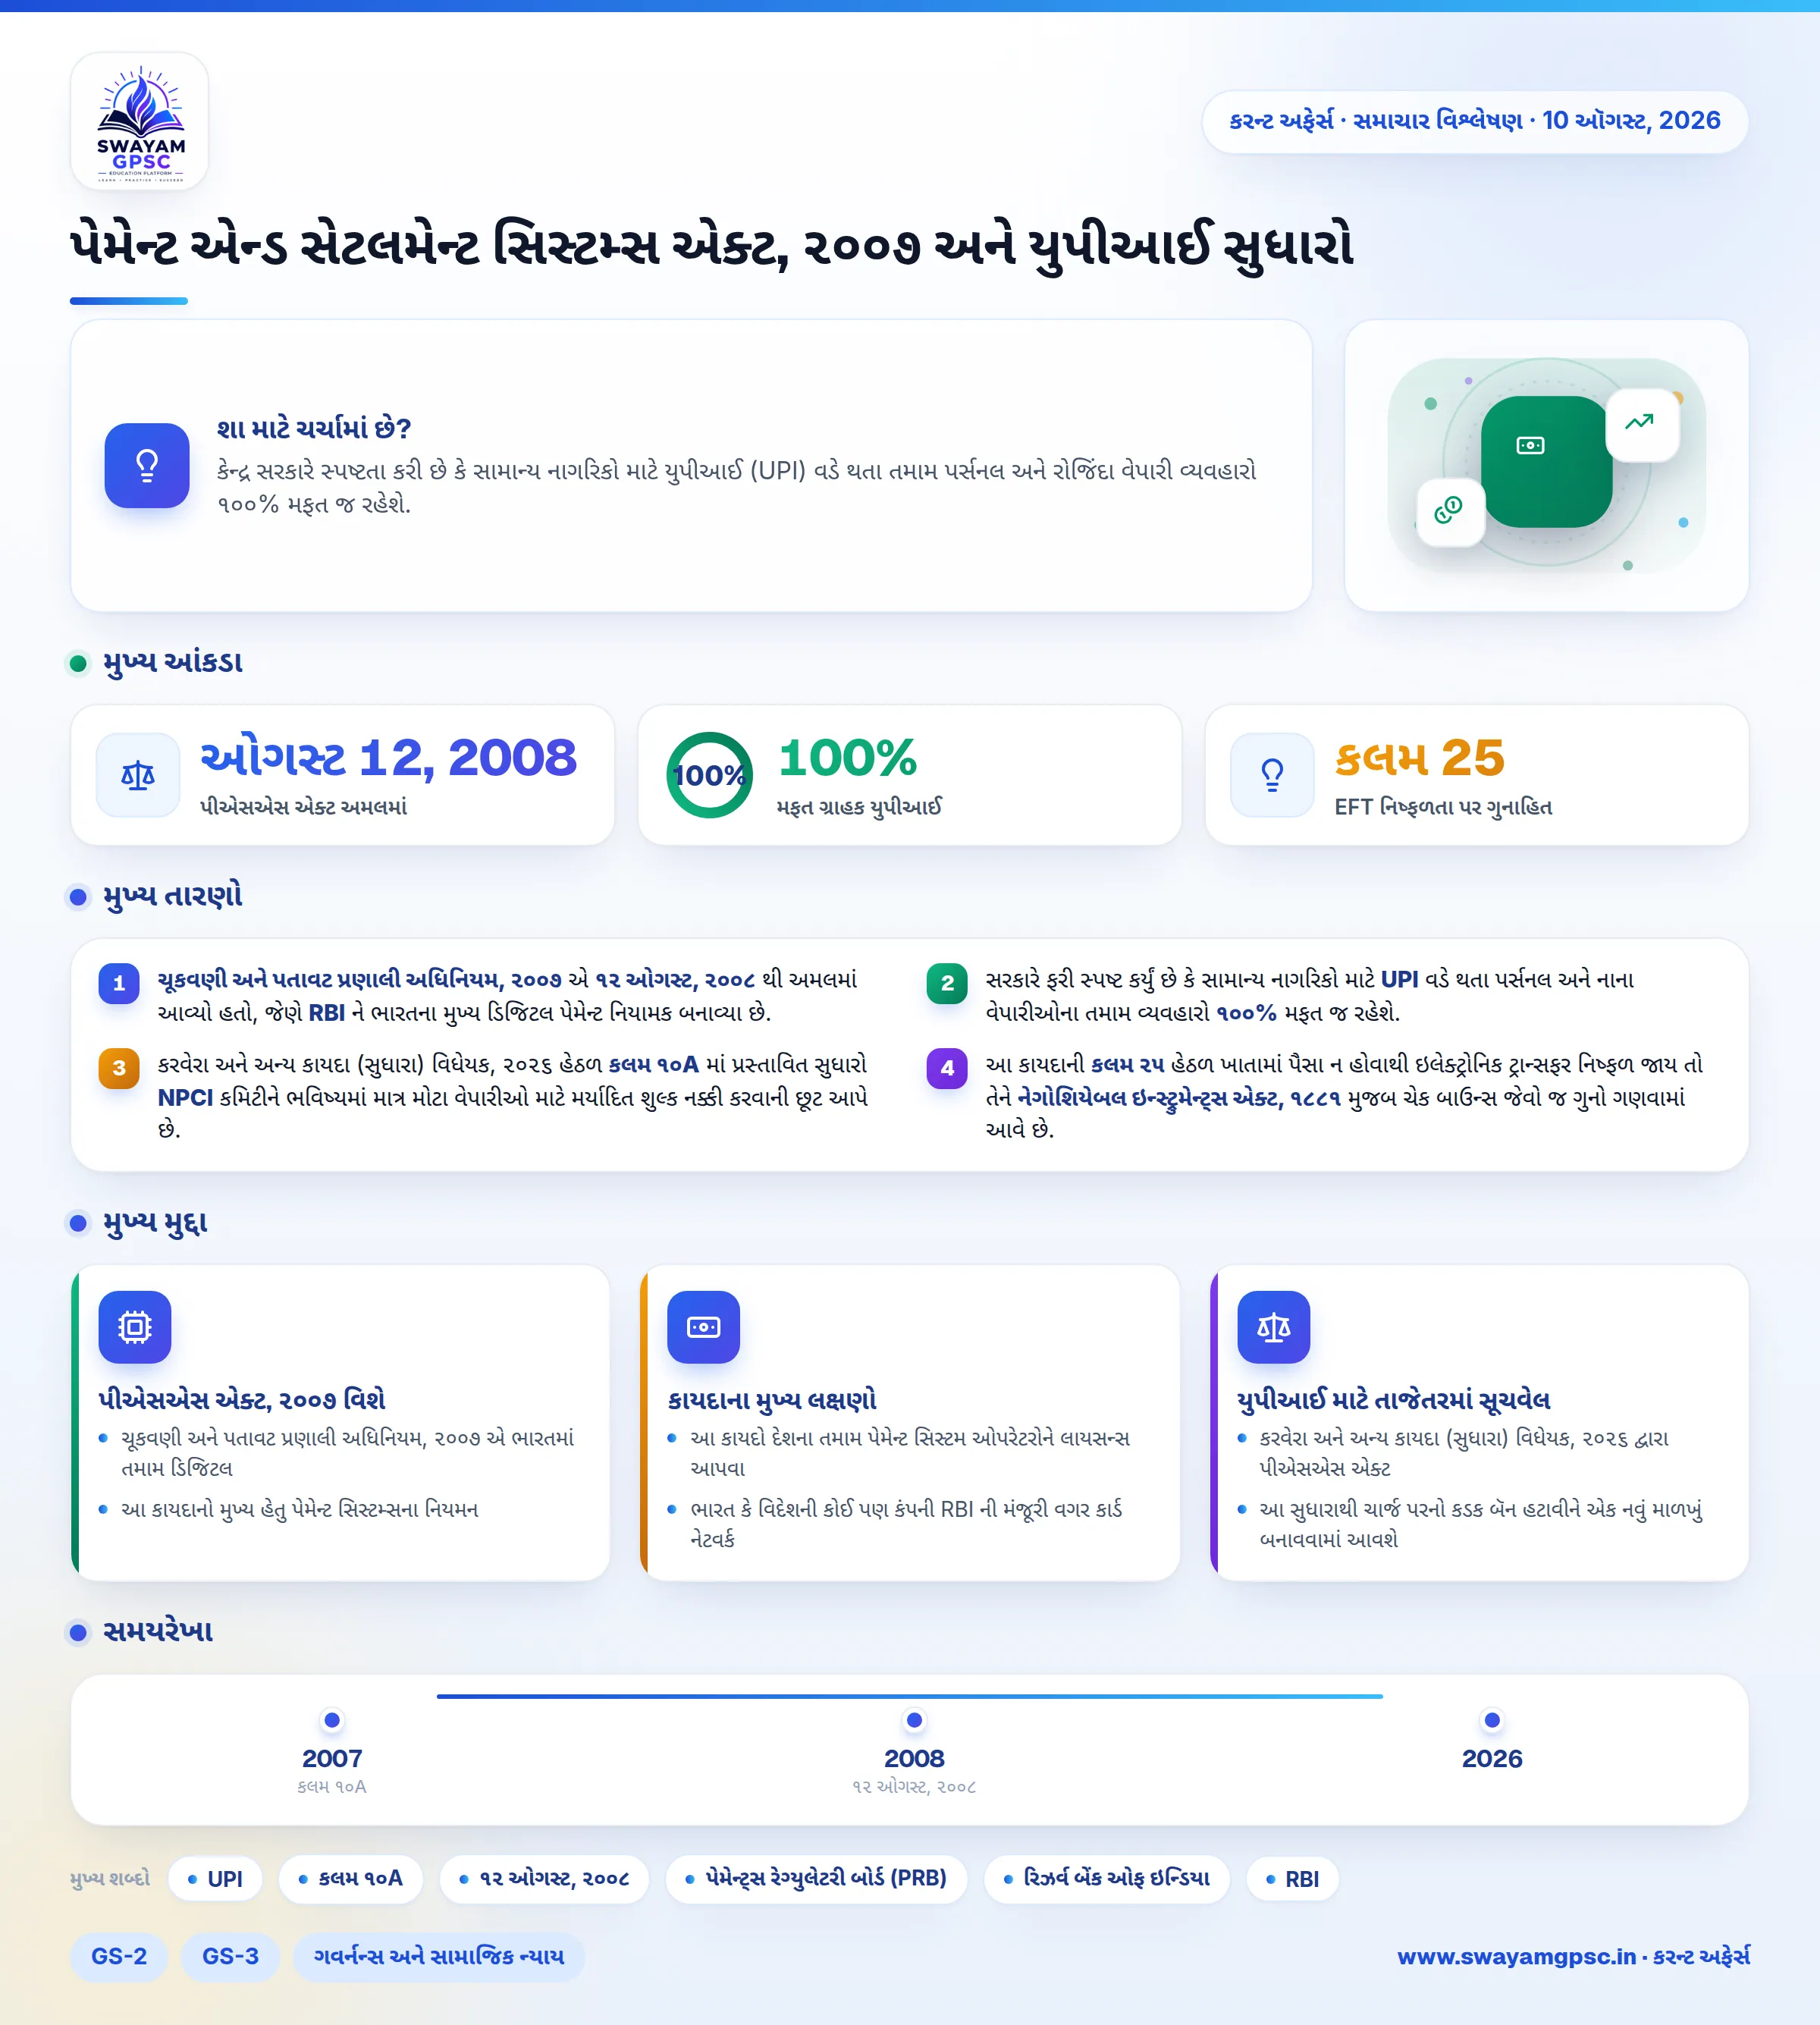
પેમેન્ટ એન્ડ સેટલમેન્ટ સિસ્ટમ્સ એક્ટ, 2007 અને યુપીઆઈ સુધારો
#GS-2 #GS-3 #ગવર્નન્સ અને સામાજિક ન્યાય #નિયમનકારી સંસ્થાઓ #અર્થતંત્ર #બેંકિંગ #રાષ્ટ્રીય #UPI #પીએસએસ એક્ટ 2007
મુખ્ય મુદ્દા
- ચૂકવણી અને પતાવટ પ્રણાલી અધિનિયમ, 2007 એ 12 ઓગસ્ટ, 2008 થી અમલમાં આવ્યો હતો, જેણે RBI ને ભારતના મુખ્ય ડિજિટલ પેમેન્ટ નિયામક બનાવ્યા છે.
- સરકારે ફરી સ્પષ્ટ કર્યું છે કે સામાન્ય નાગરિકો માટે UPI વડે થતા પર્સનલ અને નાના વેપારીઓના તમામ વ્યવહારો 100% મફત જ રહેશે.
- કરવેરા અને અન્ય કાયદા (સુધારા) વિધેયક, 2026 હેઠળ કલમ 10A માં પ્રસ્તાવિત સુધારો NPCI કમિટીને ભવિષ્યમાં માત્ર મોટા વેપારીઓ માટે મર્યાદિત શુલ્ક નક્કી કરવાની છૂટ આપે છે.
- આ કાયદાની કલમ 25 હેઠળ ખાતામાં પૈસા ન હોવાથી ઇલેક્ટ્રોનિક ટ્રાન્સફર નિષ્ફળ જાય તો તેને નેગોશિયેબલ ઇન્સ્ટ્રુમેન્ટ્સ એક્ટ, 1881 મુજબ ચેક બાઉન્સ જેવો જ ગુનો ગણવામાં આવે છે.
શા માટે ચર્ચામાં છે?
- કેન્દ્ર સરકારે સ્પષ્ટતા કરી છે કે સામાન્ય નાગરિકો માટે યુપીઆઈ (UPI) વડે થતા તમામ પર્સનલ અને રોજિંદા વેપારી વ્યવહારો 100% મફત જ રહેશે.
- કરવેરા અને અન્ય કાયદા (સુધારા) વિધેયક, 2026 દ્વારા ચૂકવણી અને પતાવટ પ્રણાલી અધિનિયમ, 2007 ની કલમ 10A માં સુધારાની વાતો સામે આવતા લોકોમાં ચિંતા ઉભી થઈ હતી, જેના જવાબમાં સરકારે આ સ્પષ્ટતા કરી છે.
પીએસએસ એક્ટ, 2007 વિશે
- ચૂકવણી અને પતાવટ પ્રણાલી અધિનિયમ, 2007 એ ભારતમાં તમામ ડિજિટલ, ઇલેક્ટ્રોનિક અને પરંપરાગત પેમેન્ટ સિસ્ટમ્સનું નિયમન કરતો મુખ્ય કાયદો છે. આ કાયદો ડિસેમ્બર 2007 માં પસાર થયો હતો અને 12 ઓગસ્ટ, 2008 થી અમલમાં આવ્યો હતો.
- આ કાયદાનો મુખ્ય હેતુ પેમેન્ટ સિસ્ટમ્સના નિયમન, સુપરવિઝન અને સેટલમેન્ટ માટે મજબૂત કાનૂની માળખું બનાવવાનો છે, જેમાં પેમેન્ટ્સ રેગ્યુલેટરી બોર્ડ (PRB) ની મદદથી રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) ને મુખ્ય કાનૂની સંસ્થા બનાવવામાં આવી છે.
કાયદાના મુખ્ય લક્ષણો
- આ કાયદો દેશના તમામ પેમેન્ટ સિસ્ટમ ઓપરેટરોને લાયસન્સ આપવા, તપાસ કરવા અને નિયમો બનાવવાની પૂરતી સત્તા માત્ર રિઝર્વ બેંક ઓફ ઇન્ડિયા ને આપે છે.
- ભારત કે વિદેશની કોઈ પણ કંપની RBI ની મંજૂરી વગર કાર્ડ નેટવર્ક, વૉલેટ કે મની ટ્રાન્સફર જેવી પેમેન્ટ સિસ્ટમ શરૂ કરી શકતી નથી.
- નાણાકીય પતાવટ અને નેટિંગને આ કાયદો કાનૂની માન્યતા આપે છે. આથી એક વાર પેમેન્ટ પૂરું થઈ જાય પછી કોઈ પણ કંપની નાદાર થાય તો પણ તે વ્યવહાર રદ થઈ શકતો નથી.
- કલમ 25 હેઠળ ખાતામાં પૂરતા પૈસા ન હોવાને કારણે ઇલેક્ટ્રોનિક ટ્રાન્સફર નિષ્ફળ જાય તો તેને ગુનો ગણવામાં આવે છે, જેને નેગોશિયેબલ ઇન્સ્ટ્રુમેન્ટ્સ એક્ટ, 1881 હેઠળ ચેક બાઉન્સ જેવા જ કડક નિયમો લાગુ પડે છે.
- આ કાયદો RBI ને ટેકનિકલ ધોરણો નક્કી કરવા, કોમ્પ્યુટર સિસ્ટમનું ઓડિટ કરવા અને ભારત કે વિદેશમાં આવેલી કંપનીઓની પ્રત્યક્ષ તપાસ કરવાની સંપૂર્ણ સત્તા આપે છે.
- પેમેન્ટ કંપનીઓ વચ્ચે, યુઝર્સ અને કંપનીઓ વચ્ચે કે RBI સાથે જોડાયેલા વિવાદો ઉકેલવા માટે આ કાયદામાં સ્પષ્ટ માળખું આપવામાં આવ્યું છે.
યુપીઆઈ માટે તાજેતરમાં સૂચવેલ સુધારો (2026)
- કરવેરા અને અન્ય કાયદા (સુધારા) વિધેયક, 2026 દ્વારા પીએસએસ એક્ટ, 2007 ની કલમ 10A માં સુધારો કરવાની યોજના છે.
- આ સુધારાથી ચાર્જ પરનો કડક બૅન હટાવીને એક નવું માળખું બનાવવામાં આવશે, જેથી નેશનલ પેમેન્ટ્સ કોર્પોરેશન ઓફ ઇન્ડિયા (NPCI) ના નેતૃત્વ હેઠળની UPI એન્ડ સર્વિસિસ સ્ટીયરિંગ કમિટી જરૂર પડે ત્યારે ભવિષ્યમાં મોટા વેપારીઓ માટે મર્યાદિત મર્ચન્ટ ડિસ્કાઉન્ટ રેટ (MDR) નક્કી કરી શકશે.
- સામાન્ય નાગરિકો માટે પર્સનલ વ્યવહારો અને રોજિંદા ખરીદીના પેમેન્ટ હંમેશાની જેમ 100% મફત જ રહેશે.
- ભવિષ્યમાં જો કોઈ MDR ફી લાવવામાં આવશે તો પણ તે માત્ર મોટા વેપારીઓ અને ઊંચી રકમના વ્યવહારો પર જ લાગુ થશે, જે સામાન્ય ક્રેડિટ કે ડેબિટ કાર્ડના ચાર્જ કરતાં ખૂબ જ ઓછી હશે.