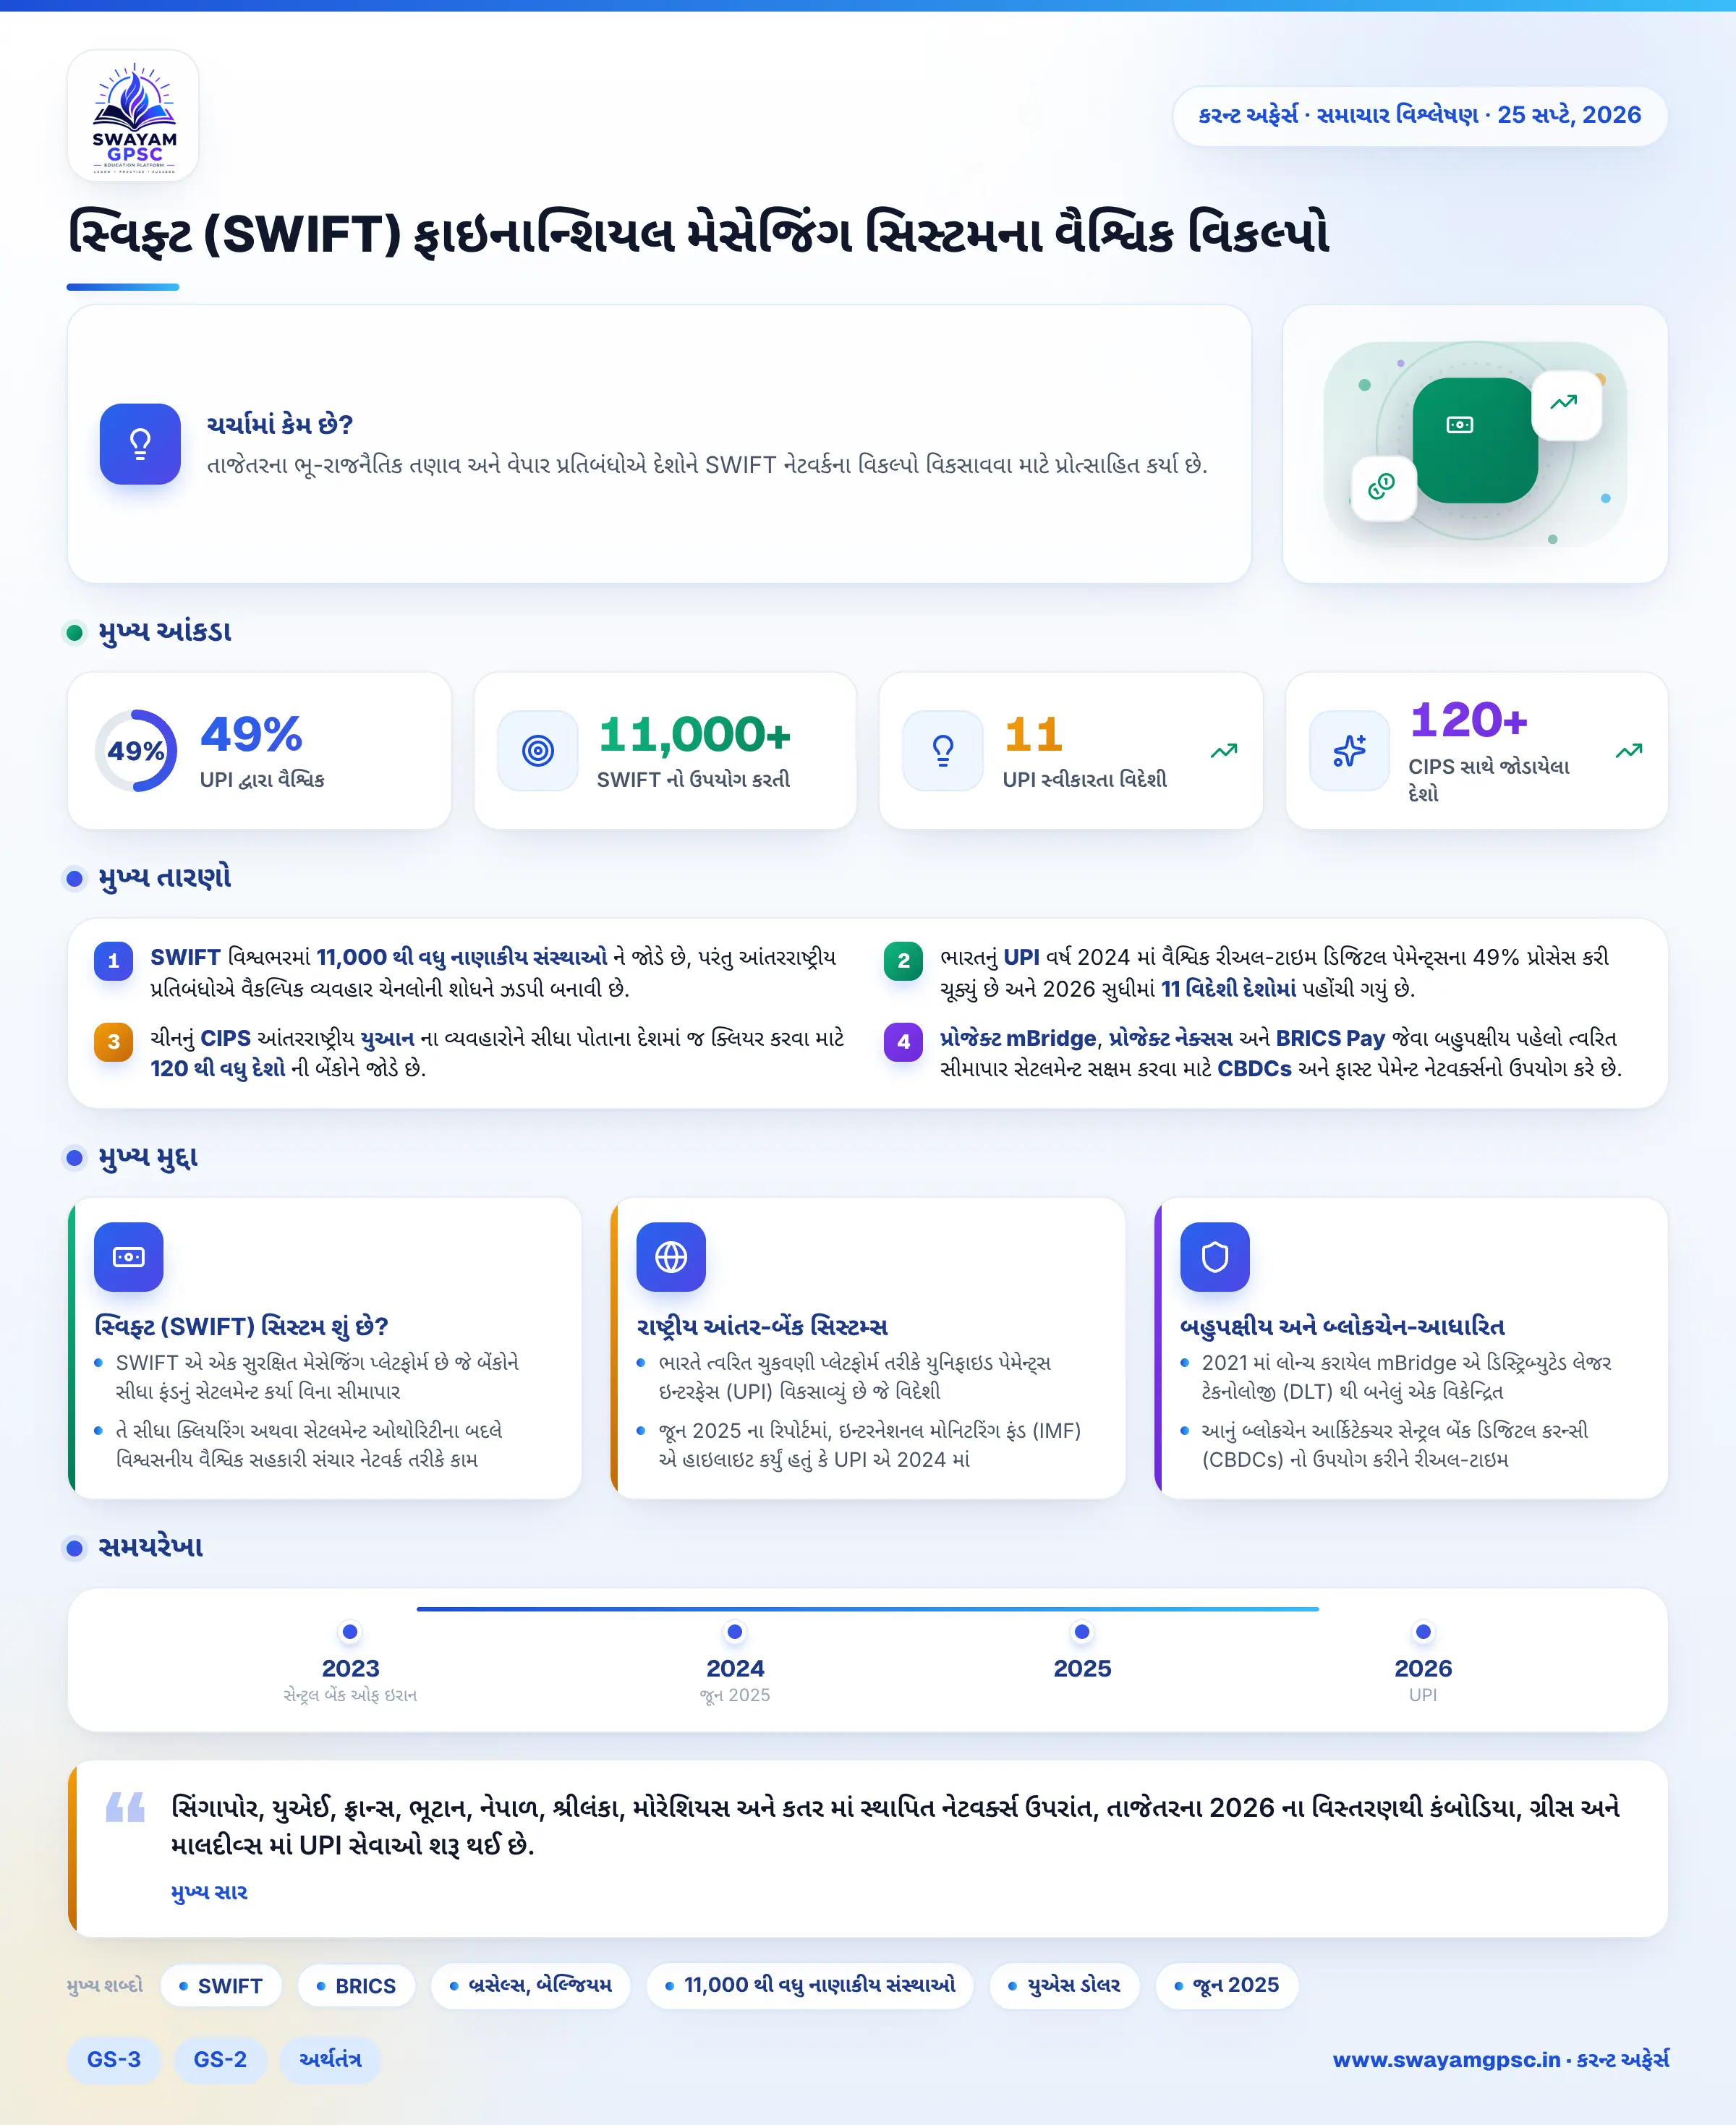
સ્વિફ્ટ (SWIFT) ફાઇનાન્શિયલ મેસેજિંગ સિસ્ટમના વૈશ્વિક વિકલ્પો
#GS-3 #GS-2 #અર્થતંત્ર #બેંકિંગ #માળખાકીય સુવિધા (ઇન્ફ્રાસ્ટ્રક્ચર) #વર્તમાન પ્રવાહો #આંતરરાષ્ટ્રીય #રાષ્ટ્રીય #બેંકિંગ ક્ષેત્ર અને NBFCs #કેપિટલ માર્કેટ (મૂડી બજાર) #સ્વિફ્ટ (SWIFT) #સીમાપાર ચૂકવણી (ક્રોસ-બોર્ડર પેમેન્ટ્સ) #સેન્ટ્રલ બેંક ડિજિટલ કરન્સી (CBDC)
મુખ્ય મુદ્દા
- SWIFT વિશ્વભરમાં 11,000 થી વધુ નાણાકીય સંસ્થાઓ ને જોડે છે, પરંતુ આંતરરાષ્ટ્રીય પ્રતિબંધોએ વૈકલ્પિક વ્યવહાર ચેનલોની શોધને ઝડપી બનાવી છે.
- ભારતનું UPI વર્ષ 2024 માં વૈશ્વિક રીઅલ-ટાઇમ ડિજિટલ પેમેન્ટ્સના 49% પ્રોસેસ કરી ચૂક્યું છે અને 2026 સુધીમાં 11 વિદેશી દેશોમાં પહોંચી ગયું છે.
- ચીનનું CIPS આંતરરાષ્ટ્રીય યુઆન ના વ્યવહારોને સીધા પોતાના દેશમાં જ ક્લિયર કરવા માટે 120 થી વધુ દેશો ની બેંકોને જોડે છે.
- પ્રોજેક્ટ mBridge, પ્રોજેક્ટ નેક્સસ અને BRICS Pay જેવા બહુપક્ષીય પહેલો ત્વરિત સીમાપાર સેટલમેન્ટ સક્ષમ કરવા માટે CBDCs અને ફાસ્ટ પેમેન્ટ નેટવર્ક્સનો ઉપયોગ કરે છે.
ચર્ચામાં કેમ છે?
- તાજેતરના ભૂ-રાજનૈતિક તણાવ અને વેપાર પ્રતિબંધોએ દેશોને SWIFT નેટવર્કના વિકલ્પો વિકસાવવા માટે પ્રોત્સાહિત કર્યા છે.
- BRICS જેવા વૈશ્વિક જૂથો સ્થાનિક ચલણો, સેન્ટ્રલ બેંક ડિજિટલ કરન્સી (CBDCs) અને mBridge તથા પ્રોજેક્ટ નેક્સસ (Project Nexus) જેવી નવીન પ્રણાલીઓનો ઉપયોગ કરીને સીમાપાર સેટલમેન્ટ ચેનલો વિકસાવી રહ્યા છે.
સ્વિફ્ટ (SWIFT) સિસ્ટમ શું છે?
- SWIFT એ એક સુરક્ષિત મેસેજિંગ પ્લેટફોર્મ છે જે બેંકોને સીધા ફંડનું સેટલમેન્ટ કર્યા વિના સીમાપાર નાણાકીય ટ્રાન્સફર માટે પ્રમાણભૂત ચુકવણી સૂચનાઓ મોકલવામાં મદદ કરે છે.
- તે સીધા ક્લિયરિંગ અથવા સેટલમેન્ટ ઓથોરિટીના બદલે વિશ્વસનીય વૈશ્વિક સહકારી સંચાર નેટવર્ક તરીકે કામ કરે છે.
- આ સિસ્ટમ નાણાકીય સંદેશાઓનું માનકીકરણ કરે છે જેથી બેંકો આંતરરાષ્ટ્રીય ચુકવણીઓને ઝડપથી અને સુરક્ષિત રીતે પ્રક્રિયા કરી શકે.
- 1973 માં બ્રસેલ્સ, બેલ્જિયમ ખાતે સ્થપાયેલ, SWIFT ની દેખરેખ G10 દેશોની સેન્ટ્રલ બેંકો, યુરોપિયન સેન્ટ્રલ બેંક અને નેશનલ બેંક ઓફ બેલ્જિયમ દ્વારા કરવામાં આવે છે.
- વિશ્વભરમાં 11,000 થી વધુ નાણાકીય સંસ્થાઓ SWIFT નો ઉપયોગ કરે છે, જે તેને વૈશ્વિક આંતર-બેંક સંચાર માટેનું પ્રાથમિક નેટવર્ક બનાવે છે.
- જોકે મોટાભાગના વ્યવહારોમાં યુએસ ડોલર નો દબદબો છે, તેમ છતાં નેટવર્ક યુરો, જાપાનીઝ યેન, બ્રિટિશ પાઉન્ડ અને ભારતીય રૂપિયા માં પણ ચુકવણીઓનું સંચાલન કરે છે.
- સંસ્થાની ઓળખ, દેશ, શહેર અને શાખાની પુષ્ટિ કરવા માટે બેંકો SWIFT અથવા BIC કોડ નામના વિશિષ્ટ 8-અક્ષર અથવા 11-અક્ષર ના આલ્ફાન્યુમેરિક કોડ પર આધાર રાખે છે.
- કોઈ દેશની બેંકોને SWIFT માંથી હટાવવાથી તેમની નાણાં ટ્રાન્સફર કરવાની, નિકાસ આવક પ્રક્રિયા કરવાની અથવા વિદેશી ધિરાણ મેળવવાની ક્ષમતા અવરોધાય છે.
- આ નેટવર્કની ઍક્સેસમાં ખલેલ પહોંચવાથી ક્રેડિટ કાર્ડ પ્રોસેસિંગ પર અસર પડી શકે છે અને ઉર્જા તથા કોમોડિટીના ભાવ વધવા સહિત વૈશ્વિક બજારમાં સમસ્યાઓ સર્જાઈ શકે છે.
રાષ્ટ્રીય આંતર-બેંક સિસ્ટમ્સ (National Interbank Systems)
- ભારતે ત્વરિત ચુકવણી પ્લેટફોર્મ તરીકે યુનિફાઇડ પેમેન્ટ્સ ઇન્ટરફેસ (UPI) વિકસાવ્યું છે જે વિદેશી ચુકવણી નેટવર્ક્સ સાથે જોડાણ કરીને વૈશ્વિક સ્તરે વિસ્તરી રહ્યું છે.
- જૂન 2025 ના રિપોર્ટમાં, ઇન્ટરનેશનલ મોનિટરિંગ ફંડ (IMF) એ હાઇલાઇટ કર્યું હતું કે UPI એ 2024 માં તમામ વૈશ્વિક રીઅલ-ટાઇમ પેમેન્ટ વોલ્યુમના 49% પ્રોસેસ કર્યા હતા.
- 2026 સુધીમાં, UPI મર્ચન્ટ સ્વીકૃતિ અને આંતરરાષ્ટ્રીય નાણાકીય ટ્રાન્સફર માટે 11 વિદેશી દેશોમાં કાર્યરત છે.
- સિંગાપોર, યુએઈ, ફ્રાન્સ, ભૂટાન, નેપાળ, શ્રીલંકા, મોરેશિયસ અને કતર માં સ્થાપિત નેટવર્ક્સ ઉપરાંત, તાજેતરના 2026 ના વિસ્તરણથી કંબોડિયા, ગ્રીસ અને માલદીવ્સ માં UPI સેવાઓ શરૂ થઈ છે.
- ચાલુ પ્રયાસોનો ઉદ્દેશ્ય બિન-નિવાસી ભારતીયો (NRIs) ને સેવા આપવાનો અને ત્વરિત ચુકવણી લિંક્સ બનાવવા માટે જાપાન જેવા દેશો સાથે જોડાણ કરવાનો છે.
- 2015 માં પીપલ્સ બેંક ઓફ ચાઇના દ્વારા શરૂ કરવામાં આવેલ ક્રોસ-બોર્ડર ઇન્ટરબેંક પેમેન્ટ સિસ્ટમ (CIPS) ચીનની અંદર જ સીધા સીમાપારના યુઆન વ્યવહારોનું ક્લિયરિંગ કરે છે.
- CIPS વિદેશી બેંકોને ઓફશોર ક્લિયરિંગ હાઉસીસને બાયપાસ કરવાની મંજૂરી આપે છે અને ભારત સિવાયના તમામ BRICS સભ્યો સહિત 120 દેશો ની સંસ્થાઓને જોડે છે.
- બેંક ઓફ રશિયા એ પશ્ચિમી આર્થિક પ્રતિબંધોને બાયપાસ કરવા માટે 2014 માં સિસ્ટમ ફોર ટ્રાન્સફર ઓફ ફાઇનાન્શિયલ મેસેજિસ (SPFS) ની રચના કરી હતી.
- 2022 માં અગ્રણી સ્થાનિક સંસ્થાઓને SWIFT માંથી દૂર કરાયા બાદ રશિયન બેંકો માટે SPFS અત્યંત મહત્વપૂર્ણ બની ગયું હતું.
- SEPAMA ઇરાનના સ્થાનિક આંતર-બેંક મેસેજિંગ નેટવર્ક તરીકે કાર્ય કરે છે.
- 2023 માં, સેન્ટ્રલ બેંક ઓફ ઇરાન એ બંને દેશો વચ્ચે સીધા બેંકિંગ સંદેશા પ્રસારિત કરવા માટે SEPAMA ને રશિયાના SPFS સાથે જોડ્યું હતું.
બહુપક્ષીય અને બ્લોકચેન-આધારિત પ્લેટફોર્મ્સ
- 2021 માં લોન્ચ કરાયેલ mBridge એ ડિસ્ટ્રિબ્યુટેડ લેજર ટેકનોલોજી (DLT) થી બનેલું એક વિકેન્દ્રિત ક્રોસ-બોર્ડર પ્લેટફોર્મ છે.
- આનું બ્લોકચેન આર્કિટેક્ચર સેન્ટ્રલ બેંક ડિજિટલ કરન્સી (CBDCs) નો ઉપયોગ કરીને રીઅલ-ટાઇમ આંતરરાષ્ટ્રીય ચુકવણીઓ અને ચલણ વિનિમયને સક્ષમ બનાવે છે.
- આ પ્રોજેક્ટ BIS ઇનોવેશન હબ હેઠળ ચીન, થાઇલેન્ડ, યુએઈ અને હોંગકોંગ ની સેન્ટ્રલ બેંકો સાથે શરૂ થયો હતો, જેમાં 2024 માં સાઉદી સેન્ટ્રલ બેંક જોડાઈ હતી.
- રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) સહિત 31 થી વધુ નિરીક્ષક સભ્યો mBridge માં ભાગ લે છે.
- આ સિસ્ટમે 2024 માં પાયાની ઓપરેશનલ ક્ષમતા હાસલ કરી હતી, જેથી બહુ-ચલણ હોલસેલ વેપાર સેટલમેન્ટ સક્ષમ બન્યું હતું.
- દેશો પ્રતિબંધોથી બચવા માટે આનો ઉપયોગ કરી શકે તેવી ચિંતાઓને કારણે બેંક ફોર ઇન્ટરનેશનલ સેટલમેન્ટ્સ (BIS) એ 2024 માં mBridge માંથી પોતાની પીછેહઠ કરી હતી.
- 2025 ના ઉત્તરાર્ધ સુધીમાં, પ્લેટફોર્મે મુખ્યત્વે ચીન અને ગલ્ફ દેશો વચ્ચે ઉર્જા ઉત્પાદનો માટે યુઆન-આધારિત વેપાર નેટવર્ક તરીકે કામ કર્યું હતું.
- BIS ઇનોવેશન હબ દ્વારા ડિઝાઇન કરાયેલ, પ્રોજેક્ટ નેક્સસ (Project Nexus) નો ઉદ્દેશ્ય ત્વરિત સીમાપાર રિટેલ ચૂકવણીઓ માટે રાષ્ટ્રીય ફાસ્ટ પેમેન્ટ સિસ્ટમ્સ (FPS) ને જોડવાનો છે.
- ભારત અને મલેશિયા, ફિલિપાઇન્સ, સિંગાપોર અને થાઇલેન્ડ સહિતના ચાર આસિયાન (ASEAN) દેશો સ્થાપક ભાગીદારો તરીકે સેવા આપે છે.
- પ્રોજેક્ટ નેક્સસ એકીકૃત સીમાપાર રિટેલ નેટવર્ક બનાવવા માટે UPI અને હાલની ચુકવણી ચેનલો પર આધારિત છે.
- 2018 માં BRICS બિઝનેસ કાઉન્સિલ દ્વારા પ્રસ્તાવિત, BRICS Pay એ સભ્ય દેશો વચ્ચે ચુકવણી સુવ્યવસ્થિત કરવા માટે રચાયેલ વિકેન્દ્રિત ડિજિટલ પ્લેટફોર્મ છે.
- BRICS સભ્યો અને મિત્ર રાષ્ટ્રો માટે બનાવાયેલ, BRICS Pay એ SWIFT, Visa અને Mastercard જેવા પરંપરાગત નાણાકીય નેટવર્ક્સ સાથે મળીને કામ કરે છે.
- BRICS જૂથ ભારતમાં UPI અને બ્રાઝિલમાં Pix જેવા નેટવર્ક્સને જોડીને રાષ્ટ્રીય ઈન્ફ્રાસ્ટ્રક્ચર, સ્થાનિક ચલણો અને CBDCs ને જોડવાની યોજના ધરાવે છે.
- USDC અથવા USDT જેવા ફિયાટ ચલણો દ્વારા સમર્થિત ડિજિટલ ટોકન્સ પબ્લિક બ્લોકચેન નેટવર્કનો ઉપયોગ કરીને સેકન્ડોમાં આંતરરાષ્ટ્રીય ચુકવણીઓ પૂર્ણ કરે છે.
- સ્ટેબલકોઇન્સ ઓછા ફી સાથે સતત કાર્ય કરતા હોવાથી, કંપનીઓ વિદેશી વ્યવસાયિક ચૂકવણીઓ અને પગાર ધોરણો માટે તેનો ઉપયોગ સતત વધારી રહી છે.