ભારતની 2016ની નોટબંધીનું એક દાયકાનું મૂલ્યાંકન
#જીએસ-2 #જીએસ-3 #સરકારી નીતિઓ અને હસ્તક્ષેપ #રાજકોષીય નીતિ #વિકાસ #બેન્કિંગ #વર્તમાન બનાવો #રાષ્ટ્રીય
મુખ્ય મુદ્દા
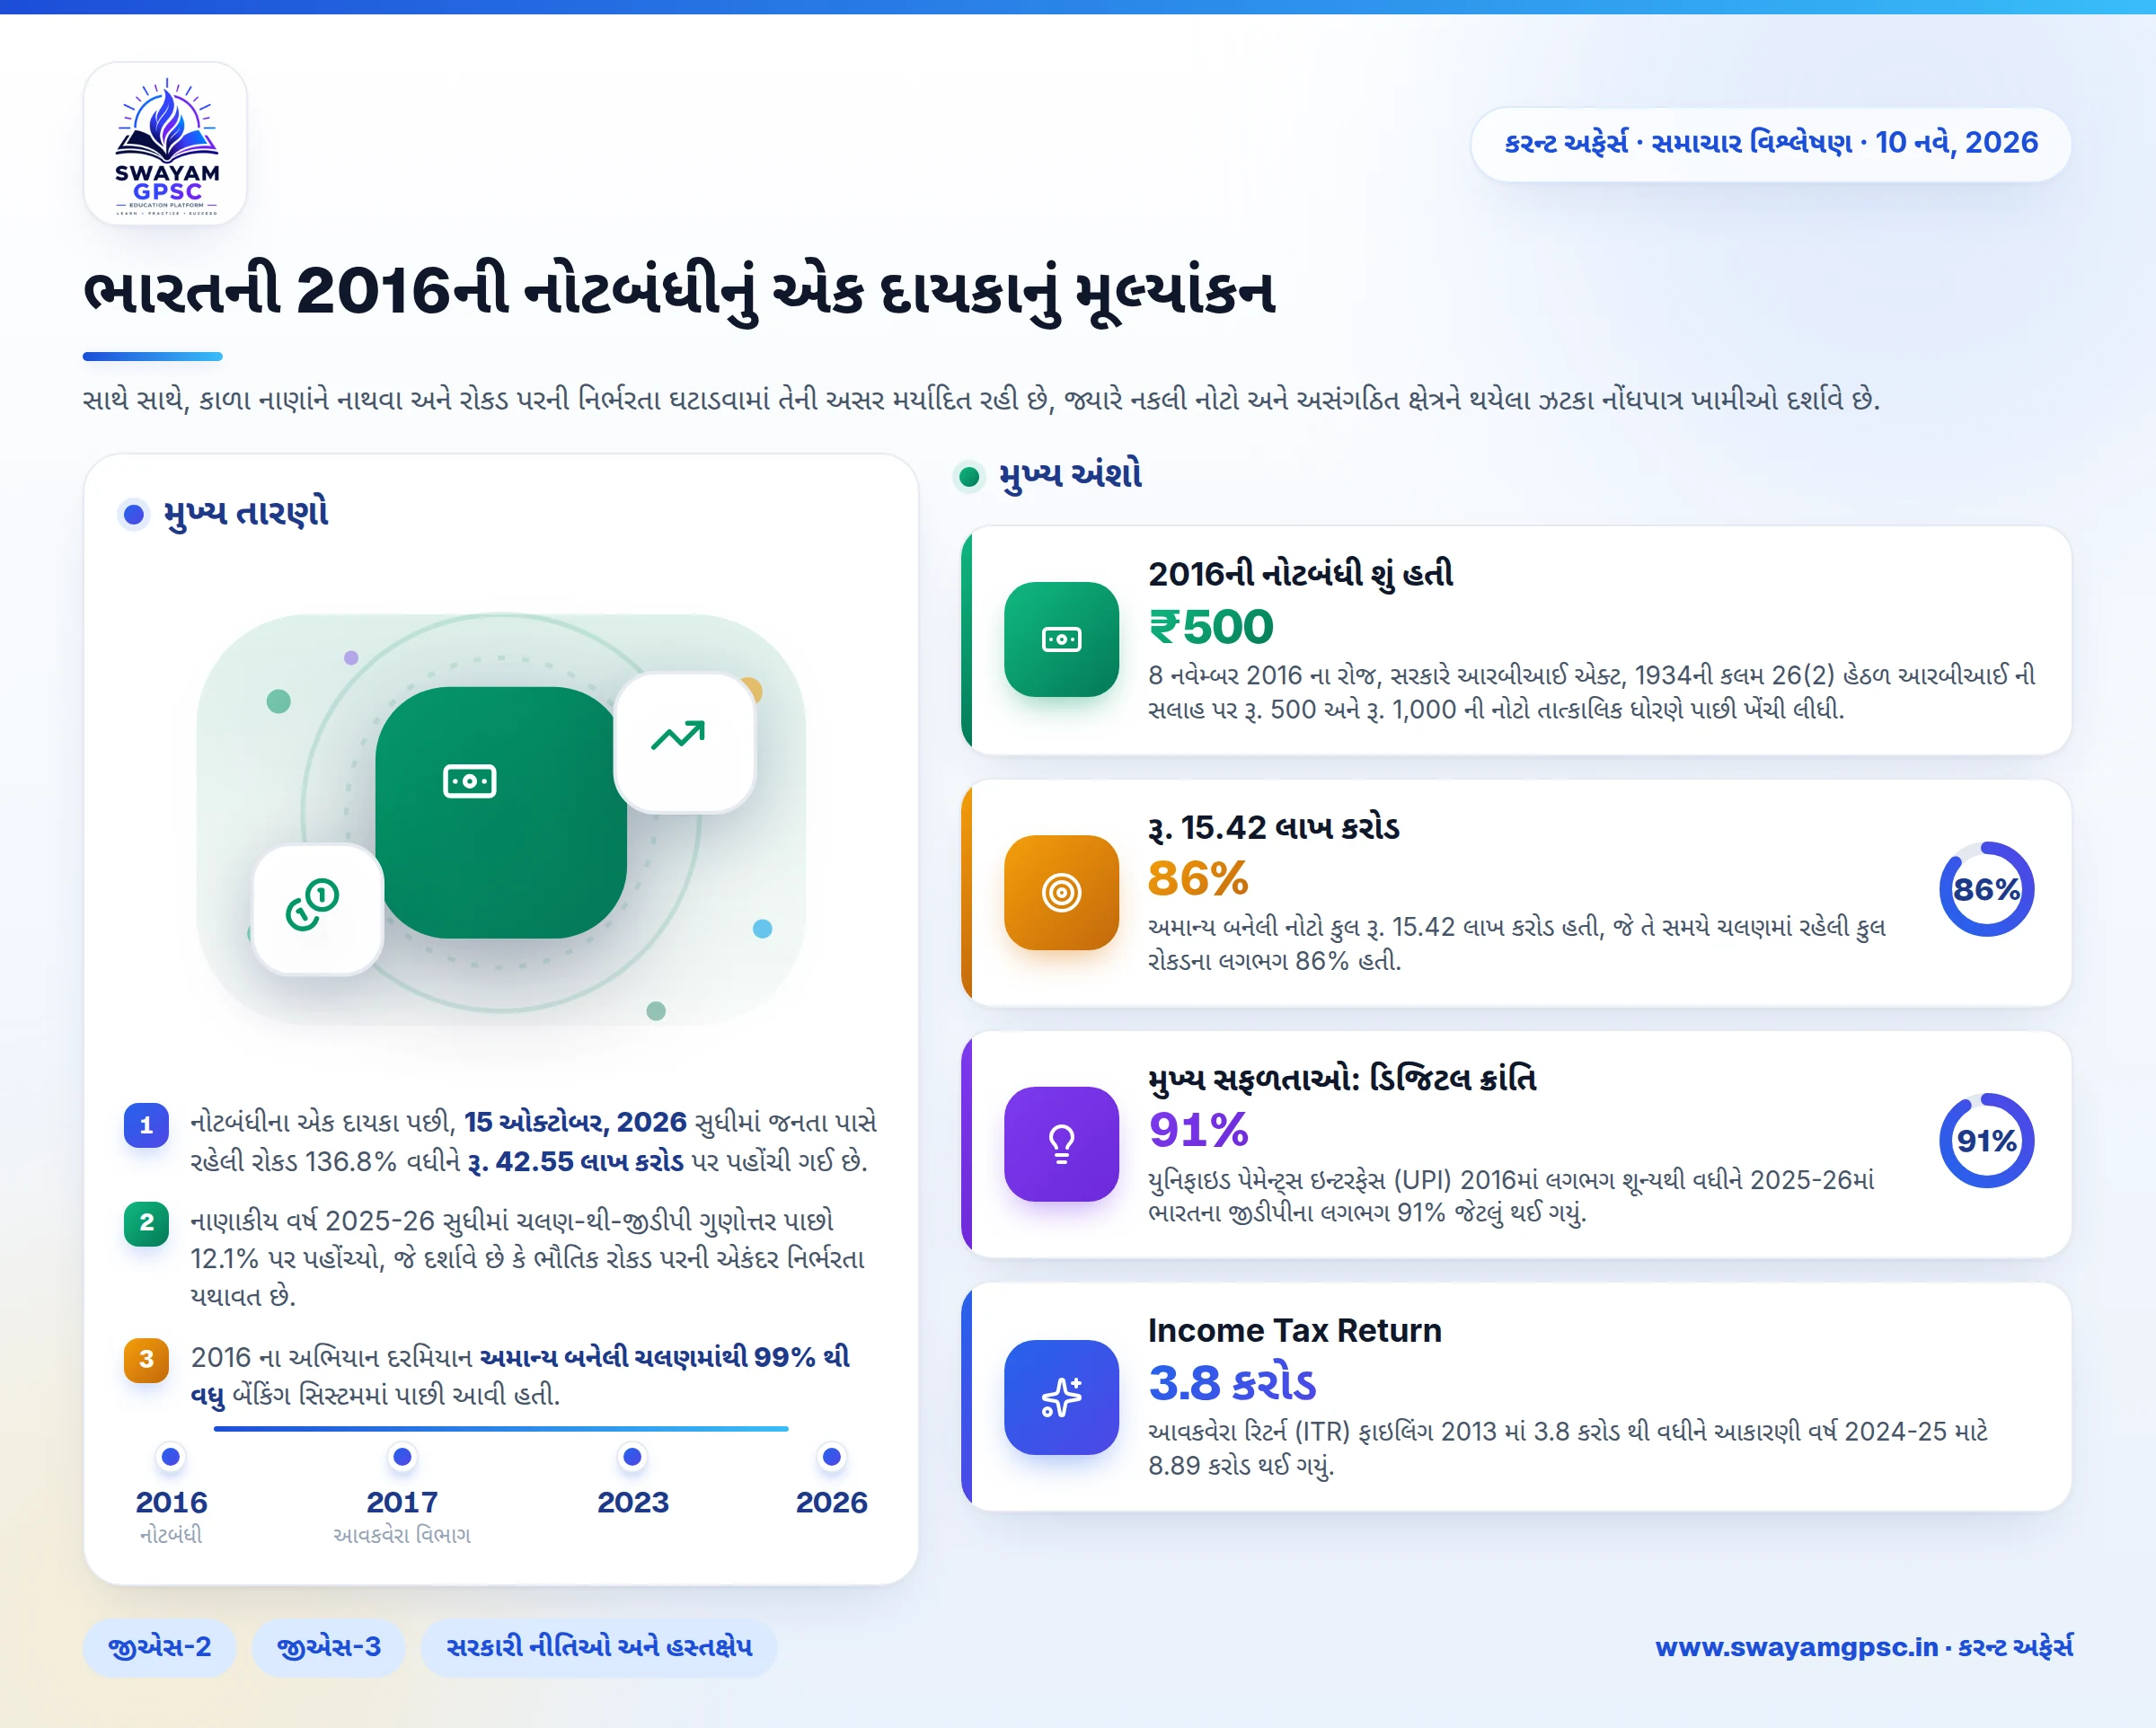
- નોટબંધીના એક દાયકા પછી, 15 ઓક્ટોબર, 2026 સુધીમાં જનતા પાસે રહેલી રોકડ 136.8% વધીને રૂ. 42.55 લાખ કરોડ પર પહોંચી ગઈ છે.
- નાણાકીય વર્ષ 2025-26 સુધીમાં ચલણ-થી-જીડીપી ગુણોત્તર પાછો 12.1% પર પહોંચ્યો, જે દર્શાવે છે કે ભૌતિક રોકડ પરની એકંદર નિર્ભરતા યથાવત છે.
- 2016 ના અભિયાન દરમિયાન અમાન્ય બનેલી ચલણમાંથી 99% થી વધુ બેંકિંગ સિસ્ટમમાં પાછી આવી હતી.
- સમય જતાં નવી ચલણનું નકલીકરણ વધુ ખરાબ થયું, જેમાં આરબીઆઈ એ 2025-26 માં 1.42 લાખ નકલી રૂ. 500 ની નોટો શોધી કાઢી.
- નાણાકીય વર્ષ 2025-26 માં સમગ્ર ભારતમાં કુલ ડિજિટલ ચૂકવણી રૂ. 3,251.04 લાખ કરોડ સુધી પહોંચી હતી.
શા માટે ચર્ચામાં છે
- 2016 ની નોટબંધી અભિયાને 8 નવેમ્બર 2026 ના રોજ તેના દસ વર્ષ પૂરા કર્યા છે.
- રિઝર્વ બેંક ઓફ ઇન્ડિયા ના ડેટા દર્શાવે છે કે આના મિશ્ર પરિણામો રહ્યા છે, જેમાં ડિજિટલ ચૂકવણીમાં મોટો વધારો તેમજ રોકડનો સતત ઉપયોગ અને નકલી ચલણમાં વધારો સામેલ છે.
સારાંશ
- નોટબંધી ભારતના ડિજિટલ પેમેન્ટ ઇકોસિસ્ટમ માટે એક મોટો ઉત્પ્રેરક બની, કર અનુપાલન સુધર્યું અને આર્થિક ઔપચારિકતા વધારવામાં મદદ મળી.
- સાથે સાથે, કાળા નાણાંને નાથવા અને રોકડ પરની નિર્ભરતા ઘટાડવામાં તેની અસર મર્યાદિત રહી છે, જ્યારે નકલી નોટો અને અસંગઠિત ક્ષેત્રને થયેલા ઝટકા નોંધપાત્ર ખામીઓ દર્શાવે છે.
2016ની નોટબંધી શું હતી
- નોટબંધી એટલે ચોક્કસ ચલણી એકમનો કાયદેસરનો દરજ્જો પાછો ખેંચી લેવો જેથી તેને સક્રિય ચલણમાંથી બહાર કરી શકાય.
- 8 નવેમ્બર 2016 ના રોજ, સરકારે આરબીઆઈ એક્ટ, 1934ની કલમ 26(2) હેઠળ આરબીઆઈ ની સલાહ પર રૂ. 500 અને રૂ. 1,000 ની નોટો તાત્કાલિક ધોરણે પાછી ખેંચી લીધી.
- અમાન્ય બનેલી નોટો કુલ રૂ. 15.42 લાખ કરોડ હતી, જે તે સમયે ચલણમાં રહેલી કુલ રોકડના લગભગ 86% હતી.
- આ અચાનક પગલાનો હેતુ કાળું નાણાં નાબૂદ કરવાનો, નકલી નોટો સામે લડવાનો, આતંકવાદી ભંડોળ અટકાવવાનો અને ભારતને ડિજિટલ અર્થતંત્ર તરફ લઈ જવાનો હતો.
- આવકવેરા વિભાગ દ્વારા સીબીડીટી મારફતે શંકાસ્પદ રોકડ થાપણોની તપાસ કરવા માટે 2017 માં ઓપરેશન ક્લીન મની શરૂ કરવામાં આવ્યું હતું.
- આ ઓપરેશને કરદાતાઓના અગાઉના પ્રೊફાઇલ સાથે બેંક થાપણોની તુલના કરવા માટે ડેટા એનાલિટિક્સનો ઉપયોગ કર્યો હતો જેથી કરદાતાનો વ્યાપ વધારી શકાય.
- સુપ્રીમ કોર્ટની પાંચ જજોની બેન્ચે *વિવેક નારાયણ શર્મા વિ. યુનિયન ઓફ ઇન્ડિયા (2023)* માં 4:1 ની બહુમતીથી આ પગલાને કાયદેસર ઠેરવ્યું હતું.
- ન્યાયાધીશ બી.વી. નાગરત્નાએ અસંમતિ દર્શાવતા તર્ક આપ્યો હતો કે આવા મોટા પગલા માટે વહીવટી સૂચનાને બદલે સીધા સંસદના કાયદાની જરૂર હતી.
- ત્યારબાદ આરબીઆઈ એ તેની ક્લીન નોટ પોલિસી હેઠળ 2023 માં રૂ. 2,000 ની નોટો પાછી ખેંચી લીધી, જો કે તે નોટોએ તેમનો કાયદેસરનો દરજ્જો જાળવી રાખ્યો હતો.
નોટબંધીનાhistorical ઉદાહરણો
- 1946 માં ભારતે બીજા વિશ્વયુદ્ધના નફાખોરીમાંથી કાળા નાણાંને નાથવા માટે ઊંચી કિંમતની નોટો રદ કરીને સૌપ્રથમ નોટબંધી કરી હતી.
- વાંચૂ સમિતિ (1970) ના સૂચનોને અનુસરીને સરકારે 1978 માં ફરીથી ઊંચી મૂલ્યની નોટો રદ કરી હતી.
- વૈશ્વિક સ્તરે, યુનાઇટેડ સ્ટેલ્સે રોજિંદા વેપારને ખલેલ પહોંચાડ્યા વિના સંગઠિત અપરાધ સામે લડવા માટે 1969 માં 100 ડોલરથી ઉપરની નોટો પાછી ખેંચી લીધી હતી.
- સોવિયેત યુન્શને 1991 માં અચાનક 50 અને 100 રૂબલની નોટો પાછી ખેંચી લીધી, જેના કારણે તેના અંતિમ મહિનાઓમાં લોકોમાં ગંભીર અવિશ્વાસ પેદા થયો હતો.
મુખ્ય સફળતાઓ: ડિજિટલ ક્રાંતિ
- નોટબંધીએ દેશભરમાં ડિજિટલ પબ્લિક ઇન્ફ્રાસ્ટ્રક્ચર ના મોટા પાયે સ્વીકારને વેગ આપ્યો.
- યુનિફાઇડ પેમેન્ટ્સ ઇન્ટરફેસ (UPI) 2016માં લગભગ શૂન્યથી વધીને 2025-26માં ભારતના જીડીપીના લગભગ 91% જેટલું થઈ ગયું.
- જેમ જેમ લાખો બિનનોંધાયેલ વ્યવહારો ઔપચારિક બેંકિંગ ચેનલોમાં ખસિયા, તેમ તેમ કર અનુપાલનમાં સુધારો થયો.
- આવકવેરા રિટર્ન (ITR) ફાઇલિંગ 2013 માં 3.8 કરોડ થી વધીને આકારણી વર્ષ 2024-25 માટે 8.89 કરોડ થઈ ગયું.
- અચાનક આવેલા આંચકાએ હવાલા ઓપરેટરો, આતંકવાદી જૂથો અને ડાબેરી ઉગ્રવાદ દ્વારા ઉપયોગમાં લેવાતા રોકડ આધારિત નાણાકીય નેટવર્ક્સને કામચલાઉ ધોરણે ઠપ કરી દીધા હતા.
મુખ્ય મર્યાદાઓ અને અધૂરા લક્ષ્યો
- 2015-16 માં જનતા પાસે રહેલી ચલણ રોકડ જીડીપીના 11.9% હતી, જેની સરખામણીમાં 2025-26માં 12.1% રહી, જે સંબંધિત રોકડ માંગમાં થોડો જ ફેરફાર દર્શાવે છે.
- ચલણમાં રહેલી કુલ બેંકનોટો માર્ચ 2016 માં રૂ. 16.4 લાખ કરોડ થી વધીને માર્ચ 2026 સુધીમાં રૂ. 41.2 લાખ કરોડ થી વધુ થઈ ગઈ છે.
- આરબીઆઈ ના ડેટા દર્શાવે છે કે સમયની સાથે નવી ઉચ્ચ સુરક્ષાવાળી નોટોનું નકલીકરણ નોંધપાત્ર રીતે વધ્યું છે.
- આરબીઆઈ એ 2024-25 માં રૂ. 500 ની નકલી નોટોમાં 37.3% નો વધારો નોંધાવ્યો છે, જે 2025-26 માં વધીને 1.42 લાખ નકલી નોટો પર પહોંચી ગયો છે.
- અમાન્ય બનેલી ચલણમાંથી 99% થી વધુ બેંકોમાં પાછી આવી, જે સાબિત કરે છે કે કાળું નાણાં મોટે ભાગે રિયલ એસ્ટેટ અને સોના જેવી હાર્ડ અસ્મતોમાં સંગ્રહિત છે.
- આરબીઆઈ માટે સુરક્ષા છાપકામનો ખર્ચ 2015-16 માં રૂ. 3,421 કરોડ થી વધીને 2016-17 માં રૂ. 7,965 કરોડ થઈ ગયો.
- અચાનક રોકડની અછતે અસંગઠિત ક્ષેત્રને ગંભીર નુકસાન પહોંચાડ્યું, જેના કારણે એમએસએમઇ અને દૈનિક વેતન મેળવનારાઓ માટે નોકરીનું નુકસાન અને સપ્લાય ચેઇનમાં વિક્ષેપ પડ્યો.
અસરકારક ચલણ સંચાલન માટે જરૂરી પગલાં
- વાણિજ્યિક બેંકો અને સેન્ટ્રલ બેંકે નકલી નોટો ઝડપથી પકડવા માટે કરન્સી ચેસ્ટ પર આર્ટિફિશિયલ ઇન્ટેલિજન્સ સોર્ટિંગ મશીનોનો ઉપયોગ કરવો જોઈએ.
- ડિજિટલ રૂપિયા ની શરૂઆત ઑફલાઇન ઍક્સેસ, ગોપનીયતા સુરક્ષા અને આંતરકાર્યક્ષમતા પર ધ્યાન કેન્દ્રિત કરવી જોઈએ.
- એન્ફોર્સમેન્ટ ડિરેક્ટોરેટ અને ફાઇનાન્શિયલ ઇન્ટેલિજન્સ યુનિટ એ રિયલ એસ્ટેટ અને સોનામાં છુપાયેલી સંપત્તિને ટ્રેક કરવા માટે પ્રોજેક્ટ ઇનસાઇટ દ્વારા ડેટાબેઝ લિંક કરવા જોઈએ.
- નિયામકોએ મર્ચન્ટ ડિસ્કાઉન્ટ રેટ નીચા રાખવા જોઈએ અને નાના વ્યવસાયોને ટેકો આપવા માટે UPI Lite અને NFC જેવા ઑફલાઇન ડિજિટલ સાધનોને પ્રોત્સાહન આપવું જોઈએ.
- આરબીઆઈ એ નીચા મૂલ્યની પોલિમર નોટો નું પાયલોટ પરીક્ષણ કરવું જોઈએ કારણ કે તે લાંબો સમય ટકે છે અને નકલી સામે પ્રતિકાર કરે છે.
નિષ્કર્ષ
- 2016 ની નોટબંધી ભારતીય અર્થવ્યવસ્થાને ઔપચારિક બનાવવા માટે એક મોટા ઉત્પ્રેરક તરીકે કામ કર્યું.
- સમાવેશી આર્થિક વિકાસ હાંસલ કરવા માટે આ ડિજિટલ ફાઉન્ડેશનનો ઉપયોગ કરવા માટે હવે સતત સંસ્થાગત પ્રયાસો અને તકનીકી એકીકરણ જરૂરી છે.
પ્રિલિમ્સ ફોકસ: વધતી રોકડ ચલણ અને ડિજિટલ વલણો
- 15 ઓક્ટોબર, 2026 સુધીમાં જનતા દ્વારા રાખવામાં આવેલ ચલણ વધીને રૂ. 42.55 લાખ કરોડ થઈ ગયું છે, જે નોટબંધી પહેલાના સ્તરની તુલનામાં 136.8% નો વધારો છે.
- નોટબંધી પછી ચલણ-થી-જીડીપી ગુણોત્તર ઘટ્યો હતો, 2020-21 ની મહામારી દરમિયાન ઉછળીને 14.4% પર પહોંચ્યો હતો અને નાણાકીય વર્ષ 2025-26 માં પાછો ઘટીને 12.1% પર સ્થિર થયો.
- નાણાકીય વર્ષ 2025-26માં સમગ્ર ભારતમાં કુલ ડિજિટલ ચૂકવણી રૂ. 3,251.04 લાખ કરોડ સુધી પહોંચી હતી.
- સમાન નાણાકીય વર્ષ દરમિયાન ક્રેડિટ કાર્ડ, ડેબિટ કાર્ડ અને વૉલેટે રૂ. 30.31 લાખ કરોડ ના મૂલ્યના 151,611 લાખ વ્યવહારો નોંધાવ્યા હતા.
- નામમાત્ર જીડીપી વિસ્તરણ, અનૌપચારિક શ્રમ બળ પર ગાઢ નિર્ભરતા અને સાવચેતીભર્યા બચત ઊંચી ભૌતિક રોકડ માંગને સતત ચલાવી રહ્યા છે.