નોટબંધીના 10 વર્ષ: કેશ ટ્રેન્ડ્સ, ડિજિટલ પેમેન્ટ્સ અને પડકારો
#GS-3 #અર્થતંત્ર #બેંકિંગ #નોટબંધી #ડિજિટલ પેમેન્ટ્સ #આરબીઆઈ
મુખ્ય મુદ્દા
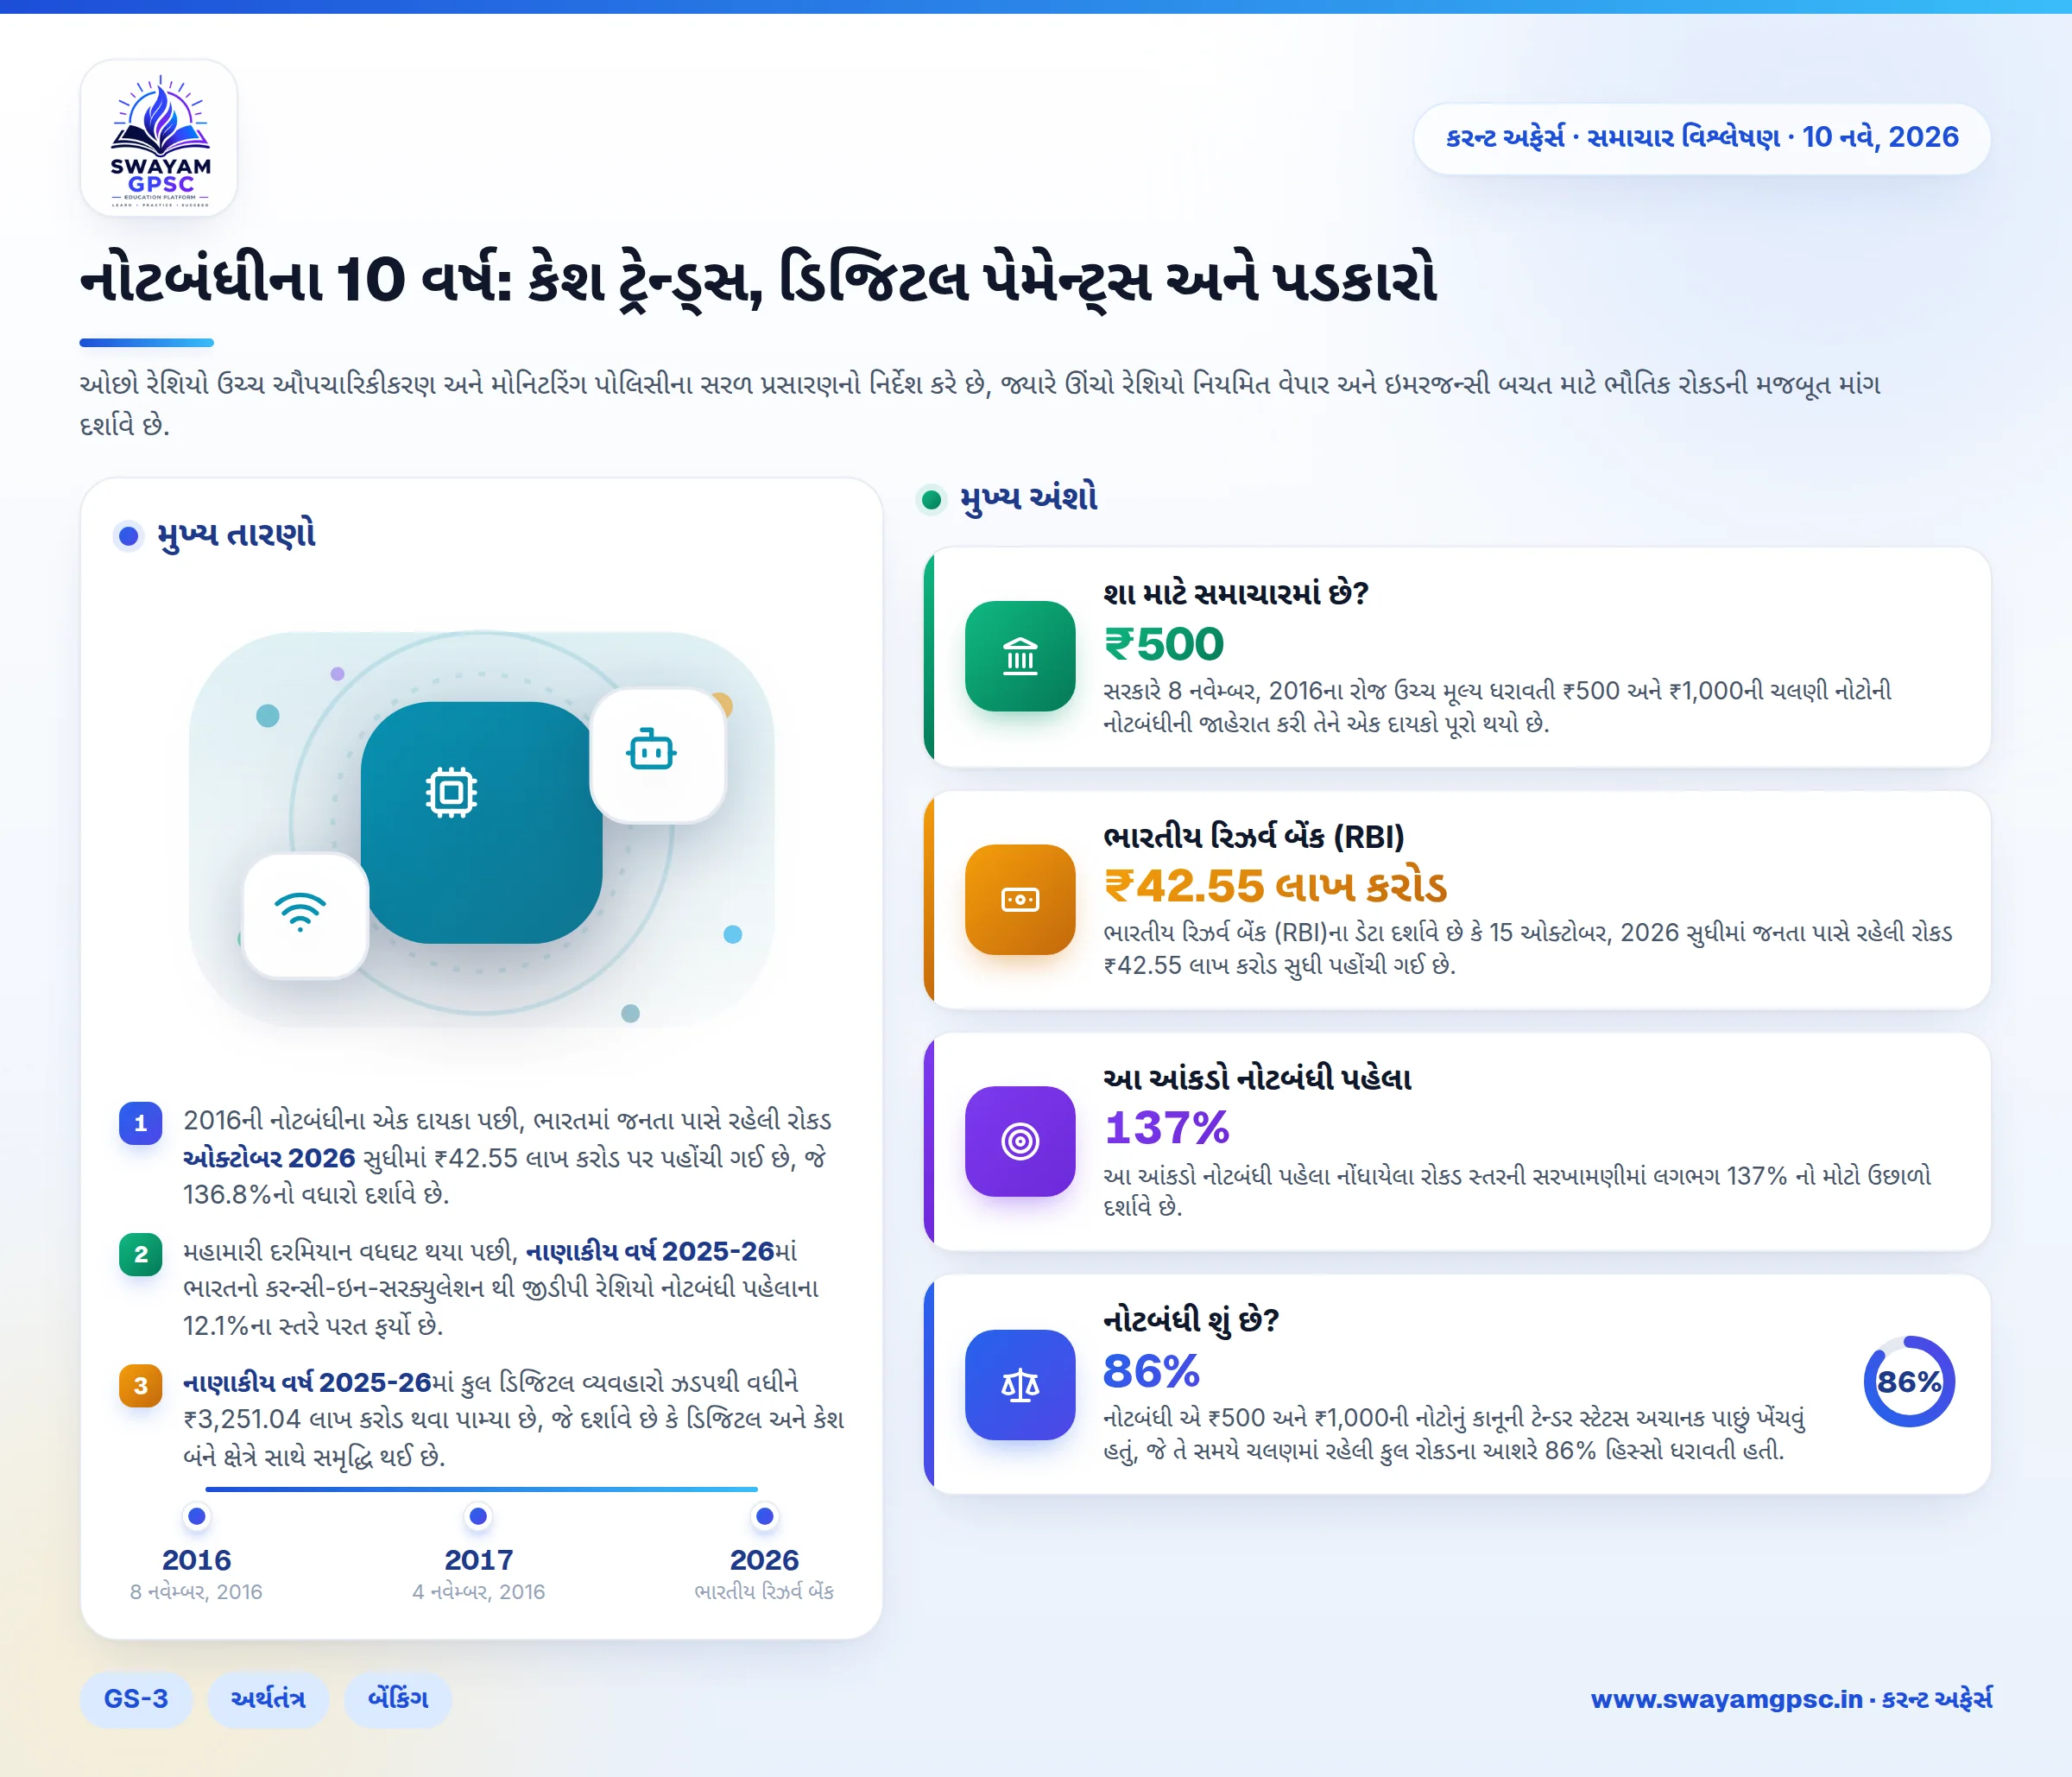
- 2016ની નોટબંધીના એક દાયકા પછી, ભારતમાં જનતા પાસે રહેલી રોકડ ઓક્ટોબર 2026 સુધીમાં ₹42.55 લાખ કરોડ પર પહોંચી ગઈ છે, જે 136.8%નો વધારો દર્શાવે છે.
- મહામારી દરમિયાન વધઘટ થયા પછી, નાણાકીય વર્ષ 2025-26માં ભારતનો કરન્સી-ઇન-સરક્યુલેશન થી જીડીપી રેશિયો નોટબંધી પહેલાના 12.1%ના સ્તરે પરત ફર્યો છે.
- નાણાકીય વર્ષ 2025-26માં કુલ ડિજિટલ વ્યવહારો ઝડપથી વધીને ₹3,251.04 લાખ કરોડ થવા પામ્યા છે, જે દર્શાવે છે કે ડિજિટલ અને કેશ બંને ક્ષેત્રે સાથે સમૃદ્ધિ થઈ છે.
- ભારતનું 85%થી વધુ કાર્યબળ હજુ પણ અસંગઠિત ક્ષેત્રમાં છે, જે દૈનિક ચૂકવણી, કૃષિ વેચાણ અને કટોકટીની બચત માટે રોકડ પર નિર્ભર રહે છે.
- રોકડ આધારિત અર્થતંત્ર ઘટાડવા માટે, નિષ્ણાતો e-Rupeeનું પ્રમાણ વધારવા, UPI Lite X જેવા ઓફલાઇન વિકલ્પોનો વિસ્તાર કરવા અને નાના વેપારીઓ માટે ડિજિટલ ટ્રાન્ઝેક્શન ચાર્જ નાબૂદ કરવાની ભલામણ કરે છે.
શા માટે સમાચારમાં છે?
- સરકારે 8 નવેમ્બર, 2016ના રોજ ઉચ્ચ મૂલ્ય ધરાવતી ₹500 અને ₹1,000ની ચલણી નોટોની નોટબંધીની જાહેરાત કરી તેને એક દાયકો પૂરો થયો છે.
- ભારતીય રિઝર્વ બેંક (RBI)ના ડેટા દર્શાવે છે કે 15 ઓક્ટોબર, 2026 સુધીમાં જનતા પાસે રહેલી રોકડ ₹42.55 લાખ કરોડ સુધી પહોંચી ગઈ છે.
- આ આંકડો નોટબંધી પહેલા નોંધાયેલા રોકડ સ્તરની સરખામણીમાં લગભગ 137% નો મોટો ઉછાળો દર્શાવે છે.
નોટબંધી શું છે?
- નોટબંધી એ ₹500 અને ₹1,000ની નોટોનું કાનૂની ટેન્ડર સ્ટેટસ અચાનક પાછું ખેંચવું હતું, જે તે સમયે ચલણમાં રહેલી કુલ રોકડના આશરે 86% હિસ્સો ધરાવતી હતી.
- આ કવાયતના પ્રાથમિક ઉદ્દેશ્યો કાળા નાણાં નાબૂદ કરવા, બનાવટી ચલણ પર અંકુશ મેળવવો અને ડિજિટલ અર્થતંત્ર તરફના પરિવર્તનને વેગ આપવાનો હતો.
- 'જનતા પાસેનું ચલણ' શબ્દને RBI દ્વારા ચલણમાં રહેલા કુલ ચલણ (CIC) માંથી બેંક વોલ્ટમાં ભૌતિક રીતે રખાયેલી વાસ્તવિક રોકડ બાદ કરીને વ્યાખ્યાયિત કરવામાં આવે છે.
- CIC-થી-GDP રેશિયો માપે છે કે અર્થતંત્ર તેના કુલ રાષ્ટ્રીય આર્થિક ઉત્પાદનની સરખામણીમાં કેટલી ભૌતિક રોકડનો ઉપયોગ કરે છે.
- ઓછો રેશિયો ઉચ્ચ ઔપચારિકીકરણ અને મોનિટરિંગ પોલિસીના સરળ પ્રસારણનો નિર્દેશ કરે છે, જ્યારે ઊંચો રેશિયો નિયમિત વેપાર અને ઇમરજન્સી બચત માટે ભૌતિક રોકડની મજબૂત માંગ દર્શાવે છે.
નોટબંધીના એક દાયકા પછીના મુખ્ય આંકડા
- જનતા પાસે રહેલી ભૌતિક રોકડ 4 નવેમ્બર, 2016ના રોજ ₹17.97 લાખ કરોડ હતી, જે જાન્યુઆરી 2017માં ઘટીને ₹7.8 લાખ કરોડ થઈ ગઈ હતી અને 15 ઓક્ટોબર, 2026 સુધીમાં વધીને ₹42.55 લાખ કરોડ થઈ ગઈ, જે 136.8%નો વધારો નોંધાવે છે.
- ભારતનો CIC-થી-GDP રેશિયો માર્ચ 2016માં 12.1% હતો, જે નાણાકીય વર્ષ 2016-17માં ઘટીને 8.7% થયો, નાણાકીય વર્ષ 2020-21 દરમિયાન વધીને 14.4% થયો અને નાણાકીય વર્ષ 2025-26માં ઘટીને ફરી 12.1% પર સ્થિર થયો.
- વૈશ્વિક સરખામણી કરીએ તો, ભારતનો 12.1% રેશિયો અમેરિકાના 7.3% અને ચીનના 10.2% કરતાં વધુ છે, પરંતુ જાપાન જેવા ભારે રોકડ વપરાશકારો કરતાં ઘણો નીચે છે, જે 16%થી ઉપર છે.
- ડિજિટલ વ્યવહારોના સ્વીકારમાં ભારે વૃદ્ધિ જોવા મળી છે, જે નાણાકીય વર્ષ 2025-26 દરમિયાન છૂટક ટ્રાન્સફર, RTGS, કાર્ડ્સ અને વોલેટ્સમાં કુલ ₹3,251.04 લાખ કરોડના જથ્થા સુધી પહોંચી ગઈ છે.
- ક્રેડિટ કાર્ડ્સ, ડેબિટ કાર્ડ્સ અને વોલેટ્સમાં મળીને નાણાકીય વર્ષ 2025-26માં ₹30.31 લાખ કરોડ મૂલ્યના 151,611 લાખ વ્યવહારો નોંધાયા હતા, જેમાં ક્રેડિટ કાર્ડ્સનો કુલ મૂલ્યમાં 78% હિસ્સો હતો અને વોલેટ્સનો વોલ્યુમમાં 51.8% હિસ્સો હતો.
ડિજિટલ બૂમ છતાં રોકડ શા માટે પ્રભુત્વ ધરાવે છે?
- જેમ જેમ ભારતનું નોમિનલ અર્થતંત્ર દર વર્ષે 6% થી 7% ના દરે વધી રહ્યું છે, તેમ ડિજિટલ ચૂકવણીની સાથે ભૌતિક કાર્યકારી મૂડીની એકંદર માંગ કુદરતી રીતે વધે છે.
- ભારતના કુલ કાર્યબળના 85% થી વધુ અસંગઠિત ક્ષેત્રમાં કામ કરે છે, જ્યાં કૃષિ મંડીઓ, બાંધકામની મજૂરી અને સ્થાનિક ગામડાની દુકાનોમાં ત્વરિત રોકડ વ્યવહારોની જરૂર હોય છે.
- અનિશ્ચિત તબીબી બિલો અને કટોકટી દરમિયાન સપ્લાય ચેઇનની વિક્ષેપને સંભાળવા માટે પરિવારના સભ્યો માનસિક સલામતી તરીકે હાથ પર રોકડ રાખવાનું ચાલુ રાખે છે.
- ભૌતિક રોકડ માટે ઝીરો મર્ચન્ટ ડિસ્કાઉન્ટ રેટ (MDR) ફીની જરૂર પડે છે, કોઈ ડિજિટલ નેટવર્કની જરૂર નથી, વ્યવહારની ગોપનીયતા પૂરી પાડે છે અને કર આકારણી માટે કોઈ ડિજિટલ પેપર ટ્રેઇલ છોડતી નથી.
પડકારો
- વાણિજ્યિક બેંકોની બહાર મોટી માત્રામાં રોકડ બેંક થાપણો ઘટાડે છે, જે RBI વ્યાજ દરના ફેરફારો સામાન્ય લોનધારકો સુધી પહોંચાડવાની ક્ષમતાને નબળી પાડે છે.
- ઉચ્ચ મૂલ્યની નોટોની બહોળી ઉપલબ્ધતા અનરજિસ્ટર્ડ વેપાર અને શેડો ઇકોનોમીમાં કરચોરી ચાલુ રાખવાનું સરળ બનાવે છે.
- દેશવ્યાપી એટીએમ નેટવર્કનું સંચાલન કરતી વખતે ભૌતિક રોકડનું પ્રિન્ટિંગ, સ્ટોરેજ, સિક્યુરિટી અને વહન બેંકો અને RBI માટે ભારે લોજિસ્ટિકલ ખર્ચ પેદા કરે છે.
- રોકડમાં ચૂકવવામાં આવતા અસંગઠિત કામદારો પાસે દસ્તાવેજીકૃત નાણાકીય રેકોર્ડ્સનો અભાવ હોય છે, જેના કારણે તેમના માટે બેંકો પાસેથી લોન મેળવવી કે સામાજિક સુરક્ષા યોજનાઓનો લાભ લેવો મુશ્કેલ બને છે.
આગળનો રાહ
- ગ્રામીણ વિસ્તારોમાં બિઝનેસ કોરસ્પોન્ડન્ટ નેટવર્કનો વિસ્તાર કરવો અને નબળા ઇન્ટરનેટ કનેક્શન ધરાવતા પ્રદેશોમાં UPI Lite X જેવા ઓફલાઇન ડિજિટલ વિકલ્પોને પ્રોત્સાહિત કરવા.
- સેન્ટ્રલ બેંક ડિજિટલ કરન્સી, જેને e-Rupee તરીકે ઓળખવામાં આવે છે, તેને ઓફલાઇન ક્ષમતાઓ સાથે લોન્ચ કરવાની પ્રક્રિયા ઝડપી બનાવવી જેથી વપરાશકર્તાઓને રોકડ જેવી આખરી ચૂકવણી સાથે ડિજિટલ પેમેન્ટની સુવિધા મળે.
- છુપાયેલા ટ્રાન્ઝેક્શન ચાર્જિસ અથવા અણધાર્યા ટેક્સ દંડને રોકીને નાના દુકાનદારો માટે ડિજિટલ પેમેન્ટ અપનાવવાનું સંપૂર્ણપણે મફત રાખવું.
- સરકારી કામો, બાંધકામ પ્રોજેક્ટ્સ અને કૃષિ સબસિડી માટે ડિજિટલ ચૂકવણી ફરજિયાત કરવી જેથી અસંગઠિત કામદારોને બેંકિંગ હિસ્ટ્રી બનાવવામાં અને બચતને પ્રોત્સાહન આપવામાં મદદ મળે.
નિષ્કર્ષ
- નોટબંધીના દસ વર્ષ પછી, ભારત એક અનન્ય સિસ્ટમ દર્શાવે છે જ્યાં વિશ્વનું અગ્રણી ડિજિટલ પેમેન્ટ ઇકોસિસ્ટમ ભૌતિક રોકડ ચલણના વિસ્તરણની સાથે ખીલે છે.
- કેશ-ટુ-GDP રેશિયોનું 2016 પહેલાના સ્તરે પાછા ફરવું દર્શાવે છે કે રોકડનો ઉપયોગ ડિજિટલ સાધનોના અભાવને બદલે અસંગઠિત નોકરીઓ અને ઇમરજન્સી બચત સાથે ઊંડે સુધી જોડાયેલો છે.
- ખરેખર ઓછી રોકડ ધરાવતું અર્થતંત્ર બનાવવા માટે અસંગઠિત કામના મૂળ કારણોને ઉકેલવા, ગ્રામીણ ડિજિટલ ઇન્ફ્રાસ્ટ્રક્ચરનો વિસ્તાર કરવો અને નાગરિકોને બેંકિંગ ક્રેડિટ મેળવવામાં મદદ કરવી જરૂરી છે.