ભારતમાં ક્લાઈમેટ રિસ્ક ઇન્સ્યોરન્સ (આબોહવા જોખમ વીમો)
#GS-3 #પર્યાવરણ #આબોહવા પરિવર્તન #પર્યાવરણીય પ્રભાવ આકારણી (EIA) #પ્રદૂષણ #આપત્તિ વ્યવસ્થાપન #આપત્તિ સજ્જતા #કૃષિ #ઇન્ફ્રાસ્ટ્રક્ચર #અર્થતંત્ર
મુખ્ય મુદ્દા
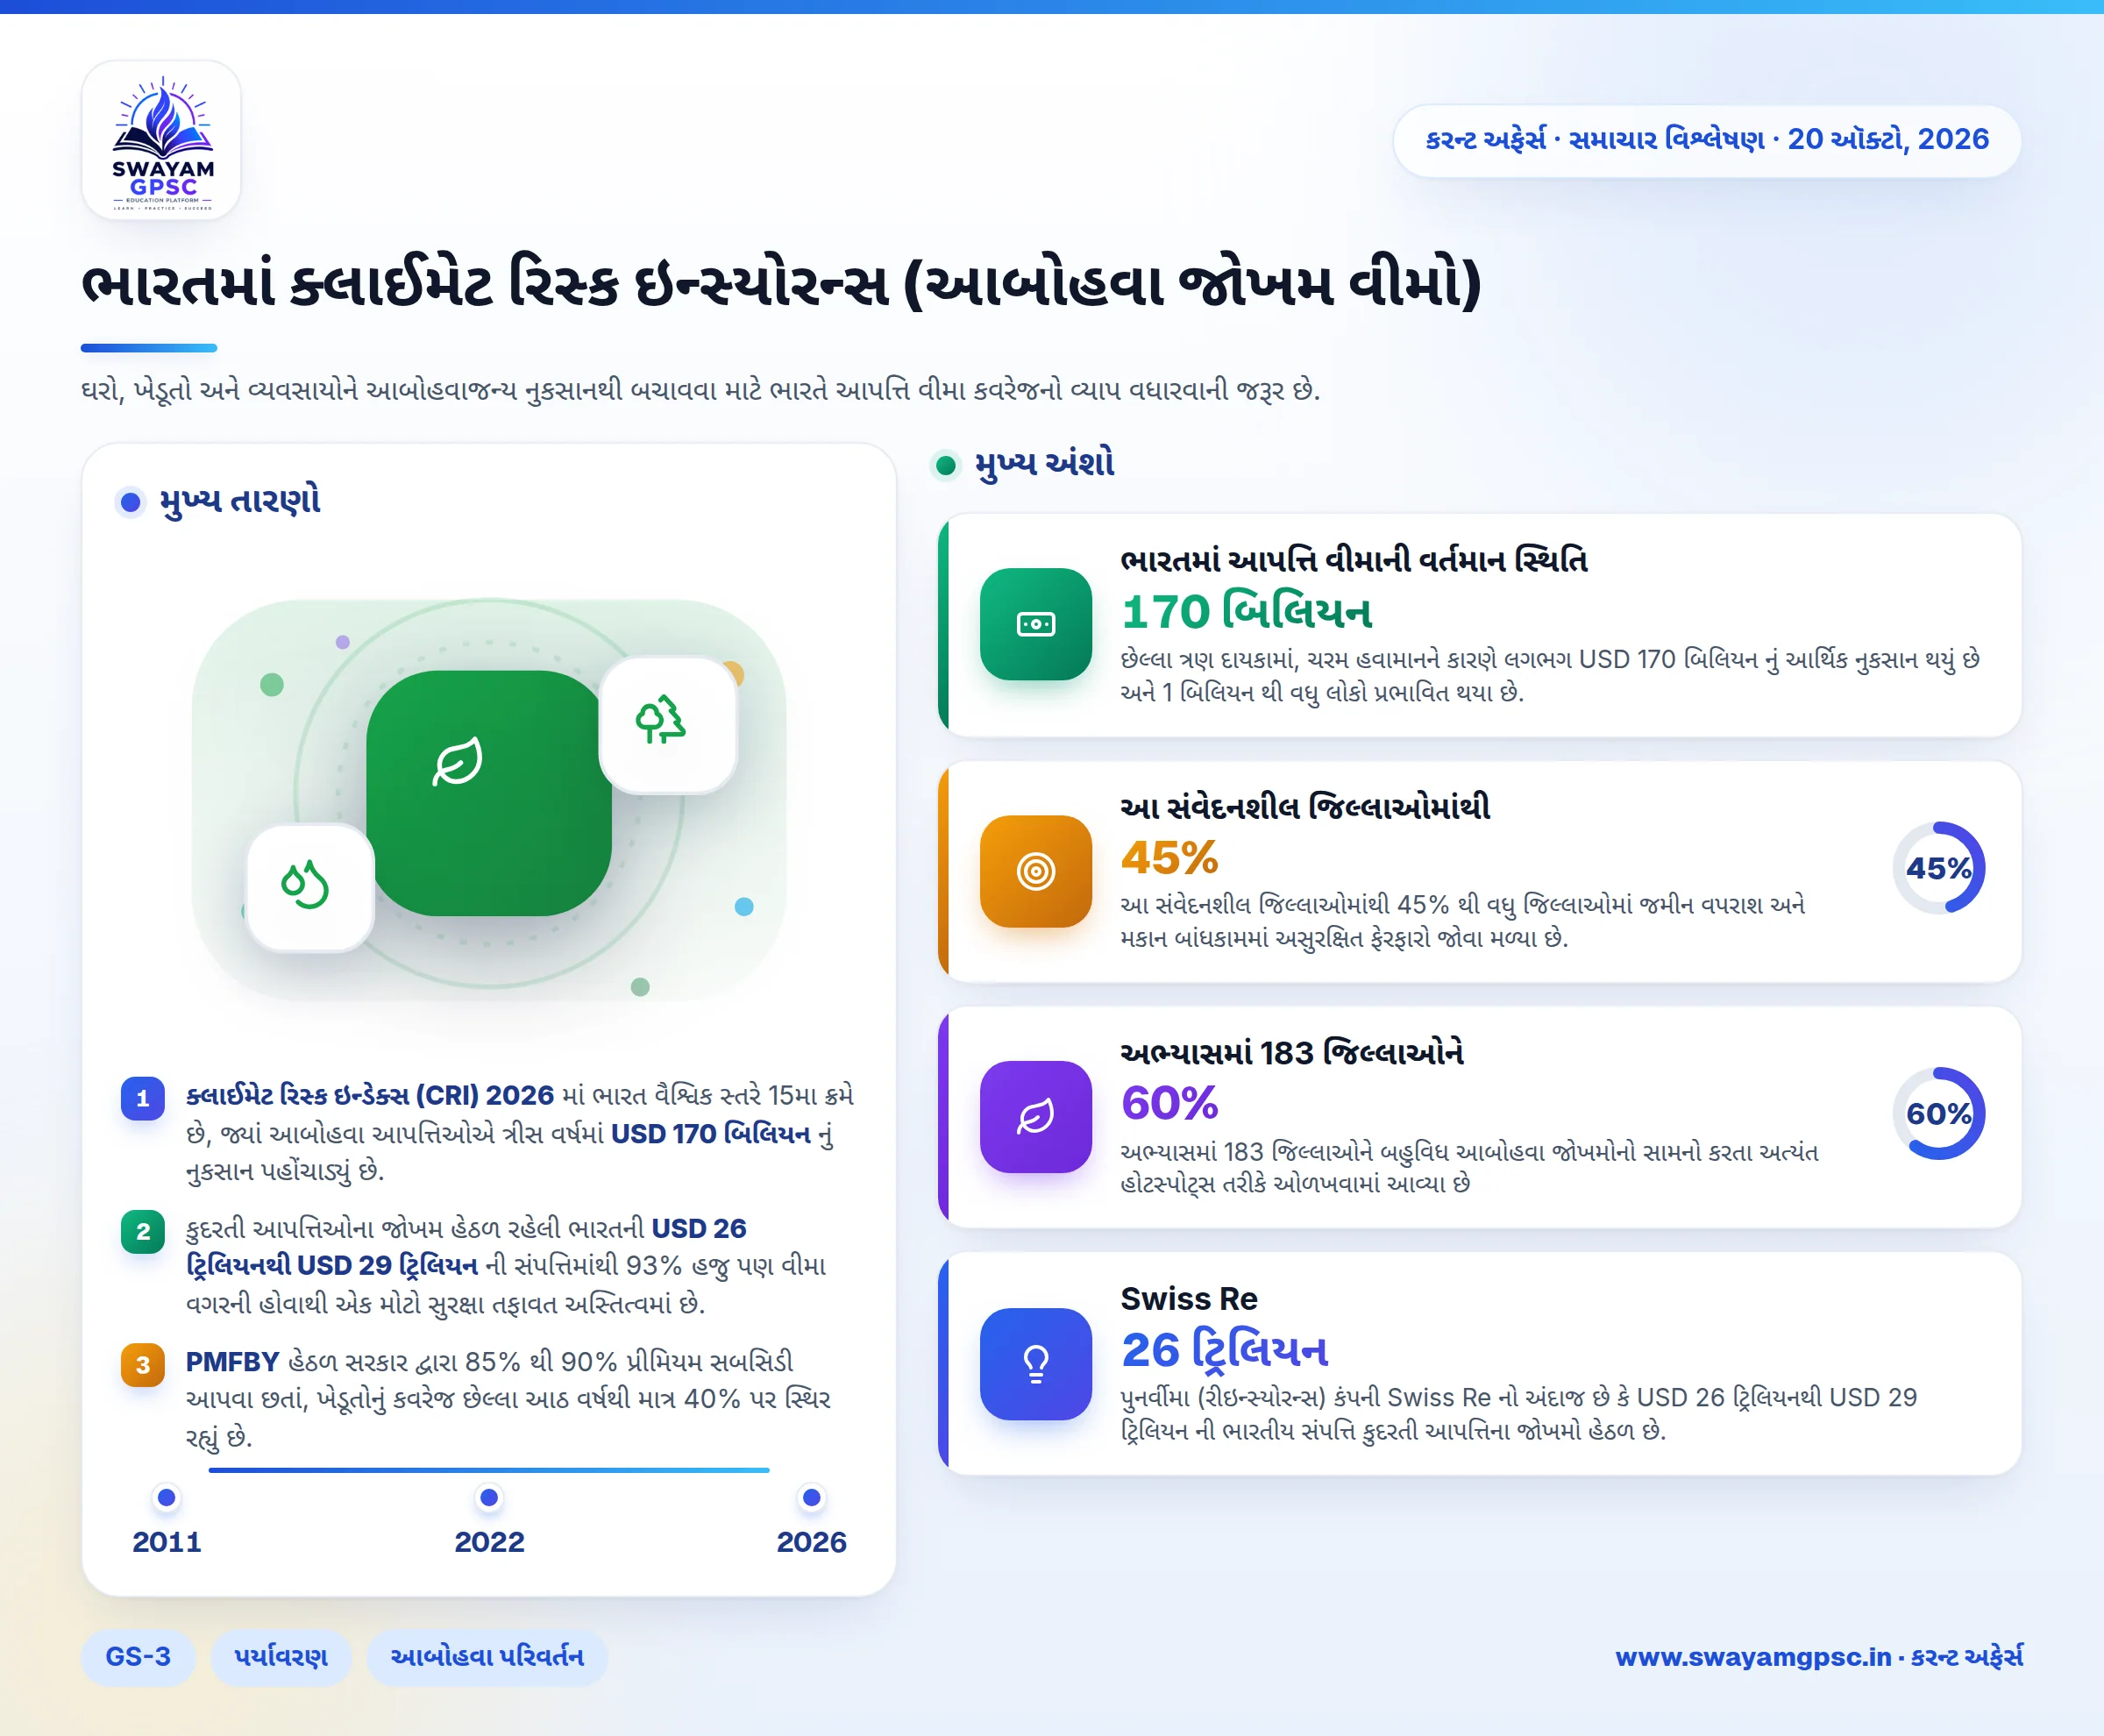
- ક્લાઈમેટ રિસ્ક ઇન્ડેક્સ (CRI) 2026 માં ભારત વૈશ્વિક સ્તરે 15મા ક્રમે છે, જ્યાં આબોહવા આપત્તિઓએ ત્રીસ વર્ષમાં USD 170 બિલિયન નું નુકસાન પહોંચાડ્યું છે.
- કુદરતી આપત્તિઓના જોખમ હેઠળ રહેલી ભારતની USD 26 ટ્રિલિયનથી USD 29 ટ્રિલિયન ની સંપત્તિમાંથી 93% હજુ પણ વીમા વગરની હોવાથી એક મોટો સુરક્ષા તફાવત અસ્તિત્વમાં છે.
- PMFBY હેઠળ સરકાર દ્વારા 85% થી 90% પ્રીમિયમ સબસિડી આપવા છતાં, ખેડૂતોનું કવરેજ છેલ્લા આઠ વર્ષથી માત્ર 40% પર સ્થિર રહ્યું છે.
- પેરામેટ્રિક ઇન્સ્યોરન્સ અપનાવવાથી રાહત ઝડપી બની શકે છે, જેમાં 200 મીમી વરસાદ જેવી હવામાન મર્યાદા વટાવી જતાં જ JAM મારફતે આપમેળે નાણાં ટ્રાન્સફર થઈ જાય છે.
- અભ્યાસો દર્શાવે છે કે આબોહવા સ્થિતિસ્થાપકતા અને જોખમ અનુકૂલન પર ખર્ચવામાં આવેલ પ્રત્યેક USD 1 લાંબા ગાળે USD 10.50 થી વધુ આર્થિક લાભ આપે છે.
શા માટે ચર્ચામાં છે?
- 2026 ના દક્ષિણ-પશ્ચિમ ચોમાસાએ દર્શાવ્યું કે ભારત ચરમ હવામાન પરિસ્થિતિઓ સામે કેટલું સંવેદનશીલ છે.
- તીવ્ર સ્થાનિક વાવાઝોડાં અને ભારે વરસાદ સાથે અલ નીનો (El Niño) અને પ્રાદેશિક વરસાદની અછતનું મિશ્રણ જોવા મળ્યું હતું.
- આ ઘટનાઓ સંવેદનશીલ પરિવારો અને ખેડૂતોને નાણાકીય પતનથી બચાવવા માટે ક્લાઈમેટ રિસ્ક ઇન્સ્યોરન્સ (આબોહવા જોખમ વીમા) ની તાતી જરૂરિયાત પર પ્રકાશ પાડે છે.
સારાંશ
- ઘરો, ખેડૂતો અને વ્યવસાયોને આબોહવાજન્ય નુકસાનથી બચાવવા માટે ભારતે આપત્તિ વીમા કવરેજનો વ્યાપ વધારવાની જરૂર છે.
- પેરામેટ્રિક ઇન્સ્યોરન્સ, આપત્તિ જોખમ પૂલ (catastrophe risk pools), પ્રીમિયમ સબસિડી અને આબોહવા-સ્થિતિસ્થાપક શહેરી આયોજન જેવા સાધનોનો ઉપયોગ આપત્તિ સુરક્ષાને મજબૂત બનાવી શકે છે.
ભારતમાં આપત્તિ વીમાની વર્તમાન સ્થિતિ
- ક્લાઈમેટ રિસ્ક ઇન્ડેક્સ (CRI) 2026 અનુસાર, આબોહવા પરિવર્તનથી સૌથી વધુ પ્રભાવિત દેશોમાં ભારત 15મા ક્રમે છે.
- છેલ્લા ત્રણ દાયકામાં, ચરમ હવામાનને કારણે લગભગ USD 170 બિલિયન નું આર્થિક નુકસાન થયું છે અને 1 બિલિયન થી વધુ લોકો પ્રભાવિત થયા છે.
- કાઉન્સિલ ઓન એનર્જી, એન્વાયર્નમેન્ટ એન્ડ વોટર (CEEW) એ ક્લાઈમેટ વલ્નરેબિલિટી ઇન્ડેક્સ (CVI) બનાવવા માટે 2011 ની વસ્તી ગણતરીના ડેટાનો ઉપયોગ કરીને 640 જિલ્લાઓનું વિશ્લેષણ કર્યું હતું.
- CEEW ના અભ્યાસમાં જાણવા મળ્યું છે કે 463 જિલ્લાઓ અતિશય પૂર, દુષ્કાળ અને ચક્રવાત સામે અત્યંત સંવેદનશીલ છે.
- આ સંવેદનશીલ જિલ્લાઓમાંથી 45% થી વધુ જિલ્લાઓમાં જમીન વપરાશ અને મકાન બાંધકામમાં અસુરક્ષિત ફેરફારો જોવા મળ્યા છે.
- અભ્યાસમાં 183 જિલ્લાઓને બહુવિધ આબોહવા જોખમોનો સામનો કરતા અત્યંત હોટસ્પોટ્સ તરીકે ઓળખવામાં આવ્યા છે, જ્યારે ભારતના તમામ જિલ્લાઓમાંથી 60% થી વધુ જિલ્લાઓમાં અનુકૂલન સાધવાની નબળી ક્ષમતા છે.
- પુનર્વીમા (રીઇન્સ્યોરન્સ) કંપની Swiss Re નો અંદાજ છે કે USD 26 ટ્રિલિયનથી USD 29 ટ્રિલિયન ની ભારતીય સંપત્તિ કુદરતી આપત્તિના જોખમો હેઠળ છે.
- 2022 સુધીમાં, આ કુલ નાણાકીય જોખમનો મોટો હિસ્સો એટલે કે 93% સંપૂર્ણપણે વીમા વગરનો રહ્યો હતો.
- આ સ્થાનિક વીમા તફાવત (insurance gap) વૈશ્વિક અર્થતંત્રમાં જોવા મળતા જોખમી પ્રવાહને પ્રતિબિંબિત કરે છે.
- આબોહવા આપત્તિઓ જોખમ વધારનાર (risk multiplier) તરીકે કામ કરે છે, જેના કારણે ભારતમાં 222 મિલિયન બાળકો અતિશય ગરીબી અને આબોહવા જોખમો બંનેનો સામનો કરી રહ્યા છે.
- પાક વીમો એ ભારતના ગ્રામીણ સમુદાયો માટે ઉપલબ્ધ આબોહવા સુરક્ષાનું પ્રાથમિક સ્વરૂપ છે.
- 16મા નાણાપંચે નોંધ્યું છે કે પ્રધાનમંત્રી ફસલ બીમા યોજના (PMFBY) હેઠળ સરકારો પ્રીમિયમ ખર્ચના 85% થી 90% ચૂકવતી હોવા છતાં, ખેડૂતોનું કવરેજ આઠ વર્ષથી 40% પર અટકેલું છે.
- ઓછી જાગૃતિ અને ઊંચા ખર્ચને કારણે બિન-કૃષિ આપત્તિ વીમો અવિકસિત રહેતો હોવાથી, નાગરિકો અને સરકારો પુનઃપ્રાપ્તિનો સમગ્ર ખર્ચ ઉઠાવે છે.
- ભારત શેરી સ્તર સુધી આબોહવાની અસરોની આગાહી કરવા માટે વધુ સારા આપત્તિ મોડેલો બનાવી રહ્યું છે, પરંતુ આ ડેટાને પોસાય તેવી જાહેર સુરક્ષામાં રૂપાંતરિત કરવાનું મુશ્કેલ છે.
આબોહવા આપત્તિઓના વીમામાં રહેલા પડકારો
- વીમાકર્તાઓ વ્યાપક પ્રાદેશિક મૂલ્યાંકનથી અતિ-સ્થાનિક (હાયપર-લોકલ) મેપિંગ તરફ વળી રહ્યા છે, જે એક નવી સમસ્યા ઊભી કરે છે.
- જોખમ વ્યવસ્થાપન પેઢી RMSI 28 નદી તટપ્રદેશો અને 19,000 પિન કોડમાં 80,000 સિમ્યુલેટેડ પૂર ઘટનાઓનો ઉપયોગ કરે છે.
- ચોક્કસ ઉચ્ચ-જોખમ ધરાવતા વિસ્તારોની ઓળખ કરવાથી વીમા કંપનીઓ અત્યંત ઊંચા પ્રીમિયમ વસૂલે છે, જેનાથી સૌથી વધુ સંવેદનશીલ લોકો માટે કવરેજ મેળવવું અસહ્ય બની જાય છે.
- Moody's અને Aon જેવી પેઢીઓના અત્યાધુનિક મોડેલો હોવા છતાં, ભારતમાં વીમાકર્તાઓ જોખમોનું મૂલ્યાંકન કરતી વખતે યોગ્ય શિસ્તનો અભાવ ધરાવે છે.
- બજારની તીવ્ર હરીફાઈ કંપનીઓને કૃત્રિમ રીતે નીચા ભાવો નક્કી કરવા મજબૂર કરે છે જે લાંબા ગાળાના આબોહવા જોખમોની અવગણના કરે છે.
- આપત્તિઓ એક સાથે બહુવિધ ક્ષેત્રોમાં વ્યાપક આર્થિક નુકસાન પહોંચાડે છે.
- પાકનું નુકસાન, નાશ પામેલ ઇન્ફ્રાસ્ટ્રક્ચર અને ખોરવાયેલી સપ્લાય ચેઇન ગરીબ પરિવારો પર ભારે બોજ સમાન છે અને રાષ્ટ્રીય નાણાકીય સ્થિરતાને જોખમમાં મૂકે છે.
- 80% થી વધુ ભારતીયો આબોહવા જોખમો હેઠળના જિલ્લાઓમાં રહેતા હોવાથી, વારંવાર આવતી આપત્તિઓ સ્થાનિક અર્થતંત્રોને નષ્ટ કરે છે અને ઓછી આવક ધરાવતા પરિવારોને સૌથી વધુ અસર કરે છે.
- ભારત ચોક્કસ પિન કોડ પર જોખમોનું મૂલ્યાંકન કરવા માટે હાઇ-રિઝોલ્યુશન આપત્તિ મોડેલો બનાવી રહ્યું છે.
- RMSI ઇન્ડિયા ફ્લડરિસ્ક મોડલ 19,000 થી વધુ પિન કોડને આવરી લે છે અને મુખ્ય નદી પ્રણાલીઓમાં 80,000 પૂરની ઘટનાઓનું મોડેલિંગ કરે છે.
- RMSI ઇન્ડિયા સાયક્લોન હેઝાર્ડ મોડલ સચોટ 1 કિમી x 1 કિમી જોખમ મેપિંગ અને અદ્યતન વાવાઝોડા ટ્રેકિંગ પ્રદાન કરે છે.
- જોકે, આ વિગતવાર જોખમ સ્કોર્સને જનતા માટે પોસાય તેવી વીમા યોજનાઓમાં રૂપાંતરિત કરવું એ એક મોટો પડકાર છે.
અસરકારક આબોહવા જોખમ સુરક્ષા સુનિશ્ચિત કરવાના ઉપાયો
- 12 દેશોમાં 320 અનુકૂલન પ્રોજેક્ટ્સ પર વર્લ્ડ રિસોર્સિસ ઇન્સ્ટિટ્યૂટ દ્વારા કરવામાં આવેલા સંશોધન દર્શાવે છે કે રોકાણ કરાયેલ પ્રત્યેક USD 1 10 વર્ષમાં USD 10.50 થી વધુનો લાભ ઉત્પન્ન કરે છે.
- યુનાઇટેડ નેશન્સ ડેવલપમેન્ટ પ્રોગ્રામ (UNDP) અને નેશનલ ડિઝાસ્ટર મેનેજમેન્ટ ઓથોરિટી (NDMA) રાષ્ટ્રીય આપત્તિ જોખમ વીમા પૂલની રચના કરી રહ્યા છે.
- આ પૂલ સામાન્ય નાગરિકો માટે કિંમતો પોસાય તેવી રાખવા માટે સરકાર, સ્થાનિક વીમા કંપનીઓ અને આંતરરાષ્ટ્રીય પુનર્વીમાકર્તાઓ વચ્ચે અતિશય આબોહવા નુકસાનનું વિતરણ કરશે.
- ભારતે પેરામેટ્રિક ઇન્સ્યોરન્સ તરફ આગળ વધવું જોઈએ, જે ચોક્કસ હવામાન મર્યાદા વટાવી જાય ત્યારે આપમેળે ચૂકવણી કરે છે.
- ઉદાહરણ તરીકે, જો વરસાદ 24 કલાકમાં 200 મીમી વટાવી જાય અથવા ચક્રવાતનો પવન 150 કિમી/કલાક થી વધુ થાય, તો ધીમી ક્ષેત્ર તપાસની રાહ જોયા વિના નાણાં સીધા પીડિતોને ટ્રાન્સફર થાય છે.
- સરકારે ગરીબી રેખા નીચે જીવતા (BPL) પરિવારો અને નાના ખેડૂતો માટે આપત્તિ વીમા પ્રીમિયમ પર સબસિડી આપવી આવશ્યક છે.
- જોખમી દરિયાકાંઠાના વિસ્તારોમાં વ્યાપારી રિયલ એસ્ટેટે સંપૂર્ણ બજાર કિંમતો ચૂકવવી જોઈએ, જ્યારે રાજ્ય સંવેદનશીલ નાગરિકો માટે જોખમ ખર્ચ ઉઠાવે છે.
- જન ધન-આધાર-મોબાઇલ (JAM) નેટવર્કનો ઉપયોગ કરીને સરકાર ગ્રામીણ કામદારો સુધી સીધા જ નાના અને સસ્તા આપત્તિ વીમા ઉત્પાદનો પહોંચાડી શકે છે.
- પૂરના મેદાનોમાં બાંધકામ અટકાવવા માટે શહેરોએ મકાન નિર્માણના કડક નિયમો લાગુ કરવા જોઈએ, જે કુદરતી રીતે નુકસાન ઘટાડે છે અને વીમાના ભાવ ઘટાડે છે.
પેરામેટ્રિક ઇન્સ્યોરન્સમાં શ્રેષ્ઠ પદ્ધતિઓ
- આફ્રિકન રિસ્ક કેપેસિટી (ARC) પૂલ પ્રીમિયમ ઘટાડવા અને નુકસાન વહેંચવા માટે બહુવિધ દેશોમાં આબોહવા જોખમોને જોડે છે.
- ફીજી અને સમોઆ ચક્રવાત ત્રાટકે તે પહેલાં વીમા ચૂકવણી શરૂ કરવા માટે પ્રારંભિક હવામાન આગાહીનો ઉપયોગ કરે છે, જે સ્થળાંતર અને ઝડપી તૈયારીઓ માટે ભંડોળ પૂરું પાડવામાં મદદ કરે છે.
- નાગાલેન્ડ ગંભીર ભૂસ્ખલન અને અતિશય વરસાદ સામે બહુ-વર્ષીય પેરામેટ્રિક કવરેજ ખરીદવા માટે રાજ્ય શમન ભંડોળનો ઉપયોગ કરે છે.
- રાજસ્થાન અને ઉત્તર પ્રદેશ દુષ્કાળ દરમિયાન મહિલા ખેડૂતોને આપમેળે લોન રાહત આપવા માટે વિશિષ્ટ વોટર બેલેન્સ ઇન્ડેક્સનો ઉપયોગ કરે છે.
આગળનો માર્ગ
- ઉચ્ચ જોખમ ધરાવતા વિસ્તારોમાં અસુરક્ષિત વિકાસને રોકવા માટે ભારતને સચોટ, જોખમ-આધારિત આબોહવા મૂલ્ય નિર્ધારણની જરૂર છે.
- દેશે આ વ્યૂહરચનાને રાષ્ટ્રીય જોખમ પૂલ અને લક્ષિત સબસિડીઓ સાથે સમર્થન આપવું જોઈએ જેથી સંવેદનશીલ પરિવારો આપત્તિ સુરક્ષા મેળવી શકે.